Методичка по НДС для плательщиков УСН
09.01.2026ФНС на своем сайте опубликовала методические рекомендации по НДС для использования плательщиками на УСН с 1 января 2026 года.
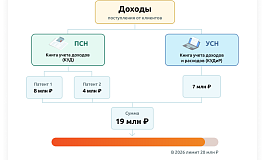
Федеральный закон от 28 ноября 2025 г. № 425-ФЗ с 1 января 2026 года внес поправки в НК РФ, согласно которым организации и ИП на УСН, доходы которых в 2025 году превысили 20 млн рублей, признаются плательщиками НДС. Такие налогоплательщики вправе применять общеустановленные ставки НДС (22%, 10%, 0%) или выбрать одну из специальных пониженных ставок НДС (5% или 7%).
Если в 2025 году доход плательщика УСН ниже установленного порога в 20 млн рублей, то освобождение от НДС предоставляется ему автоматически.
О правилах для упрощенцев, обязанных платить НДС, ФНС дала разъяснения в методических рекомендациях, в частности:
- когда у компаний и предпринимателей возникает обязанность по уплате НДС с января 2026 года;
- как считать объем доходов;
- какую выбрать ставку;
- как вести учет НДС по длящимся договорам, заключенным до 1 января 2026 года;
- в какой срок сдавать декларации;
- как восстанавливать «входной» НДС.

Лента новостей
Сколько сотрудников ожидают роста доходов в IV квартале 2026 года?
09.10.2026Кадры
Бухгалтер — одна из самых востребованных профессий
09.10.2026Кадры
Когда выплаты за внутреннее совмещение можно учесть в расходах на оплату труда
09.10.2026Учет и отчетность
Случаев оформления экспедиторских документов на бумаге стало больше
09.10.2026Учет и отчетность
Что изменится в налогообложении земельных участков
09.10.2026Учет и отчетность