На патенте нельзя привлекать исполнителей по хозяйственным договорам
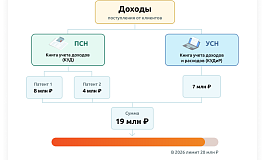
26.12.2025ФНС в ходе проверки установила, что ИП, применяя в 2022 году наряду с УСН патентную систему налогообложения (ПСН) для грузоперевозок, привлекал к работе других индивидуальных предпринимателей и физических лиц. По мнению ФНС, полученные от этой деятельности доходы (более 12 млн рублей) должны были облагаться в рамках упрощенной системы (УСН), а не по патенту. В результате предпринимателю было доначислено 647 357 рублей налога и начислен штраф в 17 549 рублей.
ИП оспорил решение налогового органа в судебном порядке. В обоснование своего требования об отмене решения ФНС он указал, что привлеченные им лица фактически являлись наемными работниками, а значит, деятельность подпадала под условия патента.
Однако суды ему отказали. Они согласились с налоговым органом, указав, что ключевым условием применения ПСН является выполнение работ исключительно силами самого индивидуального предпринимателя или его наемных работников, с которыми заключены трудовые или гражданско-правовые договоры.
Суды установили, что привлеченные ИП исполнители (как ИП, так и физические лица) не являлись его работниками: с ними не было трудовых договоров, не уплачивались страховые взносы и НДФЛ как за сотрудников. При этом сами привлеченные ИП отражали полученные доходы в рамках своей упрощенной системы налогообложения.
Источник – постановление Арбитражного суда Центрального округа от 29.04.2025 по делу № А09-7096/2024.
Лента новостей
Вводят новые критерии и состав расходов на НИОКР
сегодня в 15:30Учет и отчетность
Почему индексацию задолженности нельзя включить в резерв по сомнительным долгам
сегодня в 15:00Учет и отчетность
Нужно ли заключать допсоглашение, если график работы меняется на 1 день?
сегодня в 14:40Кадры
Кто вправе выдать исполнительный лист на основании решения третейского суда?
сегодня в 14:27Судебные споры
Двойной пересмотр дела и восстановление на работе
сегодня в 13:42Кадры