◈ Пояснения к бухгалтерскому балансу и отчету о финансовых результатах

Если в пояснениях раскрывать нечего (например, нет НМА), соответствующую таблицу можно не включать. Если не было деятельности - пояснения подают, ограничившись только текстовой частью, без таблиц.
Общие требования
Пояснения к бухгалтерскому балансу и отчету о финансовых результатах составляют в текстовой (форма изложения - произвольная) и в табличной формах (подп. «г» п. 66 ФСБУ 4/2023).
Пояснения должны содержать информацию, требуемую к раскрытию действующими ПБУ, а также ФСБУ «Запасы», «Основные средства», «Нематериальные активы», «Бухгалтерский учет аренды», «Капитальные вложения». В таблицах дают расшифровки показателей баланса, отчета о финансовых результатах и других отчетных форм (п. 44 ФСБУ 4/2023).
В пояснениях приводят информацию, которая отсутствует в указанных отчетах, но подлежит раскрытию согласно требованиям бухгалтерского законодательства, включая:
- сведения о деятельности организации, ее регистрации;
- информацию об учетной политике организации;
- наименование материнской компании и контролирующей организации или физического лица;
- вознаграждение, выплачиваемое аудиторской организации за аудит и другие услуги (если организация является общественно значимой);
- дополнительную информацию, которой нет в отчетах, но необходимую пользователям для понимания реального финансового положения организации, финансовых результатов ее деятельности за отчетный период (п. 46, 47 ФСБУ 4/2023).
Например:
- сведения о бенефициарных владельцах фирмы;
- сведения о финансовой деятельности, например о покупке акций других предприятий;
- сведения об инвестиционной деятельности фирмы, например, о развитии материально-технической базы;
- информация о связанных сторонах;
- сведения о реорганизации фирмы;
- события после отчетной даты.
Также в пояснениях подлежит раскрытию развернутая информация о прекращаемой деятельности, финансовый результат которой за вычетом относящегося к нему налога на прибыль приводится по строке 2420 отчета о финансовых результатах.
Каждое пояснение имеет номер. Показатель бухгалтерского баланса, отчета о финансовых результатах, отчета об изменениях капитала, отчета о движении денежных средств, к которому в бухгалтерской отчетности имеется пояснение, должен сопровождаться указанием на такое пояснение (номером пояснения) (п. 50 ФСБУ 4/2023).
Последовательность представления информации в пояснениях должна соответствовать последовательности представления информации в бухгалтерских отчетах, за исключением случаев, когда это противоречит содержанию информации (п. 49 ФСБУ 4/2023).
В пояснениях обязательно нужно написать, что отчетность составлена в соответствии с ФСБУ 4/2023 (если не было необходимости отступления).
Пояснения включают следующие разделы:
- Основные виды экономической деятельности.
- Учетная политика.
- Нематериальные активы.
- Основные средства.
- Финансовые вложения.
- Запасы.
- Дебиторская и кредиторская задолженность.
- Обязательства.
- Обеспечения обязательств.
- Расходы по обычным видам деятельности.
- Государственная помощь.
- Иная информация.
Приложение 8 к ФСБУ 4/2023 задает общий подход к расположению текстовой и табличной частей пояснений. Кроме того, номера пояснений должны использоваться при заполнении форм бухгалтерской отчетности, показатели которой будут раскрыты.
Раздел 1. Основные виды экономической деятельности
Раскрывая информацию об объемах продаж продукции (товаров, работ и услуг) по видам, приводят не только общие данные, но и сведения в разрезе основных географических районов сбыта (в том числе за рубеж).
Это может выглядеть так:
ООО «Пассив» продает оптом торгово-технологическое и холодильное оборудование для магазинов, осуществляет в большинстве случаев его монтаж и дальнейшее сервисное обслуживание. Оптовая торговля является основным видом деятельности – его доля в выручке фирмы за последние пять лет в среднем составила 84%. Структура продаж «Пассива» представлена в таблице.
По данным таблицы видна тенденция роста продаж холодильного оборудования, который сопровождается увеличением объемов выполнения монтажных работ. Около 70% товаров и работ реализуется в Москве и Московской области. Однако фирма выполняет заказы во многих областях России: от Сахалинской до Ленинградской. |
Если в истекшем году произошли чрезвычайные события, то в пояснениях следует описать и их. Это могут быть пожар, наводнение, технологическая авария, кража имущества и другие аналогичные ситуации.
Отразить нужно экономические последствия этих происшествий: размер прямого ущерба и расходов на ликвидацию, сумму полученных с виновных граждан и организаций или от страховых компаний возмещений и т. д.
Раздел 2. Учетная политика
Согласно пункту 45 ФСБУ, нужно обязательно указать, что отчетность сформирована в соответствии с ФСБУ 4/2023 и другими действующими федеральными стандартами и действующими ПБУ. Если отчетность составлена в соответствии отраслевыми стандартами, то нужно указать и это.
Если таких указаний не будет, будет считаться, что бухгалтерская отчетность составлена не в соответствии законодательством, даже если в ней будет раскрыта информация о способах ведения бухгалтерского учета, принятых экономическим субъектом, и (или) иная соответствующая информация. Бухгалтерскую отчетность признают недействительной.
Для обеспечения сопоставимости бухгалтерской отчетности за ряд лет менять учетную политику нужно только с начала отчетного года.
В пояснениях указывают те положения учетной политики на отчетный год, которые отличаются от соответствующих положений за прошлый год, с указанием причин.
Это нужно сделать только при одном условии – изменения существенно повлияли на бухгалтерскую отчетность.
В данном разделе пояснений обязательно приводят сведения о планируемых изменениях учетной политики на следующий год.
С вступлением с 1 января 2027 года в силу ФСБУ 9/2025 «Доходы» (утвержден приказом Минфина от 16 мая 2025 г. № 56н) и ФСБУ 10/2026 «Расходы» (утвержден приказом Минфина от 24 апреля 2026 г. № 53н) нужно актуализировать учетную политику на 2027 год.
По ФСБУ 9/2025 «Доходы»:
- Закрепить критерий признания выручки. В стандарте фокус смещен с перехода права собственности на передачу контроля над товаром, работой или услугой. Пропишите в политике, как именно определяется этот момент для разных типов сделок (например, при отгрузке, оказании услуги, поэтапном выполнении работ).
- Проработать долгосрочные договоры. Если исполнение договора длится более 12 месяцев, выручку нужно признавать по мере готовности. Следует выбрать и зафиксировать метод оценки степени готовности: по доле переданной продукции или по доле понесенных затрат в общей сумме ожидаемых расходов.
- Регламентировать учет скидок и бонусов. Теперь нужно оценивать вероятность предоставления скидок (ретро-бонусов) и учитывать их как оценочное обязательство сразу, а не «по факту». Нужно закрепить метод расчета: метод наиболее вероятной величины или средневзвешенной.
- Определить подход к неденежному возмещению - как оценивать выручку, если оплата идет не деньгами: по справедливой стоимости получаемого актива, либо исходя из цены, по которой обычно определяете выручку при аналогичных сделках.
- Выбрать способ перехода - ретроспективно (пересчитать сравнительные показатели за прошлые периоды), альтернативно (единовременно скорректировать нераспределенную прибыль на 1 января 2027 года, не пересчитывая прошлые периоды) или перспективно (только для операций после даты перехода). Последний вариант разрешен организациям с правом на упрощенный учет.
По ФСБУ 10/2026 «Расходы»:
- Обновить классификацию расходов. Стандарт делит расходы на две группы: включаемые в чистую прибыль (убыток) и не включаемые в нее. В первой группе выделите две подкатегории: расходы по обычным видам деятельности и расходы, отличные от них (вместо прежнего термина «прочие расходы»). Прописать закрытый перечень затрат, которые относятся к «отличным от обычных» (штрафы, списание безнадежных долгов, курсовые разницы при покупке валюты, благотворительность и т.п.), и условия их выделения.
- Закрепить правила дисконтирования. Если у вас есть сделки с отсрочкой или рассрочкой платежа, нужно признавать кредиторскую задолженность и соответствующий расход в приведенной (дисконтированной) стоимости, а не в номинале. Нужно прописать, какую ставку применять (например, средневзвешенная стоимость капитала или ключевая ставка ЦБ с премией), как часто она пересматривается и по какой формуле рассчитывается приведенная стоимость.
- Проработать принцип соответствия. Поскольку ФСБУ 9/2025 и ФСБУ 10/2026 разработаны в логике друг друга, важно синхронизировать признание доходов и расходов. Если вы признаете выручку по мере готовности (или по мере передачи контроля), то и связанные с этим расходы нужно признавать пропорционально, по той же степени готовности.
- Выбрать способ перехода (аналогично доходам) - ретроспективно, альтернативно или перспективно.
Фирма может поменять учетную политику, если (ч. 7 ст. 8 Федерального закона № 402-ФЗ, п. 12 ПБУ 1/2008):
- изменились требования, установленные законодательством РФ о бухгалтерском учете, федеральными или отраслевыми стандартами;
- разработан или выбран новый способ ведения бухгалтерского учета, применение которого приведет к повышению качества информации об объекте бухгалтерского учета;
- изменились условия деятельности организации (фирма была реорганизована, появились новые виды деятельности и т. п.).
Вносить изменения в учетную политику в середине отчетного года возможно, только если внесены изменения законодательства по бухучету, вступающие в силу не с начала года (п. 14 ПБУ 1/2008).
С 1 сентября 2026 года для коммерческих грузоперевозок стали обязательными электронная транспортная накладная и экспедиторские документы. Требование введено Федеральным законом от 7 июня 2025 г. № 140-ФЗ. Поэтому в учетную политику для бухгалтерского учета на 2026 год нужно внести изменения – в связи с изменениями законодательства. Это нужно сделать приказом руководителя, в котором привести основание – вступление в силу указанного Федерального закона.
В учетной политике:
- Указать виды транспорта, который используется для грузоперевозок.
- Определить аккредитованного оператора системы электронных перевозочных документов, который возьмет на себя обязанность направлять полученные документы в государственную информационную систему электронных перевозочных документов (ГИС ЭПД). Перечень аккредитованных операторов размещен на сайте Минтранса.
- Указать срок хранения ЭПД – не менее 5 лет с момента размещения в системе.
- Перечислить виды электронных перевозочных и экспедиторских документов, которые используются:
- электронная транспортная накладная;
- электронная сопроводительная ведомость;
- электронный заказ-наряд;
- электронные поручение экспедитору;
- экспедиторская расписка;
- складская расписка;
- электронный путевой лист;
- электронный заказ и заявка;
- единый транспортный документ для перевозок несколькими видами транспорта.
- Утвердить список сотрудников, которые уполномочены подписывать ЭПД, и способ подтверждения их полномочий.
- Вид электронной подписи для каждого сотрудника (руководителю достаточно своей УКЭП, а сотрудникам – чаще всего УКЭП с машиночитаемой доверенностью).
Приказ Минфина России от 20 августа 2026 г. № 121н внес поправки в ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций». Документ вступил в силу 29 сентября 2026 года.
По новым правилам отложенные налоговые активы (обязательства) должны отражаться в бухгалтерской (финансовой) отчетности в зависимости от того, как отражаются факты хозяйственной жизни, к которым они относятся в бухгалтерском учете (информационное сообщение Минфина от 23 сентября 2026 г. № ИС-учет-70). Вариантов три:
- в составе чистой прибыли (убытка);
- в составе совокупного финансового результата без включения в чистую прибыль (убыток);
- в составе капитала организации без включения в совокупный финансовый результат.
В составе чистой прибыли (убытка), в частности, признаются:
- уменьшение обязательства по аренде сверх балансовой стоимости права пользования активом, включенное в доходы организации (пункт 21 ФСБУ 25/2018);
- разница между оценкой финансовых вложений по текущей рыночной стоимости на отчетную дату и предыдущей оценкой, включенная в доходы или расходы организации (пункт 20 ПБУ 19/02);
- стоимость активов, оказавшихся в излишке, включенная в доходы организации (подпункт «а» пункта 12 ФСБУ 28/2023);
- величина обесценения запасов, включенная в расходы организации (пункт 31 ФСБУ 5/2019);
- результат обесценения основных средств и восстановления обесценения, включенный в доходы или расходы организации (подпункт «ж» пункта 45 ФСБУ 6/2020);
- величина оценочного обязательства, включенная в расходы организации (пункт 8 ПБУ 8/2010).
В составе совокупного финансового результата (без включения в чистую прибыль (убыток) признаются:
- результат переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) (пункты 18-19 ФСБУ 6/2020, пункты 24-25 ФСБУ 14/2022);
- разница, возникающая в результате пересчета выраженной в иностранной валюте стоимости активов и обязательств организации, используемых для ведения деятельности за пределами Российской Федерации, в рубли (пункт 19 ПБУ 3/2006).
Другая возможная причина изменения учетной политики - когда фирма в середине года открывает новый вид деятельности. Однако это скорее дополнение учетной политики, а не изменение.
Раздел 3. Нематериальные активы
В этом разделе отражают информацию о нематериальных активах фирмы, содержащуюся по строке 1110 бухгалтерского баланса.
Нематериальные активы учитываются по правилам ФСБУ 14/2022 «Нематериальные активы» (утв. приказом Минфина от 30 мая 2022 г. № 86н).
Бухгалтерский учет капитальных вложений в нематериальные активы ведется на основании ФСБУ 26/2020 «Капитальные вложения» (утв. приказом Минфина от 17 сентября 2020 г. № 204н).
Перечень сведений, которые нужно раскрыть, приведен в пунктах 49 - 50 ФСБУ 14/2022.
При раскрытии в бухгалтерской отчетности информации о нематериальных активах информация о нематериальных активах, созданных самой организацией, раскрывается отдельно, они не признаются в составе НМА.
Раздел 3 состоит из шести таблиц.
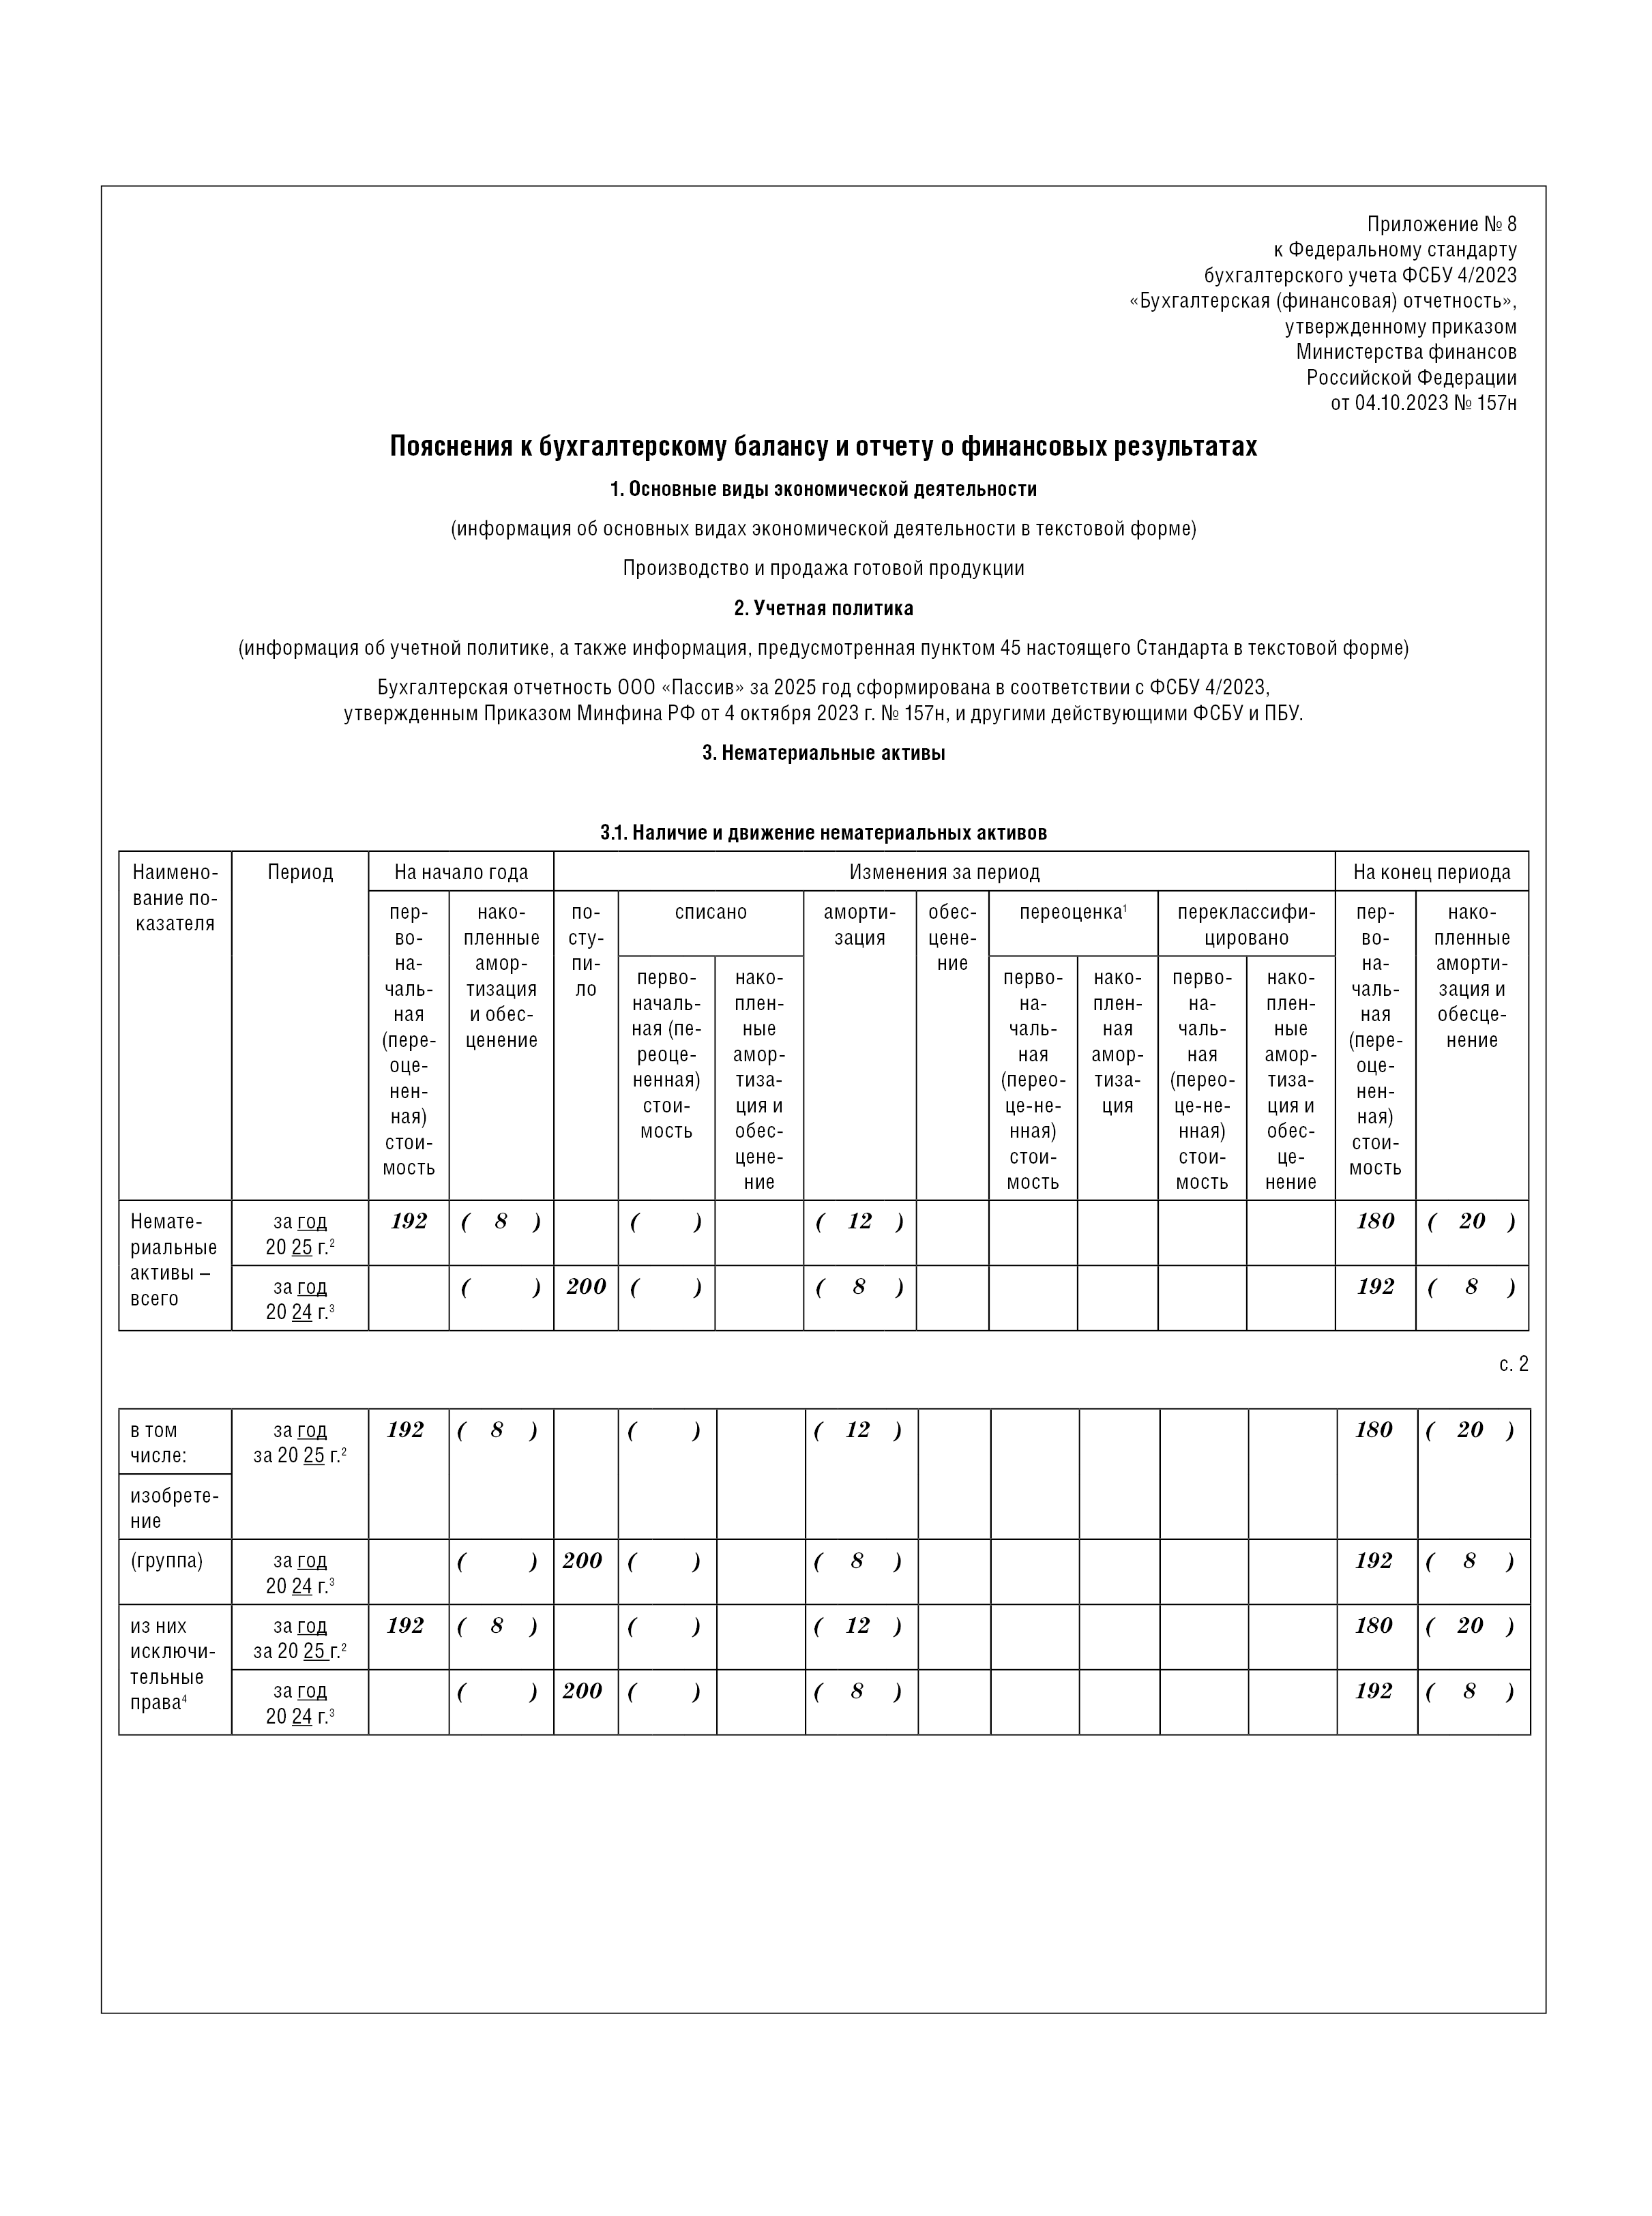
Таблица 3.1 «Наличие и движение нематериальных активов»
При заполнении таблицы 3.1 нужно использовать данные о сальдо и оборотах по счетам 04 «Нематериальные активы» и 05 «Амортизация нематериальных активов».
В ней требуется раскрыть информацию:
- о первоначальной стоимости, накопленной амортизации и обесценении (на конец и на начало периода);
- о произошедших за период поступлении, выбытии или списании и переквалификации в другие активы;
- о результатах и суммах переоценки и о сумме признанного убытка от обесценения НМА.
Показатели отражают в целом по всем нематериальным активам и в разрезе отдельных групп. Отдельно указываются исключительные права.
Данные указывают в отдельных строках таблицы за отчетный и за предыдущий год (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Переоценка нематериальных активов осуществляется при наличии активного рынка для того или иного вида НМА, то есть редко. Для того, чтобы оценить, является ли рынок активным, требуется профессиональное суждение. С этой целью необходимо использовать всю информацию, доступную организации и имеющую, по мнению организации, отношение к рынку определенного вида нематериальных активов. В качестве источников информации о рынке нематериальных активов, в том числе количественных параметрах его, могут быть использованы данные организаторов торговли и информационных агентств, статистические данные.
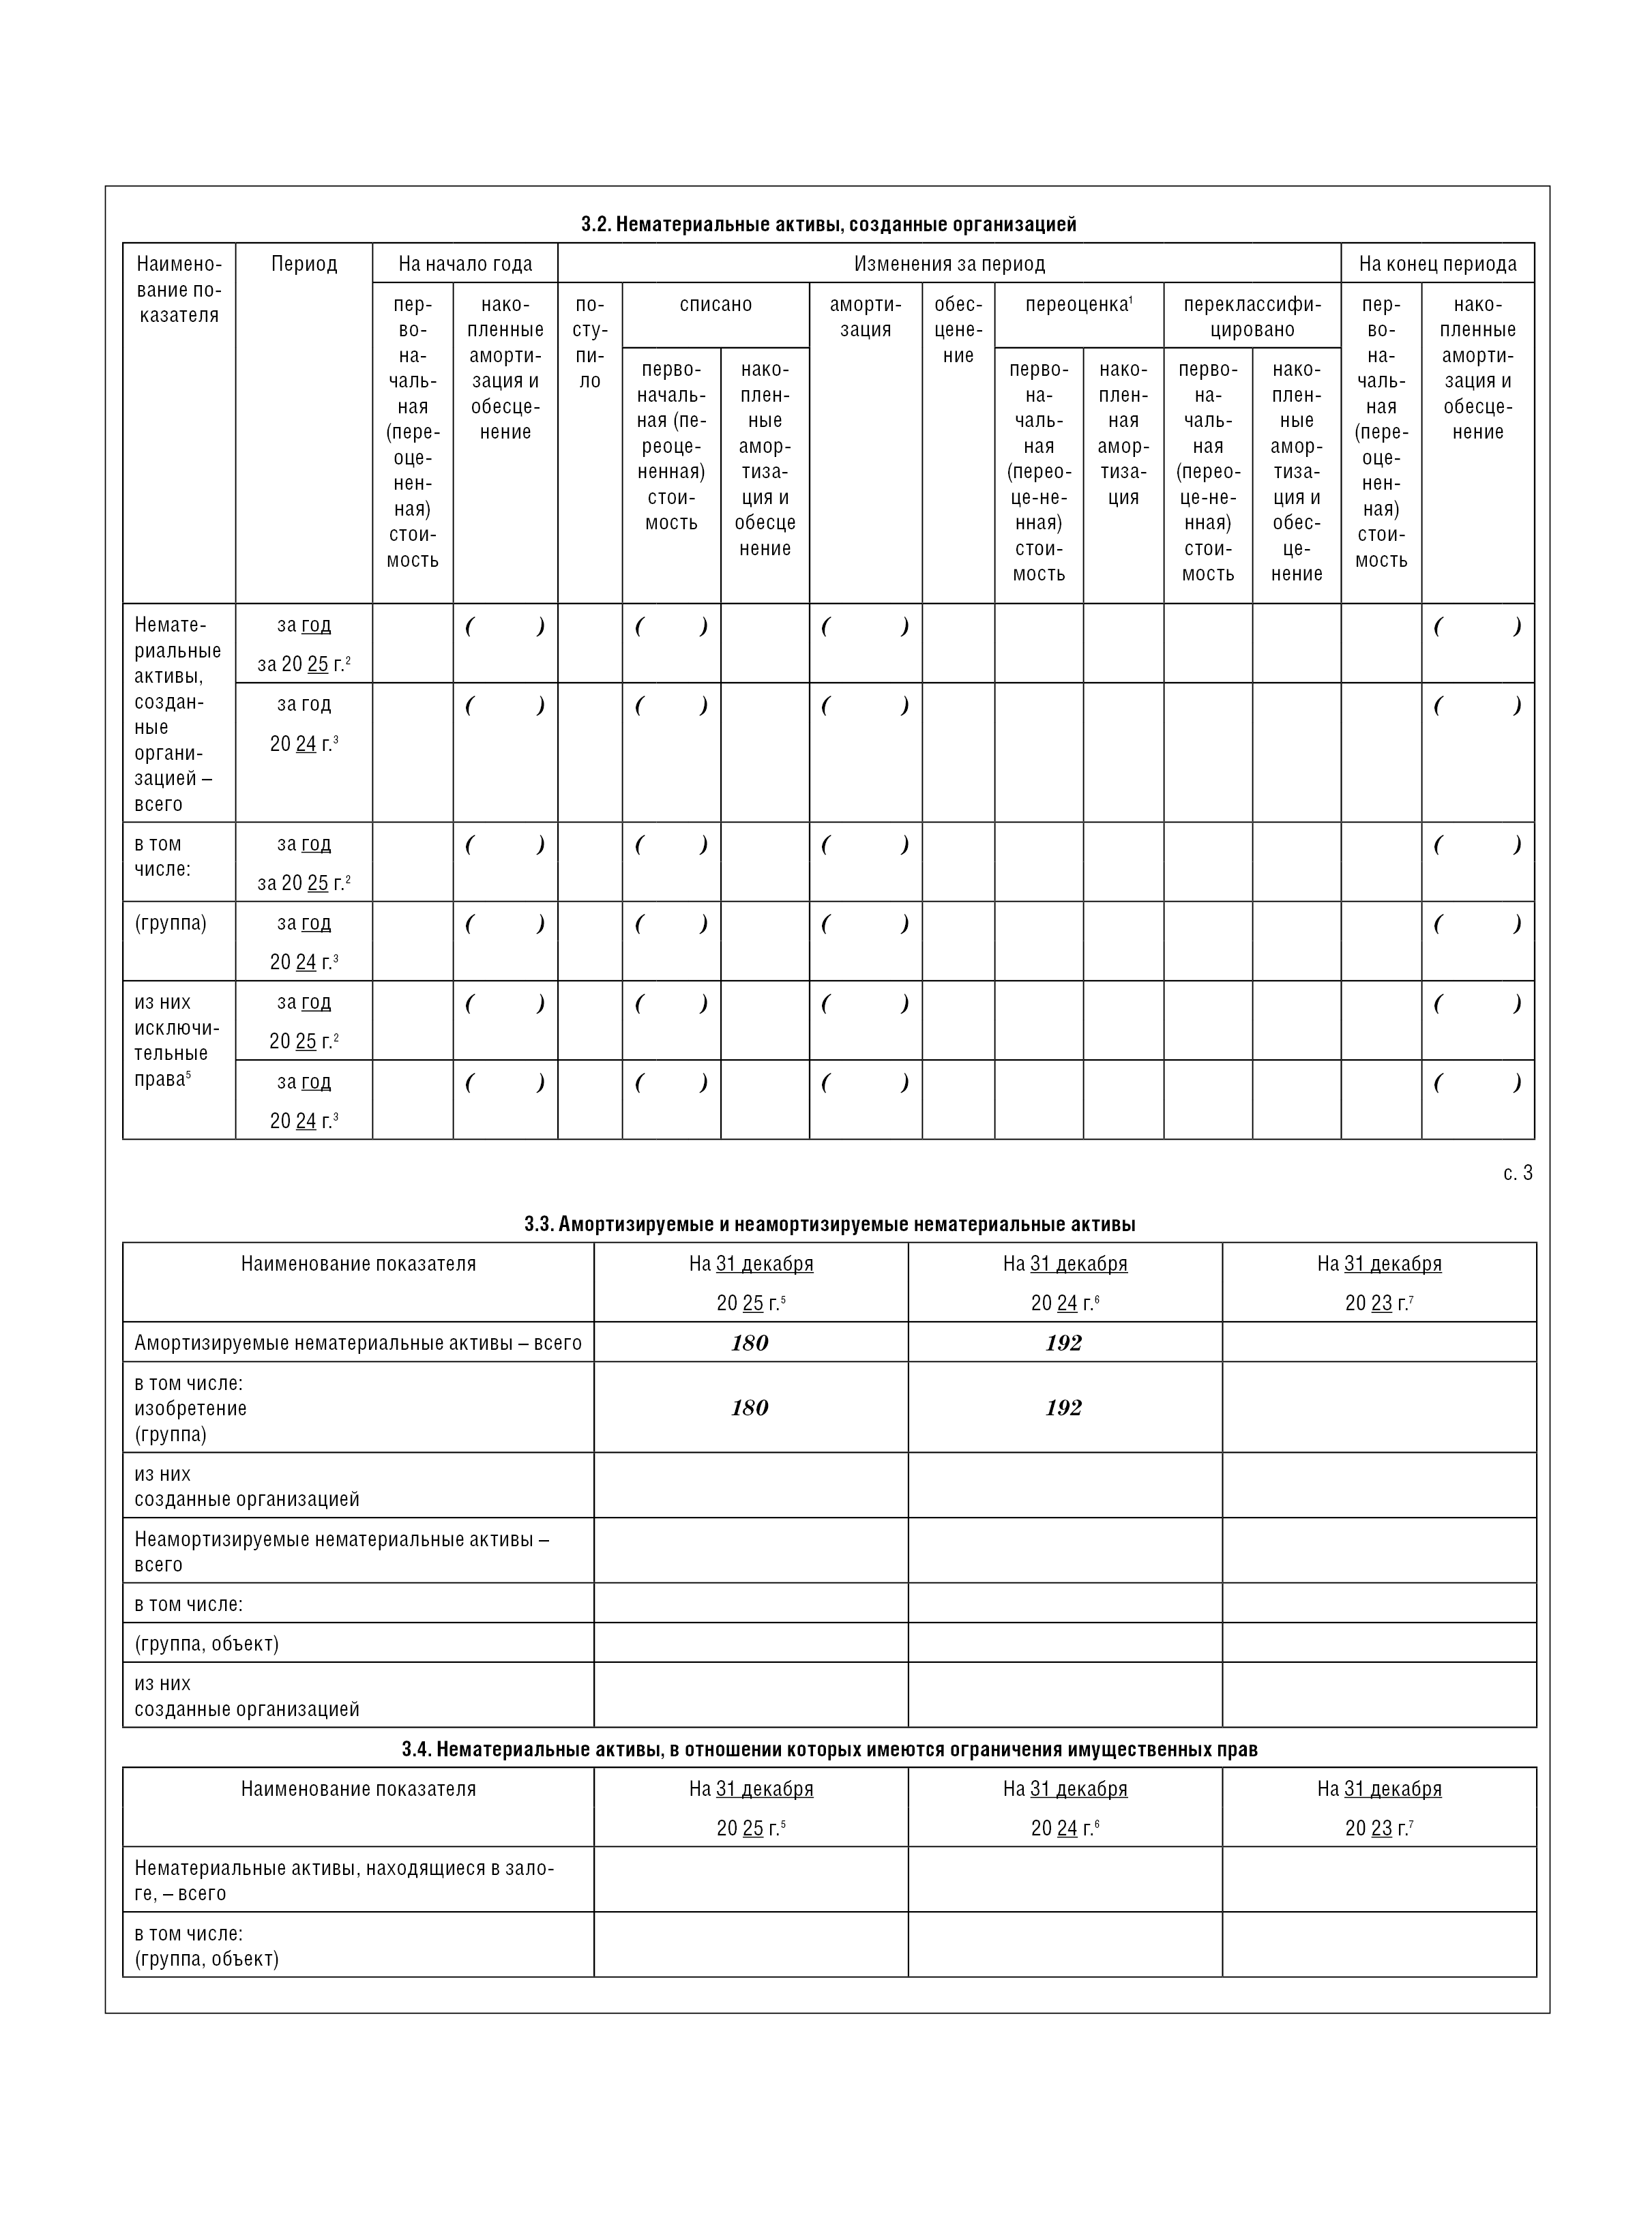
Таблица 3.2 «Нематериальные активы, созданные организацией»
При заполнении таблицы 3.2 используются данные аналитического учета по счету 04 в части НМА, созданных организацией.
Данные по нематериальным активам, которые организация создала самостоятельно, указывают за отчетный и предыдущий годы (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Информацию о движении таких нематериальных активов приводят в объеме и составе, аналогичным таблице 3.1.
Таблица 3.3 «Амортизируемые и неамортизируемые нематериальные активы»
При заполнении таблицы 3.3 используются данные аналитического учета по счетам 04 и 05 (в части амортизируемых НМА).
Сведения об амортизируемых и неамортизируемых НМА приводятся на отчетную дату, на конец предыдущего года и на конец года, предшествующего предыдущему, по всем НМА, в разрезе по группам и с выделением НМА, созданных организацией (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
Таблица 3.4 «Нематериальные активы, в отношении которых имеются ограничения имущественных прав»
При заполнении таблицы 3.4 используются данные аналитического учета по счету 04 и сведения с забалансовогого счета 009 «Обеспечения выданные», а также информацию об установленных ограничениях в отношении НМА организации.
Нужно привести данные о стоимости НМА, которые находятся в залоге или по которым установлены иные ограничения (арест, установленный запрет и т. п.).
Сведения отражают на отчетную дату, на конец предыдущего года и на конец года, предшествующего предыдущему, по всем НМА и в разрезе по группам (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
Таблица 3.5 «Капитальные вложения в нематериальные активы»
При заполнении таблицы 3.5 используются данные аналитического учета по счету 08, субсчет «Капитальные вложения в нематериальные активы».
Информация о капитальных вложениях в нематериальные активы приводится отдельно:
- на приобретение;
- на создание;
- на улучшение НМА.
Сведения отражают за отчетный период и предыдущий год (на начало и конец каждого периода) по всем НМА и в разрезе по группам или объектам (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
По каждой строке показывают суммы затрат, накопленное обесценение, изменение за период, обесценение, списание и принятие к учету (перевод) в составе НМА.
Таблица 3.6 «Права на результаты интеллектуальной деятельности, средства индивидуализации, учитываемые на забалансовых счетах»
Здесь представляют данные по группам (объектам) с выделением по отдельной подстроке исключительных прав:
- о средствах индивидуализации, которые разработаны самой организацией и не могут включаться в состав НМА;
- о правах на результаты интеллектуальной деятельности или средства индивидуализации, которые не отвечают каким-либо признакам НМА.
Сведения приводятся за отчетный и предыдущий годы на начало и конец каждого периода.
Должны быть представлены данные о понесенных затратах и списании таких активов и, если имеется информация, о рыночной стоимости (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
НМА после признания могут оцениваться одним из следующих способов (п. 15 ФСБУ 14/2022):
- по первоначальной стоимости;
- по переоцененной стоимости.
Способ оценки по переоцененной стоимости не применяется для оценки средств индивидуализации, разрешений (лицензий) на осуществление отдельных видов деятельности (п. 19 ФСБУ 14/2022).
Способ оценки по переоцененной стоимости может применяться для тех НМА, для которых существует активный рынок, определяемый в соответствии с МСФО (IAS) 38 «Нематериальные активы» (п. 17 ФСБУ 14/2022).
Те, кто принял решение учитывать НМА по переоцененной стоимости, должны их регулярно переоценивать, чтобы она была равна или не отличалась существенно от справедливой стоимости, определяемой с использованием данных активного рынка (п. 19 ФСБУ 14/2022).
Раздел 4. Основные средства
В разделе 4 раскройте информацию по следующим строкам бухгалтерского баланса:
- строка 1150 «Основные средства»;
- строка 1160 «Доходные вложения в материальные ценности»;
- строка 1190 «Прочие внеоборотные активы».
Также сюда включают данные, отраженные по дополнительным строкам «Капитальные вложения в основные средства» и «Право пользования активами», а также дополнительно раскрывают информацию, которая в балансе не представлена обособленно.
Раздел 4 содержит шесть таблиц.
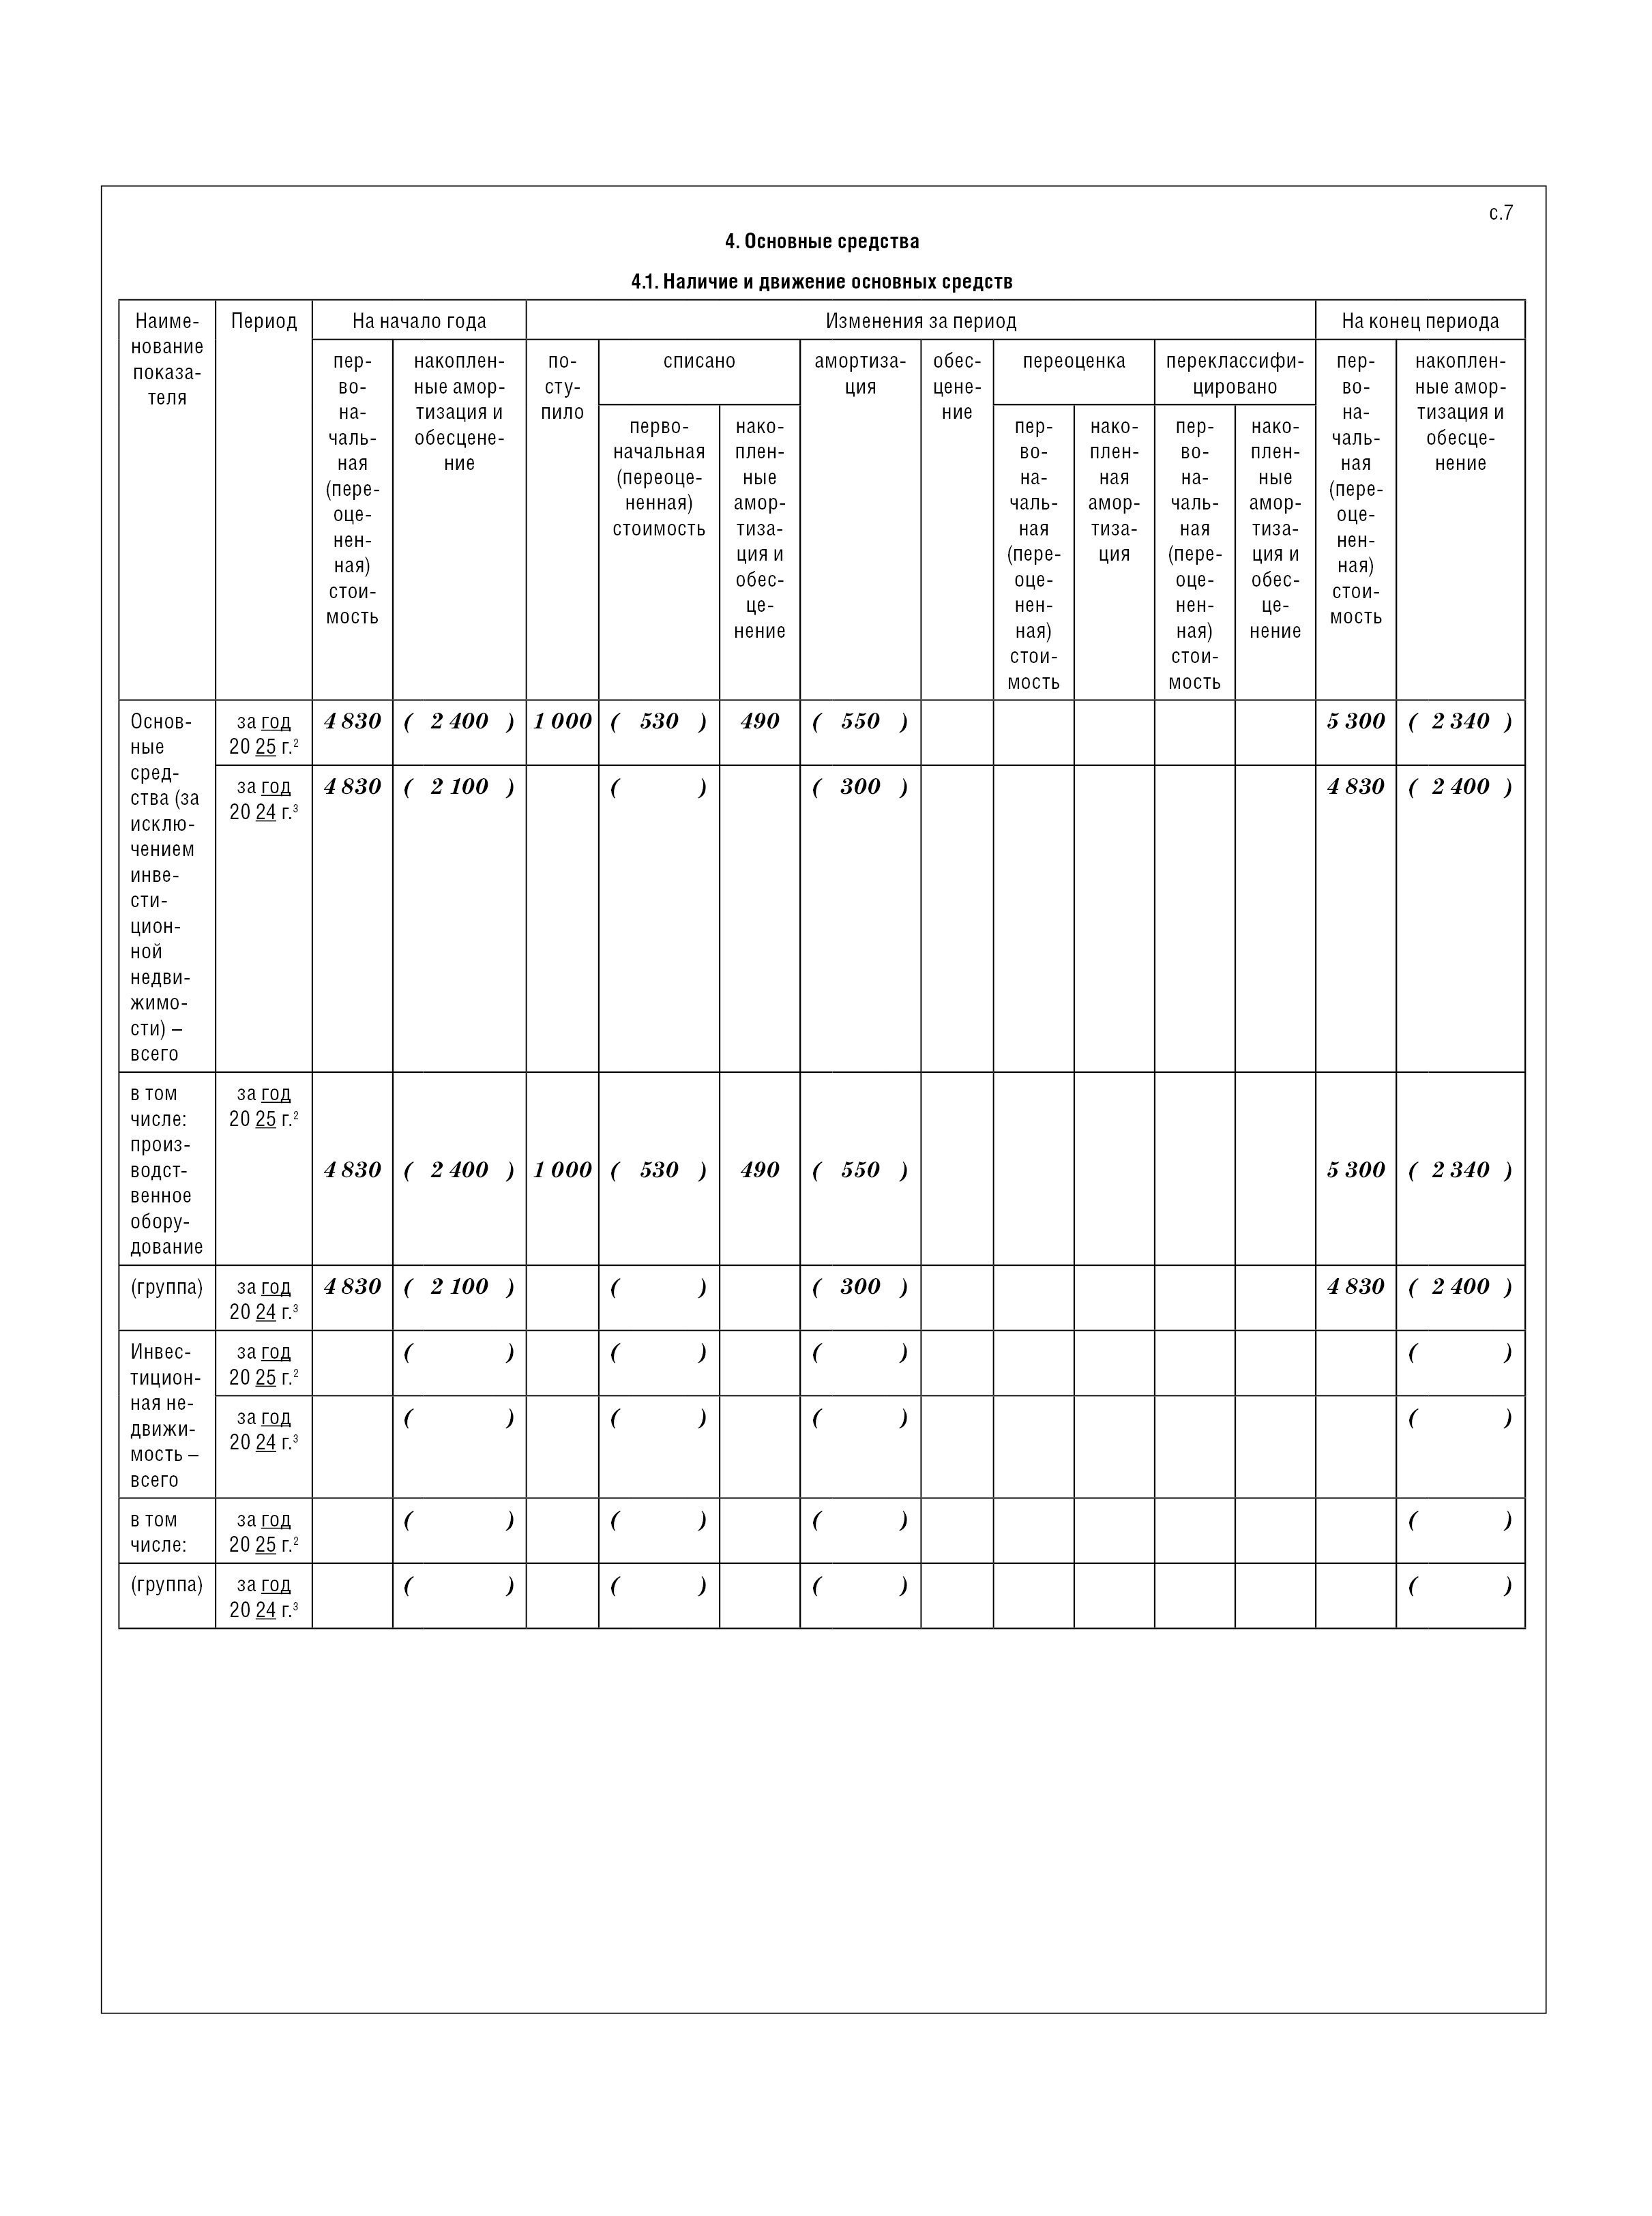
Таблица 4.1 «Наличие и движение основных средств»
При заполнении таблицы 4.1 используются данные по счетам 01 «Основные средства», 03 «Инвестиционная недвижимость» и 02 «Амортизация основных средств».
Отдельно указывается информация о первоначальной стоимости и накопленной амортизации основных средств, за исключением инвестиционной недвижимости, и информация об инвестиционной недвижимости.
Сведения отражают на начало и на конец отчетного и предыдущего годов (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Также в таблице 4.1 должна быть включена информация за те же периоды:
- о поступлении и выбытии основных средств и инвестиционной недвижимости;
- о суммах их переквалификации в другие активы;
- о переоценке;
- о накопленных на начало и конец года и начисленных в течение периода амортизации и обесценении.
Информация должна быть раскрыта по группам объектов основных средств и инвестиционной недвижимости.
Таблица 4.2 «Наличие и движение прав пользования активами»
При заполнении таблицы 4.2 используются данные по субсчету «Права пользования активами» счета 01 и субсчетам «Амортизация прав пользования активами» и «Обесценение прав пользования активами» счета 02.
Здесь представляют сведения о фактической и переоцененной стоимости прав пользования активами (ППА) на начало и на конец отчетного и предыдущего годов (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Также здесь указывают информацию об изменении стоимости ППА за отчетный период от пересмотра, списания, начисленных и накопленных в течение периода амортизации и обесценения.
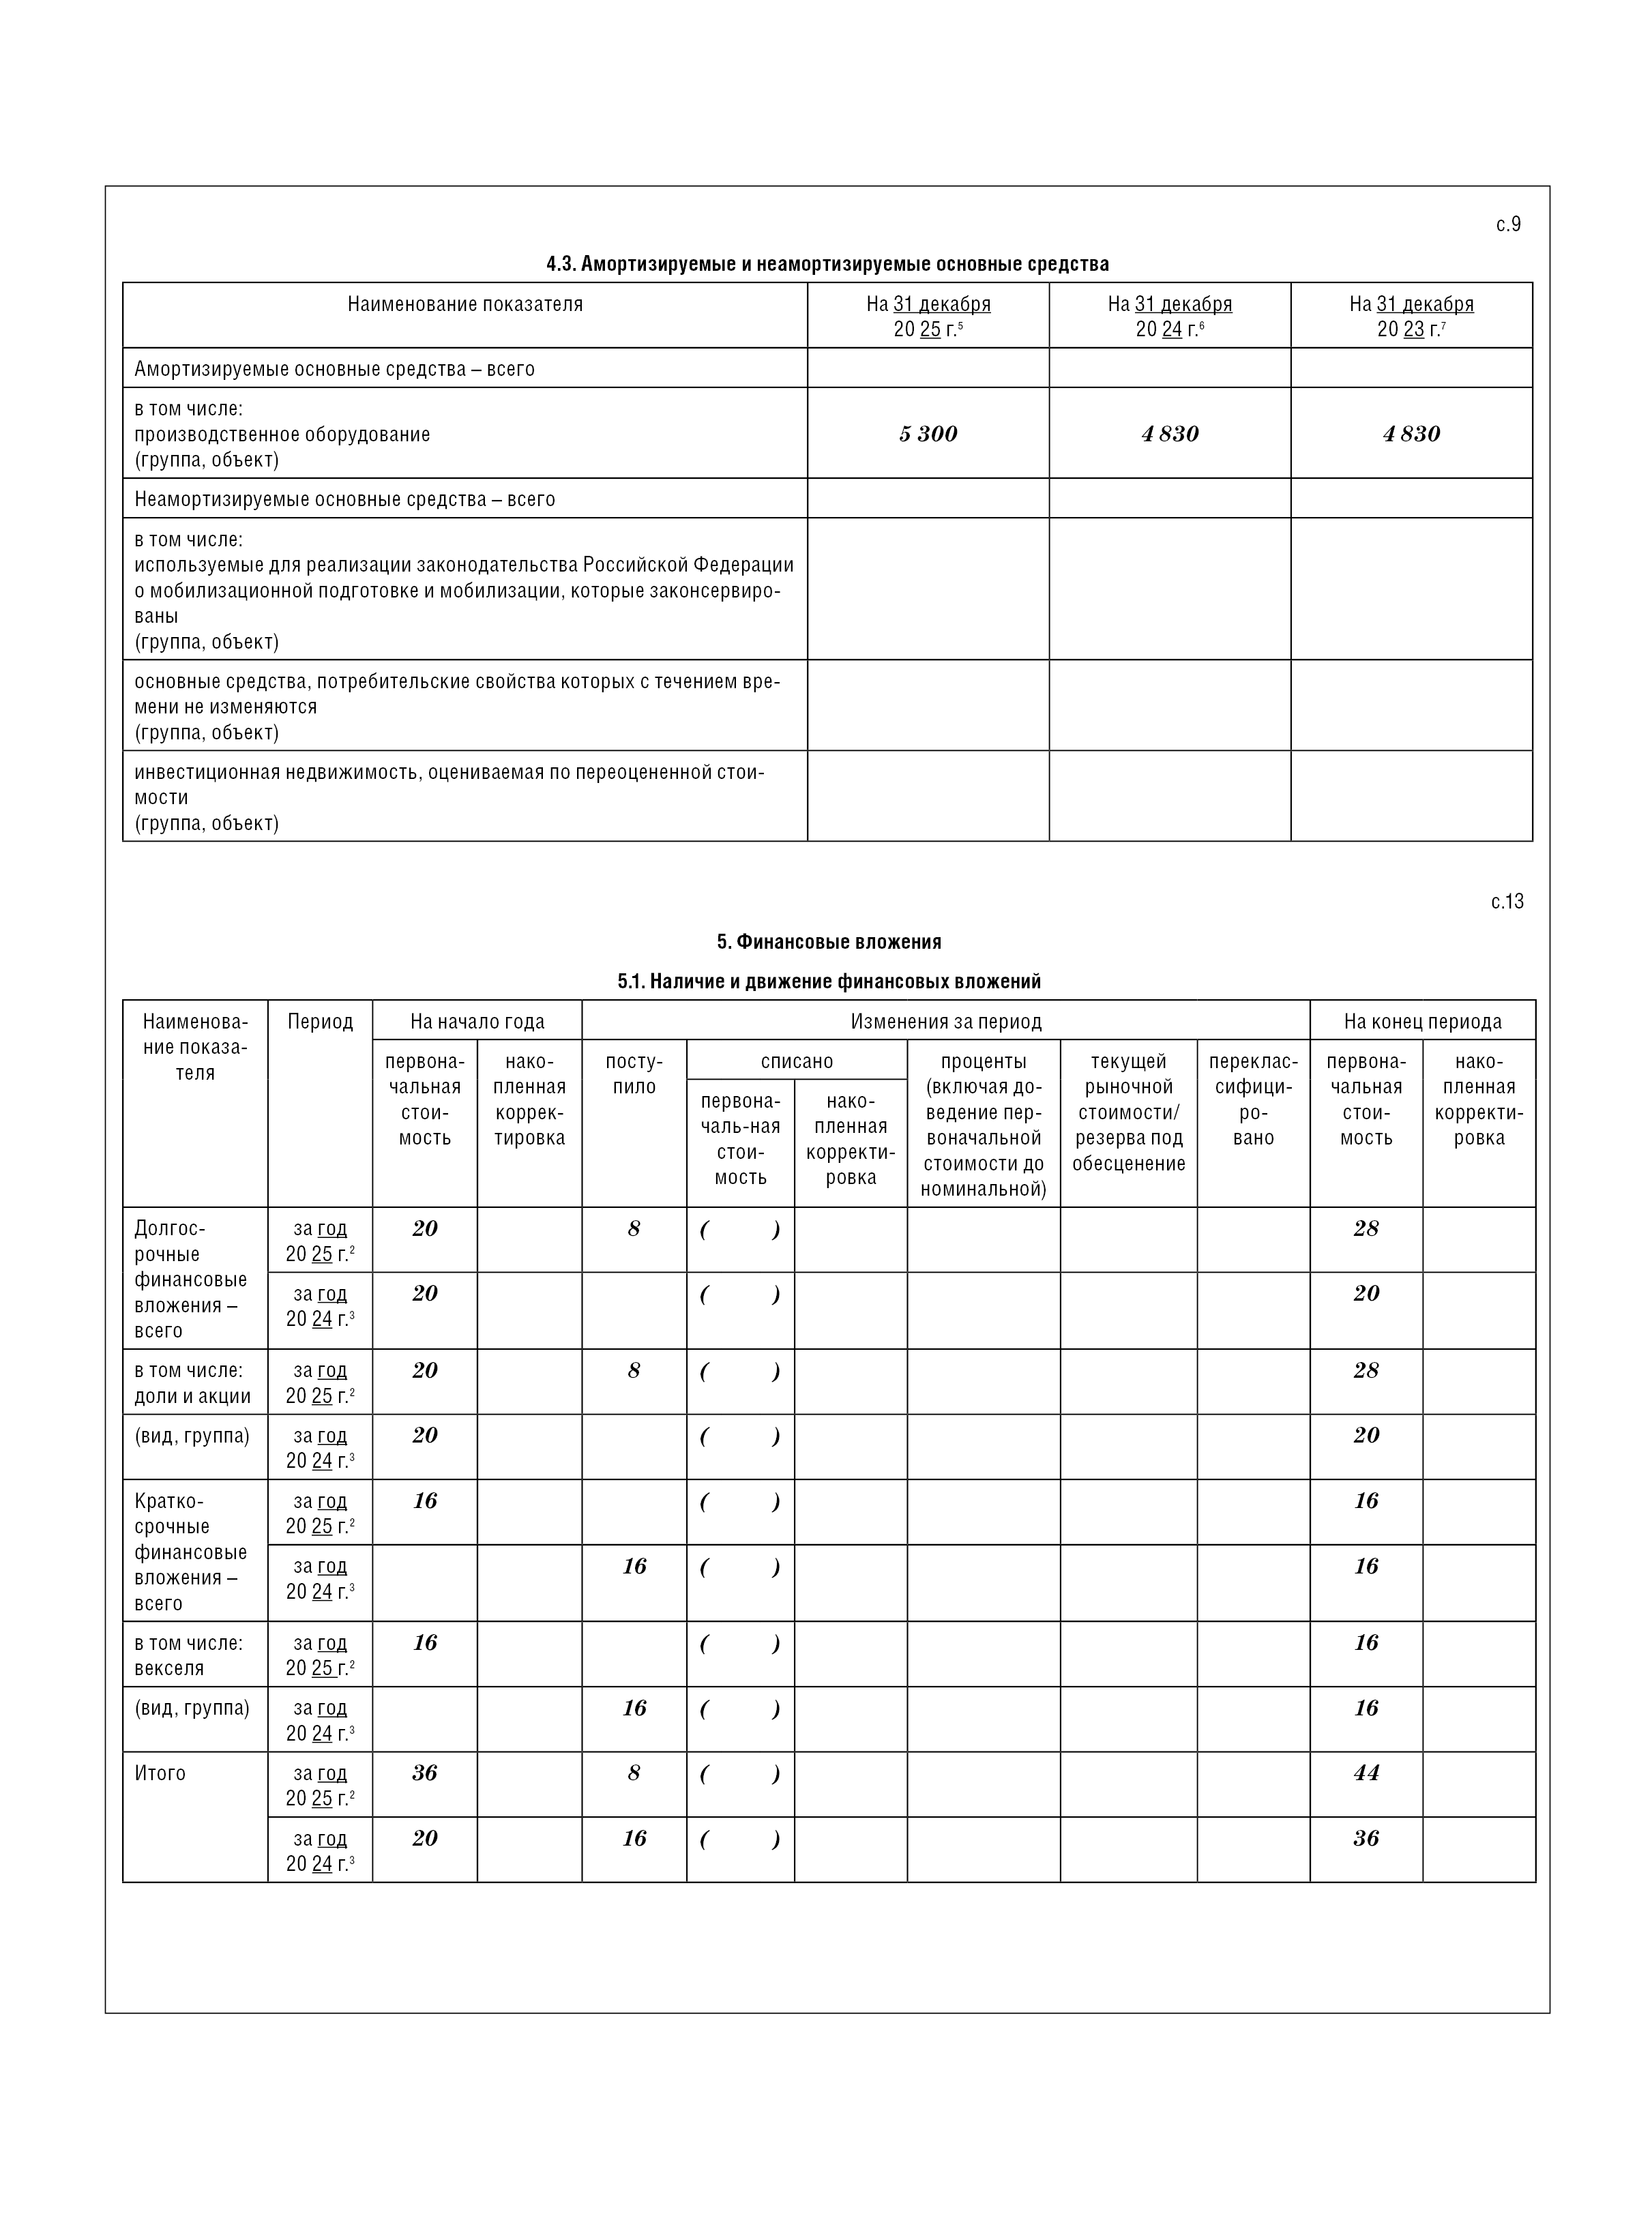
Таблица 4.3 «Амортизируемые и неамортизируемые основные средства»
При заполнении таблицы 4.3 используют данные аналитического учета по счету 01, а также по счету 02 по видам основных средств.
Раскрываются сведения об основных средствах (всего и по группам), по которым начисляется и не начисляется амортизация.
По неамортизируемым основным средствам нужно привести данные всего и с разбивкой:
- на используемые в мобилизационной подготовке;
- на ОС с неизменными потребительскими свойствами;
- инвестиционную недвижимость.
Информация приводится на отчетную дату, на конец предыдущего года и на конец года, предшествующего предыдущему (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
Таблица 4.4 «Основные средства, в отношении которых имеются ограничения в использовании»
Для заполнения таблицы 4.4 берут данные аналитического учета по счету 01, сведения с забалансовогого счета 009 «Обеспечения выданные» и информацию об установленных ограничениях в отношении тех или иных активов организации.
Приводятся данные о стоимости исправных и пригодных к использованию основных средств, которые по различным причинам фактически не используются (за исключением сезонной деятельности и аналогичных ограничений).
Данные нужно расшифровать по группам:
- основные средства, переданные в аренду;
- основные средства с иным ограничением;
- основные средства, находящиеся в залоге.
Сведения приводятся на отчетную дату, на конец предыдущего года и на конец года, предшествующего предыдущему (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
Таблица 4.5 «Капитальные вложения в основные средства (за исключением инвестиционной недвижимости»
При заполнении таблицы 4.5 используются данные аналитического учета по счету 08, субсчет «Капитальные вложения в основные средства».
Здесь приводят сведения об осуществлении капитальных вложений в основные средства, не являющиеся инвестиционной недвижимостью, по направлениям:
- на приобретение;
- на создание;
- на улучшение и восстановление основных средств.
Данные указывают по основным средствам в целом и в разрезе по группам за отчетный и предыдущий годы на начало и конец каждого периода (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Приводится информация о суммах понесенных затрат, накопленного обесценения и изменений этих показателей от списания и принятия к учету в качестве основных средств.
Таблица 4.6 «Капитальные вложения в инвестиционную недвижимость»
При заполнении таблицы 4.6 используются данные аналитического учета по счету 08, субсчет «Капитальные вложения в инвестиционную недвижимость».
Здесь приводятся данные о капитальных вложениях в объекты, признаваемые инвестиционной недвижимостью в целом и по отдельным группам:
- на приобретение;
- на создание;
- на улучшение и восстановление инвестиционной недвижимости.
Данные приводятся за отчетный и предыдущий годы на начало и конец каждого периода (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Информация о движении капитальных вложений включает суммы затрат и отдельно их накопленное обесценение и изменение в результате списания и принятия завершенных капвложений к учету в качестве инвестиционной недвижимости.
Раздел 5. Финансовые вложения
В разделе 5 раскрывают информацию по следующим строкам бухгалтерского баланса:
- строка 1170 «Финансовые вложения»;
- строка 1240 «Финансовые вложения (за исключением денежных эквивалентов)».
Раздел 5 состоит из двух таблиц.
Таблица 5.1 «Наличие и движение финансовых вложений»
Чтобы заполнить таблицу 5.1, используют данные по счетам 58 «Финансовые вложения» в разрезе субсчетов, 55 «Специальные счета в банках», 73 «Расчеты с персоналом по прочим операциям», субсчет 73-1 «Расчеты по предоставленным займам», 59 «Резервы под обесценение финансовых вложений».
Здесь приводится информация по видам (группам) финансовых вложений:
- о первоначальной стоимости и о накопленной корректировке долгосрочных и краткосрочных финансовых вложений на начало и на конец периода;
- об изменении данных показателей (поступление, выбытие, начисление процентов, доведение до текущей рыночной стоимости, создание резерва под обесценение и переклассификацию (п. 41 ПБУ 19/02).
Информация приводится за отчетный и предыдущий годы на начало и конец каждого периода (п. 42 ПБУ 19/02, примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Таблица 5.2 «Иное использование финансовых вложений»
При заполнении таблицы 5.2 используются данные по счетам 58 «Финансовые вложения», 59 «Резервы под обесценение финансовых вложений».
Приводят информацию по финансовым вложениям, которые находятся в залоге и переданы третьим лицам, за исключением продажи (например, в доверительное управление), а также об их ином использовании по состоянию на конец периода (абз. 7 и 8 п. 42 ПБУ 19/02).
Сведения приводятся на отчетную дату, на конец предыдущего года и на конец года, предшествующего предыдущему (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
Раздел 6. Запасы
Раздел «Запасы» раскрывает информацию по строке 1210 «Запасы» бухгалтерского баланса.
Раздел 6 пояснений состоит из двух таблиц.
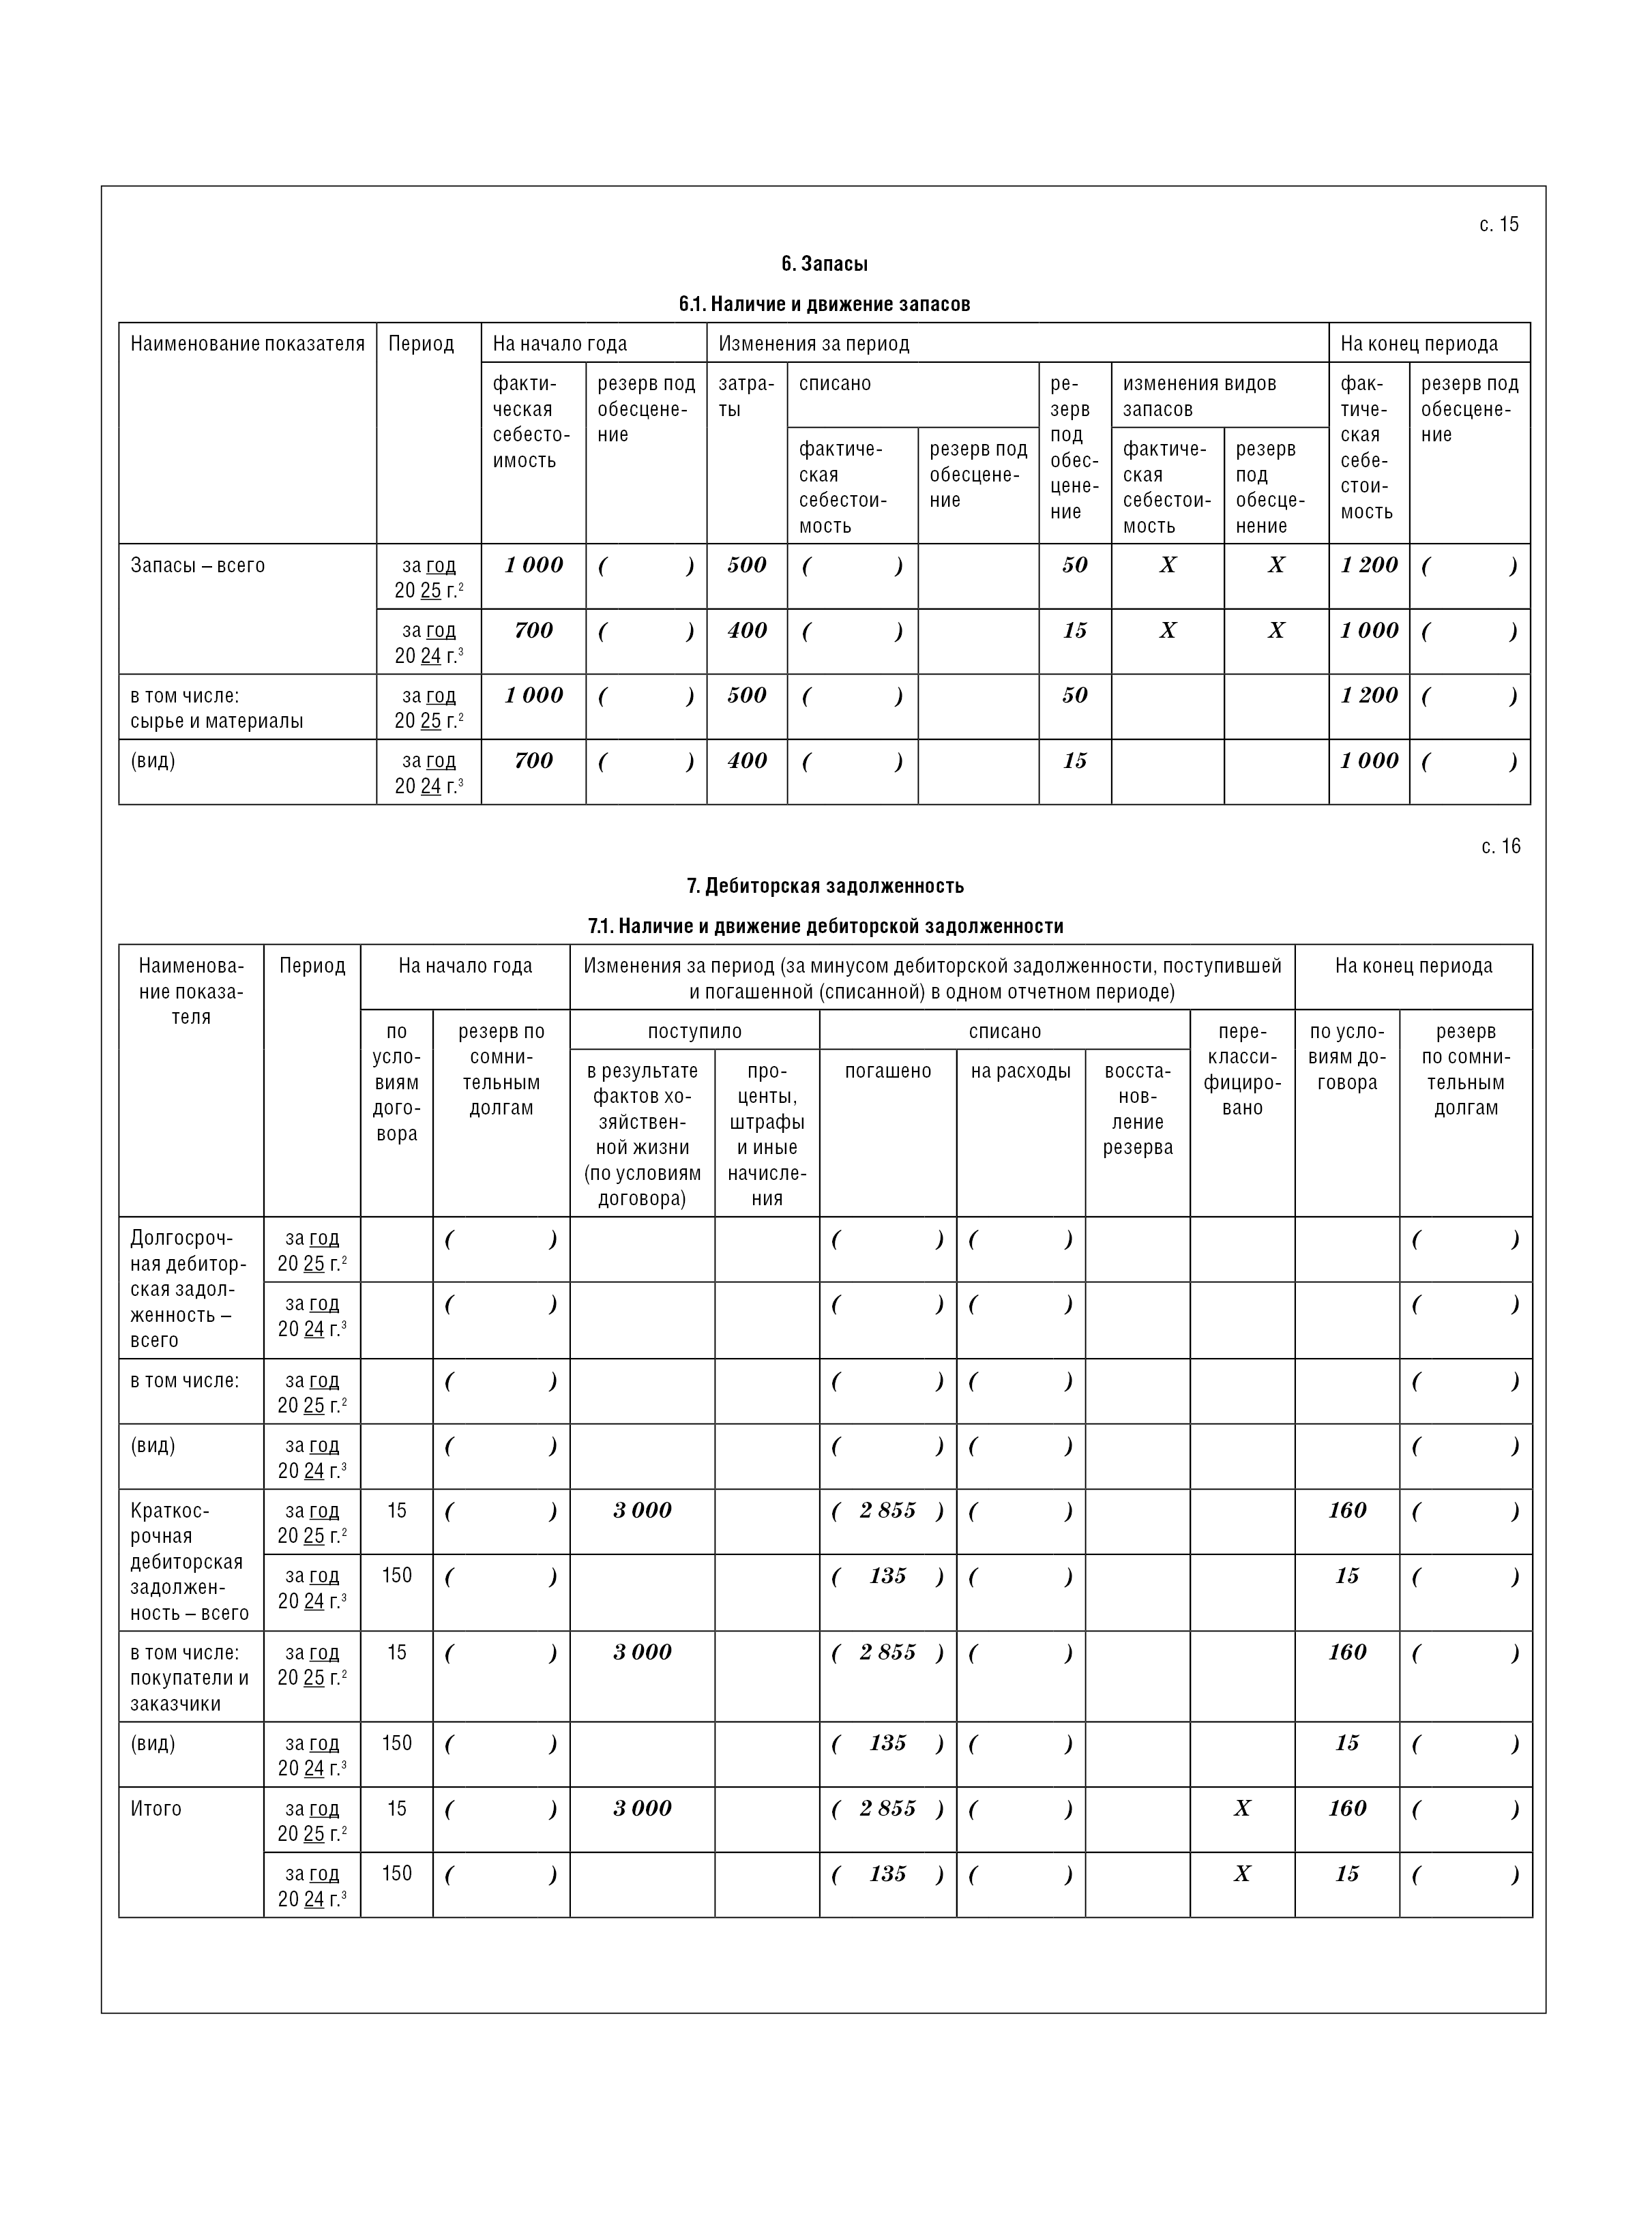
Таблица 6.1 «Наличие и движение запасов»
При заполнении таблицы 6.1 используют данные по счетам 10 «Материалы», 15 «Заготовление и приобретение материальных ценностей», 16 «Отклонение в стоимости материальных ценностей», 41 «Товары», 43 «Готовая продукция», 45 «Товары отгруженные».
В таблице 6.1 требуется также указать сведения о долгосрочных активах к продаже, так как сведения о них отнесены к минимальному перечню, обязательному для раскрытия в отчетности (п. 9 ФСБУ 4/2023).
Здесь указывают:
- себестоимость запасов по видам и величину резерва под обесценение запасов на начало и на конец периода;
- изменения за период (приобретение, списание и изменение вида запасов (подп. «б» п. 45 ФСБУ 5/2019).
Сведения приводятся на начало и конец отчетного и предыдущего годов (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Таблица 6.2 «Запасы, в отношении которых имеются ограничения имущественных прав»
В таблице 6.2 раскройте информацию о балансовой стоимости запасов, находящихся в пути, а также находящихся в залоге (подп. «г» п. 45 ФСБУ 5/2019). Сведения приводятся на отчетную дату, а также на конец предыдущего года и на конец года, предшествующего предыдущему (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
В текстовой части пояснений нужно раскрыть дополнительную информацию: способы расчета себестоимости запасов, причины восстановления ранее созданного резерва под обесценение запасов, в результате чего произошло увеличение чистой стоимости продажи запасов (подп. «в», «д» п. 45 ФСБУ 5/2019).
Раздел 7. Дебиторская задолженность
В разделе «Дебиторская задолженность» раскройте информацию по строке 1230 бухгалтерского баланса.
Таблица 7.1 «Наличие и движение дебиторской задолженности»
Здесь указывают данные по счетам 60, 62, 68, 69, 70, 71, 73, 75, 76:
- на начало года - суммарное дебетовое сальдо по указанным счетам;
- на конец периода – суммарные остатки дебиторской задолженности по тем же счетам.
Это задолженность контрагентов перед компанией за выполненные работы, поставленные товары, по выданным займам и др.
Информацию раскрывают по долгосрочной и краткосрочной дебиторской задолженности в разрезе их видов согласно условиям договоров. Отдельно указывают:
- суммы начисленного резерва по сомнительным долгам;
- данные о восстановлении резерва по сомнительным долгам;
- сведения об изменениях дебиторской задолженности за период (поступление, списание, начисления, в том числе проценты и штрафы, переклассификация из долгосрочной в краткосрочную).
Движение дебиторской задолженности следует показывать свернуто , то есть раскрывать данные за вычетом задолженности, поступившей и погашенной (списанной) в одном отчетном периоде.
Данные приводятся за отчетный период и за предыдущий год – на начало и конец каждого периода (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Таблица 7.2 «Просроченная дебиторская задолженность»
В таблице 7.2 раскрывают информацию по просроченной дебиторской задолженности Суммы просроченной задолженности в разрезе их видов укажите в двух оценках:
- по условиям договоров (то есть в полной сумме);
- и за вычетом созданного под нее резерва по сомнительным долгам (в балансовой оценке).
Сведения приводят по состоянию на отчетную дату и на 31 декабря двух предыдущих двух лет (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
Раздел 8. Обязательства
В разделе 8 «Обязательства» раскрывают информацию по строкам бухгалтерского баланса:
- 1410 «Долгосрочные заемные средства»;
- 1450 «Прочие долгосрочные обязательства»;
- 1510 «Краткосрочные заемные средства»;
- 1520 «Краткосрочная кредиторская задолженность»;
- 1550 «Прочие краткосрочные обязательства».
Раздел состоит из трех таблиц.
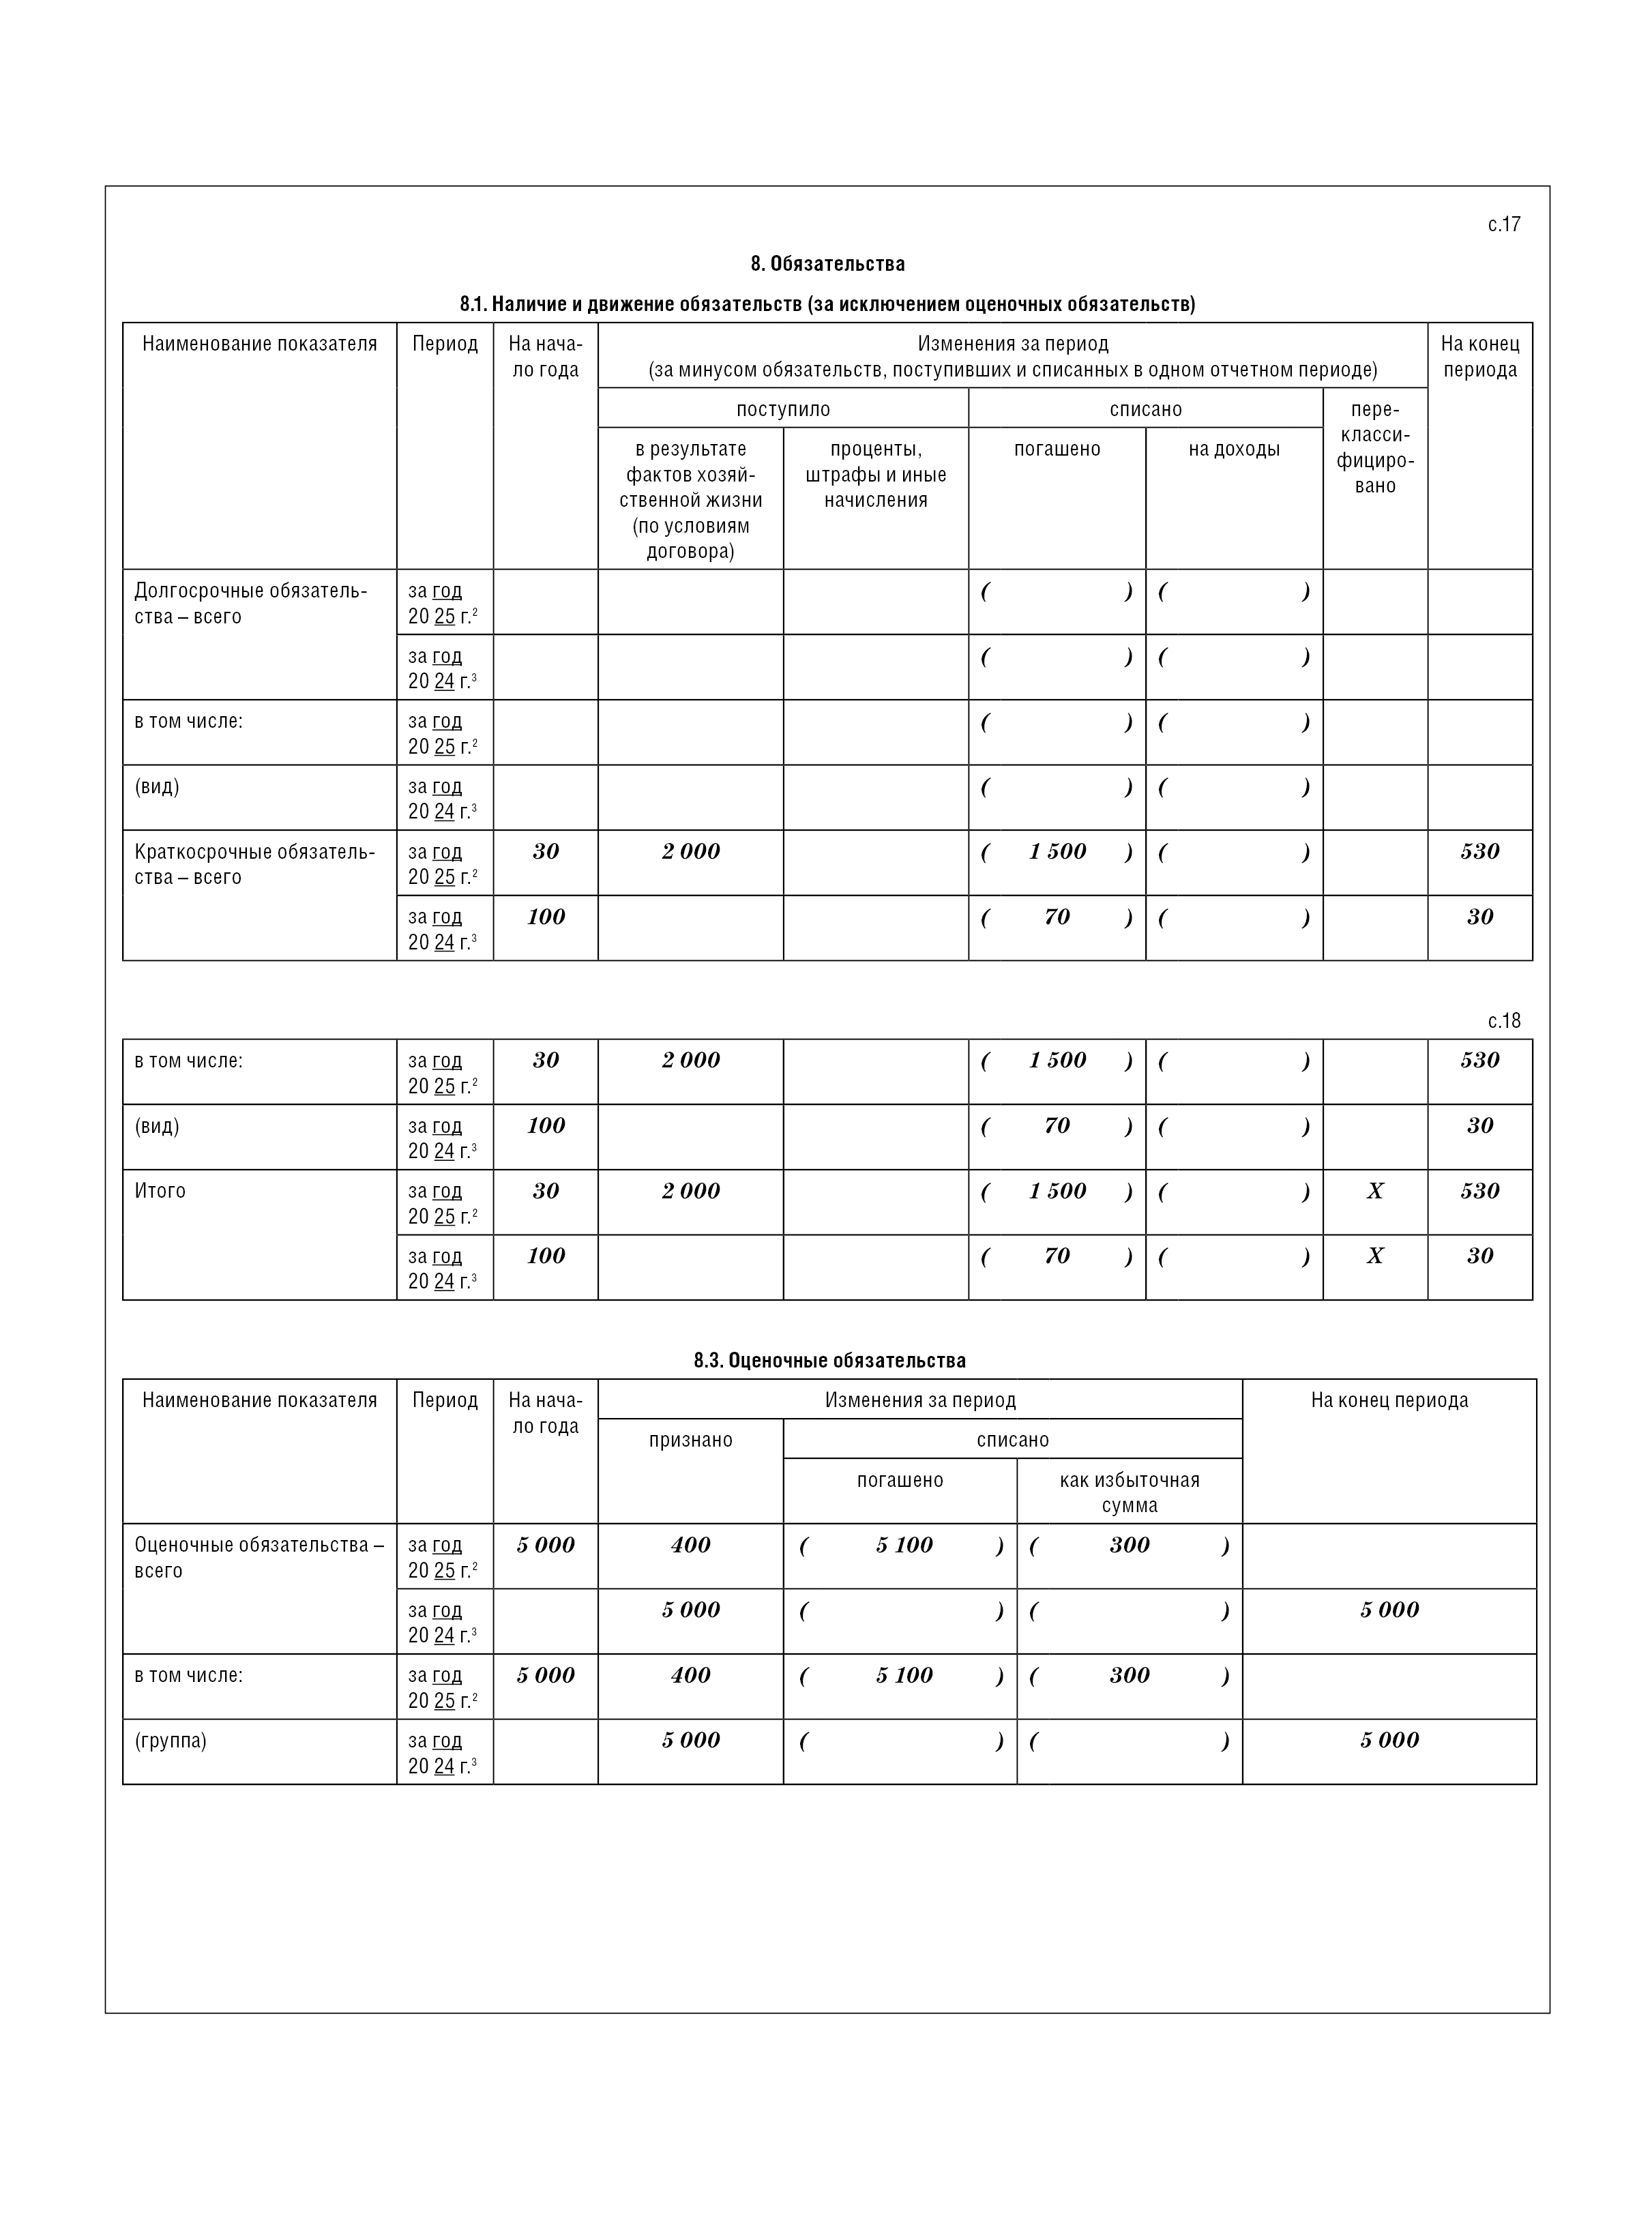
Таблица 8.1 «Наличие и движение обязательств (за исключением оценочных обязательств)»
Сведения заполняют отдельно по долгосрочным и краткосрочным обязательствам по видам – заемные средства, кредиторская задолженность, прочие обязательства – согласно условиям заключенных договоров.
При классификации обязательств учитываются не только условия договора, устанавливающие срок погашения при обычных обстоятельствах, но и фактическое наличие или отсутствие у организации безусловного права на отсрочку погашения обязательства не менее чем на 12 месяцев после отчетной даты (п. 17 ФСБУ 4/2023).
В графе «На начало года» отражают суммарное кредитовое сальдо по счетам 60, 62, 66, 67, 68, 69, 70, 71, 73, 75, 76 на 1 января отчетного года. В графе «На конец периода» - остатки кредиторской задолженности по тем же счетам.
Это суммы обязательств компании перед контрагентами, перед инвесторами и банками. Также компания может иметь обязательства перед персоналом (по оплате труда и прочим основаниям), перед бюджетом и внебюджетными фондами и т.д.
В графе «Изменения за период» отражают поступления и выбытия задолженностей, отдельно изменения в связи с начислением процентов и штрафов, а также их переклассификацию (перевод из долгосрочной в краткосрочную). Движение задолженности в течение года показывают свернуто – за минусом задолженности, поступившей и погашенной (списанной) в одном отчетном периоде.
В этом разделе данные приводятся на начало и конец отчетного и предыдущего годов (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Таблица 8.2 «Просроченные обязательства»
В таблице 8.2 дают в разрезе видов обязательств информацию о задолженности, срок погашения которой истек на конец отчетного периода и на 31 декабря предыдущих двух лет (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
Таблица 8.3 «Оценочные обязательства»
В таблице 8.3 представляют информацию, поясняющую строки бухгалтерского баланса:
- 1430 «Долгосрочные оценочные обязательства»;
- 1540 «Краткосрочные оценочные обязательства».
Здесь используются сальдо и обороты по соответствующим субсчетам счета 96 в разрезе видов (групп) оценочных обязательств (п. 24 ПБУ 8/2010).
Суммы оценочных обязательств отражают по остаткам на начало и на конец отчетного и предыдущего года (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Также приводятся данные об изменениях оценочных обязательств за каждый из периодов (суммы признанных, списанных (погашенных) и избыточных сумм оценочных обязательств).
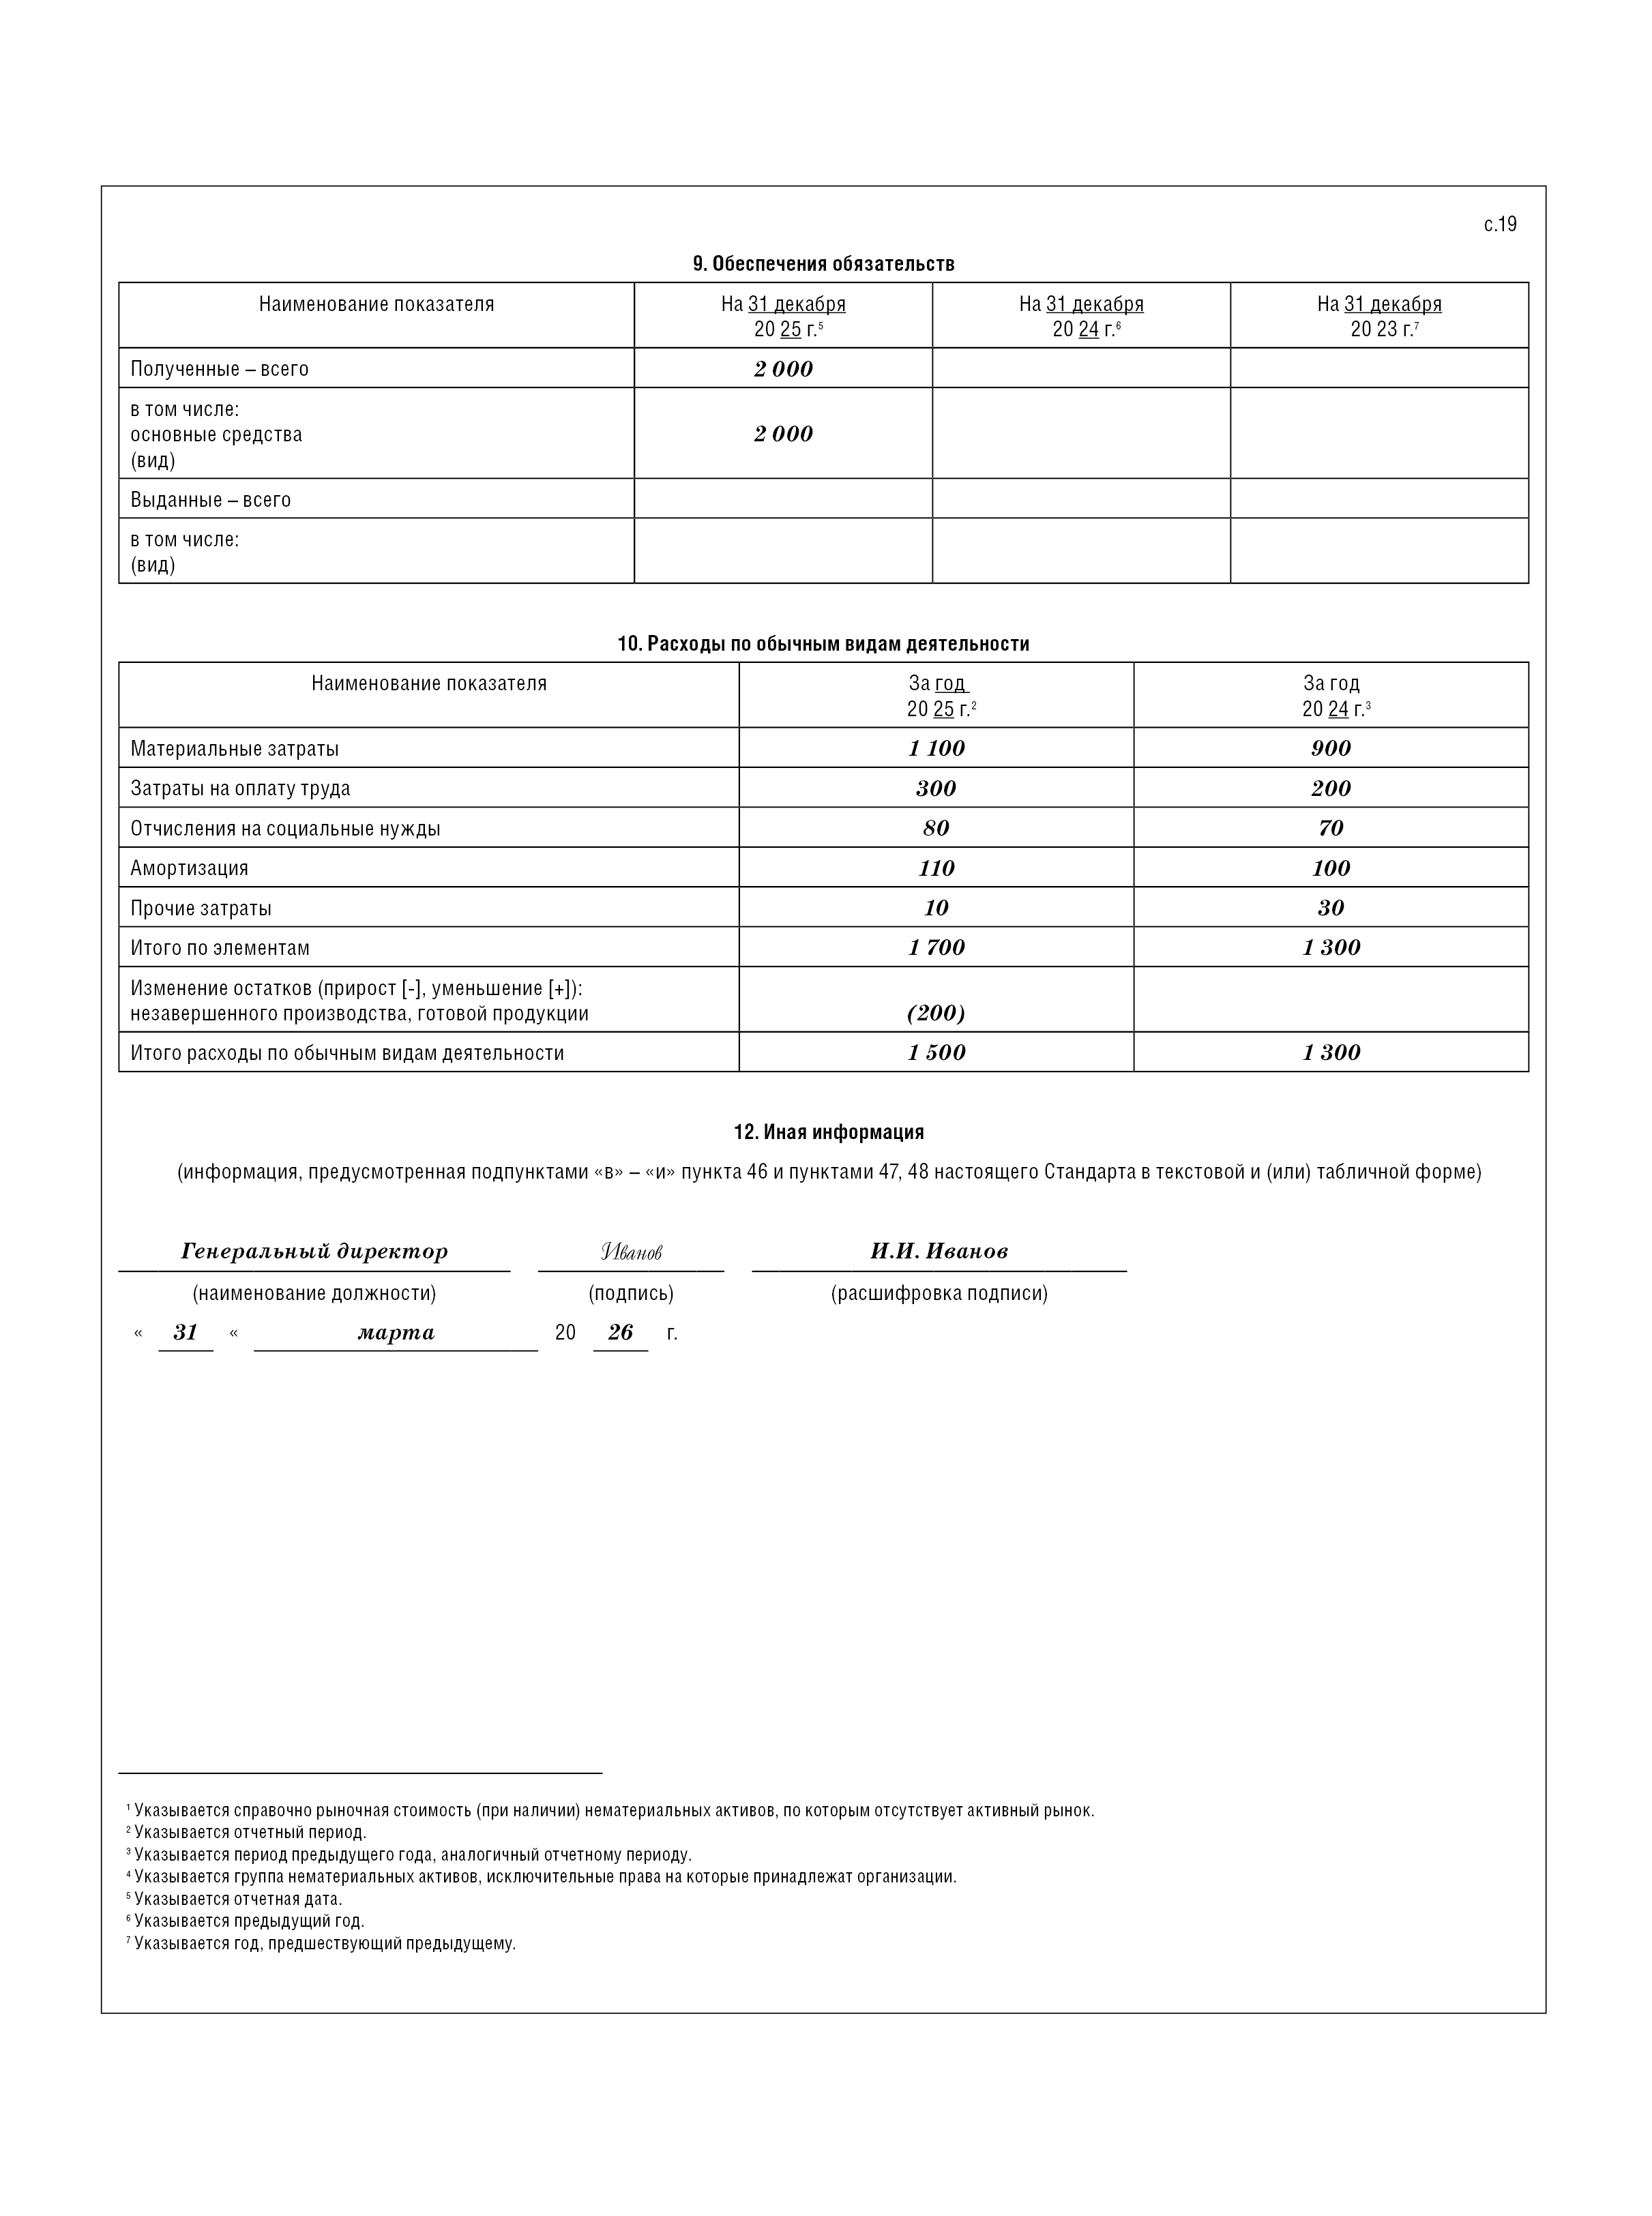
Раздел 9. Обеспечение обязательств
Раздел 9 состоит из одной таблицы.
В ней дается информация о забалансовых счетах 008 и 009.
Данные нужно приводить в отдельности по полученным и выданным обеспечениям обязательств в разрезе их видов.
Согласно статье 329 ГК РФ обеспечениями обязательств могут быть:
- залог;
- поручительство третьих лиц;
- банковская гарантия;
- аккредитив;
- удержание имущества должника. (п. 1 ст. 329 ГК).
К полученным обеспечениям относятся те, которые получила сама организация (но не те, которые были выданы третьими лицами по обязательствам организации).
Данные приводятся на конец отчетного периода и на 31декабря двух предшествующих лет (примечания 5, 6 и 7 к приложению 8 ФСБУ 4/2023).
Раздел 10. Расходы по обычным видам деятельности
Раздел 10 включает одну таблицу.
В ней раскрывается состав показателей отчета о финансовых результатах:
- строка 2120 «Себестоимость продаж»;
- строка 2210 «Коммерческие расходы»;
- строка 2220 «Управленческие расходы».
Данные о расходах представляются в разрезе их экономических элементов с учетом изменения остатков незавершенного производства и готовой продукции (п. 30 ФСБУ 4/2023, абз. 2 п. 22. п. 8 ПБУ 10/99).
Суммы затрат приводятся за отчетный и предыдущий годы (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
По строке «Материальные затраты» покажите кредитовые обороты по счетам 10 «Материалы», 16 «Отклонение в стоимости материальных ценностей» в корреспонденции со счетами учета затрат (20, 21, 23, 25, 26, 29 и 44).
Если фирма занимается торговлей, то отразите также суммы, списанные с кредита счета 41 «Товары» в дебет счета 90 «Продажи».
В строке «Расходы на оплату труда» отразите кредитовый оборот по счету 70 «Расчеты с персоналом по оплате труда» в корреспонденции со счетами учета затрат по обычным видам деятельности.
По строке «Отчисления на социальные нужды» укажите суммы, списанные на счета учета затрат с кредита счета 69 «Расчеты по социальному страхованию и обеспечению».
Для заполнения строки «Амортизация» суммируйте обороты по кредиту счетов 02 «Амортизация основных средств» и 05 «Амортизация нематериальных активов» в корреспонденции со счетами учета затрат.
В строке «Прочие затраты» приведите стоимость работ и услуг производственного и непроизводственного характера (если первые вы не включаете в состав материальных расходов). К последним относятся консультационные, юридические, рекламные услуги, а также представительские и командировочные расходы. Информацию о них возьмите из кредита счетов 60, 71 и 76 в корреспонденции со счетами учета расходов. Все показатели приведите за отчетный и предыдущий годы.
В строке «Итого по элементам» отразите общую сумму затрат фирмы по обычным видам деятельности за отчетный и предшествующий годы. Это сумма предыдущих строк.
В следующей строке покажите изменение остатков незавершенного производства, готовой продукции и т. д. за каждый год.
В последней строке таблицы укажите общую сумму расходов по обычным видам деятельности.
Раздел 11. Государственная помощь
В разделе 11 раскрывают информацию, которая может быть включена в строки бухгалтерского баланса:
- 1410 «Долгосрочные заемные средства»;
- 1510 «Краткосрочные заемные средства»;
- 1530 «Доходы будущих периодов».
Раздел 11 состоит из двух таблиц.
Таблица 11.1 «Бюджетные средства»
Здесь приводят информацию по полученным бюджетным средствам. Отдельно показывают суммы, полученные:
- на финансирование капитальных затрат;
- на финансирование текущих расходов.
Данные раскрывают за отчетный и за предшествующий годы (абз. 1 п. 22 ПБУ 13/2000).
Таблица 11.2 «Бюджетные кредиты»
В этой таблице приводят информацию о суммах полученных бюджетных кредитов в целом и в разрезе их целевого назначения, а также суммы их изменения (получение и возврат).
Данные раскрываются за отчетный и предыдущий годы на начало и конец каждого периода (примечания 2, 3 к приложению 8 ФСБУ 4/2023).
Раздел 12. Иная информация
В этом разделе возможно привести (при наличии) информацию, предусмотренную подпунктами "в" - "и" пункта 46 и пунктами 47 и 48 ФСБУ 4/2023.
- краткую характеристику размеров и структуры фирмы;
- краткую характеристику ее обычных видов деятельности;
- объемы продаж продукции, товаров, работ, услуг по видам и географическим рынкам сбыта;
- данные о чрезвычайных фактах хозяйственной деятельности и их последствиях;
- сведения о деловой активности организации;
- показатели эффективности использования ресурсов и т. д.
Информацию по возможности представьте в динамике (за несколько лет). При этом укажите факторы, повлиявшие в отчетном году на финансовые результаты фирмы.
О размерах фирмы (масштабах бизнеса) отчасти можно судить по величине ее уставного капитала, численности работающих, размерам производственных площадей и других ресурсов.
Можно кратко описать производственную структуру организации: ее производства, цеха, службы, а также обособленные подразделения, включая филиалы и представительства.
Например:
Общие сведения о деятельности фирмы Общество с ограниченной ответственностью «Пассив» создано в 2021 году. В отчетном году его участниками являлись граждане России. Уставный капитал общества составляет 150 000 руб. На конец отчетного периода на фирме работало 66 человек. ООО «Пассив» состоит из следующих отделов и служб:
Фирма имеет собственную производственную базу. Она представлена капитальным складом общей площадью 600 кв. м и гаражом на шесть автомобилей, над которыми располагается офис и производственные службы. |
Характеризуя деятельность фирмы по видам, приведите сведения:
- об ассортименте и объемах производимой продукции (выполняемых работ, оказываемых услуг) за отчетный и предшествующие годы;
- о направлениях ее инвестиций (покупка, создание и продажа основных средств, нематериальных активов, ценных бумаг; предоставление займов; участие в уставных капиталах других организаций);
- о планах расширения или изменения отраслевой и видовой структуры деятельности фирмы.
В письме Минфина от 22 января 2026 г. № 07-04-09/3478 уточнено, что информация в отношении активов, без знания которой заинтересованными пользователями невозможна оценка финансового положения организации, приводится по рыночной стоимости.
Исходя из пункта 49 ФСБУ 14/2022, в бухгалтерской отчетности раскрывается с учетом существенности информация в отношении объектов НМА, без знания которой заинтересованными пользователями невозможно оценить финансовые результаты деятельности организации.
Это касается информации о рыночной стоимости объектов НМА, оцениваемых после признания в бухгалтерском учете по первоначальной стоимости.
Среди такой информации - наименование, балансовая стоимость, оставшийся срок полезного использования, иная информация. В составе иной информации раскрывается рыночная стоимость по состоянию на отчетную дату (при наличии).
В соответствии со статьей 3 Федерального закона «Об оценочной деятельности» под рыночной стоимостью объекта оценки понимается наиболее вероятная цена, по которой данный объект оценки может быть отчужден на открытом рынке в условиях конкуренции, когда стороны сделки действуют разумно, располагая всей необходимой информацией, а на величине цены сделки не отражаются какие-либо чрезвычайные обстоятельства.
С целью определения рыночной стоимости организация может привлечь оценщика в соответствии с Федеральным законом «Об оценочной деятельности».
Согласно Федеральному закону от 23 июня 2016 года № 215-ФЗ, все компании обязаны иметь информацию о своих бенефициарных владельцах, хранить ее и документально подтверждать достоверность этих данных.
Бенефициарный владелец – это физическое лицо, которое в конечном счете прямо или косвенно (через третьих лиц) владеет (имеет преобладающее участие более 25% в капитале) клиентом – юридическим лицом либо имеет возможность контролировать действия клиента (ст. 3 Закона от 7 августа 2001 г. № 115-ФЗ). В отличие от Закона № 215-ФЗ Налоговый кодекс употребляет термин «взаимозависимые лица».
Информация о бенефициарных владельцах и другая информация
Пример. Как определить бенефициарного владельца
И. П. Сидоров владеет 51% акций в АО «Альфа». В свою очередь, «Альфа» является владельцем 60% акций в АО «Гамма».
Поскольку И. П. Сидоров не владеет акциями АО «Гамма» напрямую, участие его в капитале этого общества следует признать косвенным.
Доля косвенного участия Сидорова в АО «Гамма» составит
0,51 x 0,6 = 0,306 или 30,6%.
Следовательно, Сидоров имеет преобладающее участие в капитале (более 25%) и отвечает признакам бенефициарного владельца АО «Гамма».
Таким образом, все компании обязаны:
1) располагать информацией о своих бенефициарных владельцах и принимать обоснованные и доступные в сложившихся обстоятельствах меры по установлению в отношении своих бенефициарных владельцев следующих сведений:
- фамилия, имя, а также отчество;
- гражданство;
- дата рождения;
- реквизиты документа, удостоверяющего личность;
- данные миграционной карты, документа, подтверждающего право иностранного гражданина или лица без гражданства на пребывание (проживание) в Российской Федерации;
- адрес места жительства (регистрации) или места пребывания;
- ИНН (при его наличии).
Если так просто определить бенефициара невозможно, то для подстраховки нужно иметь доказательства, подтверждающие, что компания предприняла меры для его установления;
2) регулярно, но не реже одного раза в год обновлять информацию о своих бенефициарных владельцах и документально фиксировать полученную информацию;
3) хранить информацию о своих бенефициарных владельцах и о принятых мерах по их установлению не менее пяти лет со дня получения такой информации;
4) представлять имеющуюся документально подтвержденную информацию о своих бенефициарных владельцах либо о принятых мерах по установлению в отношении своих бенефициарных владельцев сведений по запросу уполномоченного органа, налоговых органов или иного федерального органа исполнительной власти, уполномоченного Правительством РФ.
Постановлением Правительства РФ от 31 июля 2017 года № 913 утверждены правила представления юридическими лицами такой информации. Так, сведения о бенефициарных владельцах нужно предоставить в течение пяти рабочих дней со дня получения запроса.
За неисполнение перечисленных требований установлен административный штраф (ст. 14.25.1 КоАП РФ):
- для должностных лиц – от 30 000 до 40 000 рублей;
- для юридических лиц – от 100 000 до 500 000 рублей.
Финансовая деятельность
В данном разделе пояснений можно показать динамику важнейших экономических и финансовых показателей деятельности организации за последние несколько лет.
Прежде всего расшифруйте состав прибылей и убытков, прочих доходов и расходов фирмы.
Эту информацию можно представить так:
Финансовая деятельность Финансовые результаты деятельности «Пассива» представлены в таблице (тыс. руб.):
По данным таблицы видно, что наиболее прибыльной для «Пассива» является торговля. Убыточность сервисного обслуживания объясняется тем, что фирма осуществляет его по большей части бесплатно в период действия гарантии на проданное оборудование. На холодильное оборудование гарантийный срок составляет два года. |
В этом разделе можно привести решение собственников фирмы о распределении чистой прибыли, например, такое:
Собрание участников «Пассива» (протокол от 17 марта 2027 г. № 1) утвердило годовую бухгалтерскую отчетность общества за 2025 г. и распределение чистой прибыли. Согласно протоколу, прибыль после налогообложения в сумме 1 850 743 руб. направляется:
|
Информация о связанных сторонах
Информацию о связанных сторонах раскрывают в соответствии с ПБУ 11/2008 (п. 14).
Так, связанными сторонами признаются:
- аффилированные лица, определяемые в соответствии с законодательством Российской Федерации;
- организации, осуществляющие совместную деятельность;
- негосударственный пенсионный фонд, обслуживающий данную организацию или связанную с ней другую организацию.
Считается, что фирма контролирует другую организацию, если она имеет:
- 50% и более общего количества голосов, приходящихся на ее голосующие акции или доли уставного капитала;
- право распоряжаться (непосредственно или через свои дочерние общества) более чем 20% общего количества голосов, своей долей в этой организации и имеет возможность определять решения, принимаемые организацией.
Операциями со связанной стороной могут быть:
- приобретение и продажа основных средств, товаров, работ, услуг, аренда, финансовые операции (включая займы), передача имущества посредством вкладов в уставные (складочные) капиталы, предоставление и получение обеспечений исполнения обязательств и другие операции.
В пояснениях раскрывается информация по каждой связанной стороне:
- ее полное наименование;
- место государственной регистрации или место ведения хозяйственной деятельности;
- характер отношений;
- виды операций;
- объем операций каждого вида (в абсолютном или относительном выражении);
- стоимостные показатели по не завершенным на конец отчетного периода операциям;
- условия и сроки осуществления расчетов по операциям, а также формы расчетов;
- величина образованных резервов сомнительных долгов на конец отчетного периода;
- величина списанной дебиторской задолженности, по которой срок исковой давности истек, других долгов, в том числе за счет резерва сомнительных долгов;
- размеры вознаграждений, выплачиваемых основному управленческому персоналу.
К управленческому персоналу относятся генеральный директор и его заместители, члены правления, члены совета директоров и должностные лица компании, которые осуществляют планирование, руководство и контроль деятельности компании. В составе информации о связанных сторонах нужно привести суммы краткосрочных и долгосрочных вознаграждений, причитающихся этим людям (п. 12 ПБУ 11/2008).
Краткосрочные — подлежащие выплате в течение отчетного периода и 12 месяцев после отчетного периода:
- заработная плата за отчетный период;
- налоги и взносы, начисленные на заработную плату;
- оплата ежегодного отпуска;
- оплата лечения и медицинского обслуживания;
- оплата коммунальных услуг и т. п.
Долгосрочные — подлежащие выплате по истечении 12 месяцев после отчетной даты:
- платежи (взносы) по договорам добровольного страхования и договорам негосударственного пенсионного обеспечения;
- платежи, связанные с обеспечением пенсии и других социальных гарантий по окончании трудовой деятельности;
- вознаграждения в виде опционов эмитента, акций, паев, долей в уставном (складочном) капитале и выплаты на их основе.
Инвестиционная деятельность
Этот раздел текстовой части пояснений начните с характеристики внеоборотных активов фирмы. Укажите данные о наличии и структуре основных фондов, степени их использования и изношенности, а также о наличии нематериальных активов. Для этого рассчитайте коэффициенты износа, обновления, выбытия и др. При этом приведите порядок расчета аналитических показателей. Здесь же уместно привести динамику инвестиций за предшествующие годы и на перспективу.
Вот пример:
Инвестиционная деятельность Основные производственные фонды организации представлены кирпичным зданием постройки 2019 г.; автопарком из двух тентованных КамАЗов, четырех грузовых «газелей» и четырех легковых автомашин разных марок; системой кондиционирования; мебелью; оргтехникой и производственным инструментом. Все они находятся в эксплуатации. Основные фонды «Пассива» изношены на 41%, в том числе:
Коэффициент износа ОС = Сумма износаПервоначальная стоимость ОС = 2 250 000 руб.5 500 000 руб. = 0,41 За отчетный год основные фонды обновлены на 7,3% за счет покупки автомобиля и двух компьютеров: Коэффициент обновления = Стоимость приобретенных ОССтоимость ОС на начало года = 375 000 руб.5 125 000 руб. = 0,073 Фондоотдача в 2026 году составила 218 руб. на каждый рубль основных производственных фондов. |
После этого опишите источники финансирования инвестиций – собственные и привлеченные. Основным собственным источником выступает чистая прибыль.
Если фирма может использовать привлеченные деньги, опишите их объемы, сроки, на которые их выдали, и условия возврата.
Это могут быть:
- государственное целевое финансирование;
- финансирование от внебюджетных фондов;
- финансирование, полученное от других организаций (как правило, материнских или дочерних компаний);
- средства долевого участия;
- кредиты и займы.
Инвестиционный план можно описать так:
В 2027 году «Пассив» планирует открыть филиал в г. Екатеринбурге, организовав в нем бригады монтажников и наладчиков для обслуживания близлежащих регионов. С этой целью на первом этапе производственное помещение фирма намерена арендовать. Средства, необходимые на его ремонт и оснащение, зарезервированы путем формирования за счет чистой прибыли фонда производственного развития. |
Информация о прекращаемой деятельности
В пояснениях в соответствии с пунктом 23 ПБУ 16/02 (утв. приказом Минфина от 2 июля 2002 г. № 66н) в произвольном виде дается такая информация:
- о сроках начала и завершения прекращения деятельности;
- о составе активов, подлежащих продаже;
- о затратах, связанных с прекращением деятельности;
- о создании резервов под данные затраты;
- об убытках организации в связи со снижением стоимости продаваемых активов из-за изменения рыночных цен на них.
Согласно подпункту «г» пункта 27 ФСБУ 4/2023, в отчете о финансовых результатах приводится чистая прибыль (убыток), представляющая собой арифметическую сумму прибыли (убытка) от продолжающейся деятельности до налогообложения, налога на прибыль организаций, прибыли (убытка) от прекращаемой деятельности (за вычетом относящегося к ней налога на прибыль организаций). Прибыль (убыток) от прекращаемой деятельности (за вычетом относящегося к ней налога на прибыль организаций) показывают по строке 2420 отчета.
Прекращение деятельности может быть осуществлено следующими способами:
- путем продажи имущественного комплекса (предприятия) целиком или его части, на которой возможно выполнение самостоятельного комплекса работ по производству продукции, работ, услуг, продаже товаров;
- путем продажи отдельных активов организации, без функционирования которых прекращается исполнение какого - либо вида деятельности;
- путем отказа от продолжения части деятельности;
- путем реорганизации организации в форме выделения из ее состава одного или нескольких юридических лиц.
В случае признания прекращения деятельности в период после окончания отчетного года, но до даты подписания годовой бухгалтерской отчетности, данные события в бухгалтерской отчетности должны быть отражены в соответствии с ПБУ 7/98 «События после отчетной даты» (утв. приказом Минфина от 25 ноября 1998 г. № 56н).
При прекращении деятельности уполномоченным органом организации должно быть принято решение о ее прекращении, и выработана единая программа мероприятий по прекращению деятельности (п. 7 ПБУ 16/02). В пояснениях к бухбалансу можно дать такую информацию:
Информация о прекращаемой деятельности По решению общего собрания участников ООО «Актив» от 29 ноября 2026 г. общество прекращает деятельность цеха по производству офисной мебели в г. Калуге. Решение доведено до сведения юридических и физических лиц, интересы которых затронуты в результате прекращения деятельности общества, 30 ноября. В результате прекращения производства офисной мебели работники цеха в количестве 7 человек подлежат сокращению. Будут прекращены договорные отношения с контрагентами. Ожидаемый срок завершения прекращения деятельности – март 2027 г. В соответствии с принятой программой сокращения деятельности общество планирует:
По состоянию на 31 декабря 2026 г. в бухгалтерском балансе:
Из них:
По состоянию на 31 декабря 2026 г. в бухгалтерском балансе отражены соответствующие резервы:
|
Деятельность считается прекращенной с наиболее ранней из дат:
- заключения организацией договоров купли-продажи активов, без которых осуществление деятельности невозможно;
- доведения информации о прекращении деятельности до заинтересованных лиц (работников организации, акционеров, поставщиков и др.).
С момента признания деятельности прекращаемой до завершения прекращения деятельности организация каждый отчетный период должна уточнять стоимость активов с учетом их текущей рыночной стоимости. В случае увеличения рыночной стоимости в бухгалтерском учете отражаются увеличение актива и прочий доход.
Информация должна отражаться в отчетности каждого периода, начиная с момента, когда часть деятельности организации будет признана прекращаемой, и до момента, когда по этой деятельности завершили расчеты. То есть пока идут расчеты по прекращаемой деятельности, информацию о ней надо показывать в бухгалтерской отчетности (Приказ Минфина от 5 апреля 2019 г. № 54н).
В соответствии с приказом Минфина информация по прекращению использования долгосрочных активов к продаже также относится к информации по прекращаемой деятельности.
Долгосрочные активы к продаже - это:
- основные средства и другие внеоборотные активы (кроме финансовых вложений), использование которых прекращено (принято решение об их продаже) и возобновляться не будет;
- предназначенные для продажи предметы, остающиеся от выбытия внеоборотных активов или извлекаемые в процессе их текущего содержания, ремонта, модернизации (кроме тех, которые отнесены к запасам и будут использоваться в производственной деятельности).
Раскрыть нужно следующую информацию:
- описание долгосрочных активов к продаже;
- описание фактов и обстоятельств продажи, включая предполагаемый способ и период продажи.
По факту продажи долгосрочного актива к продаже в пояснениях нужно отразить:
- полученную прибыль (убыток);
- относящуюся к этому результату сумму налога на прибыль.
Информацию о долгосрочных активах к продаже можно описать, к примеру, так:
ООО «Пассив» принадлежало основное средство — автокран 2014 года выпуска. В октябре 2025 года этот автокран использовать перестали и купили новый, более производительный. Так как на автокране работал один работник, было принято решение старый автокран продать. Данное решение оформили приказом генерального директора от 5 октября 2025 г. № 25-ПР. Автокран был выставлен на продажу в октябре 2025 года по остаточной стоимости в сумме 550 000 руб., однако до декабря 2025 года он не был продан. Поэтому в декабре 2025 года его цену снизили до 500 000 руб. и начислили резерв под снижение стоимости долгосрочного актива к продаже в размере 50 000 руб. Автокран был продан в январе 2026 года по цене 695 400 руб. (в т.ч. НДС 125 400 руб.). Прибыль от продажи автокрана составила 20 000 руб. (695 400 - 125 400 - 550 000 + 50 000). Ей соответствует налог на прибыль в размере 5000 руб. (20 000 руб. х 25%). В отчете о финансовых результатах за 2026 год по строке 2420 указана сумма 15 000 руб. (20 000 - 5000). |
Ограничение объема пояснений
Приказом Минфина от 27 ноября 2020 г. № 287н предусмотрено, что, если информация, представленная в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах ведет к экономическим или репутационным потерям, то объем таких сведений следует ограничивать. Действие приказа затрагивает четыре действующих ПБУ (подробная информация представлена ниже).
В них, в разделы «Раскрытие информации», добавлен пункт, в котором говорится следующее. В случаях, когда раскрытие информации в объеме, предусмотренном данным ПБУ, может привести к потерям экономического характера или урону деловой репутации организации, ее контрагентов или связанных с ней сторон, то информацию в пояснениях к бухгалтерской отчетности можно показывать «в ограниченном объеме, не раскрывая те сведения, которые обусловливают указанные потери и (или) урон».
Это персонифицированная информация о ваших контрагентах и договорах. Разрешено отражать ее не в персонифицированном, а в сводном виде.
Это будет в какой-то мере препятствием для фирм-конкурентов:
- переманивать клиентов;
- подрывать деловую репутацию;
- подводить под экономические санкции и др.
Как сократить объем информации о доходах
Согласно ПБУ 9/99 «Доходы организации» (утв. приказом Минфина от 6 мая 1999 № 32н), в бухотчетности подлежит раскрытию, как минимум, такая информация (п. 17 ПБУ 9/99):
- о порядке признания выручки организации;
- о способе определения готовности работ, услуг, продукции, выручка от выполнения, оказания, продажи которых признается по мере готовности.
В отношении выручки, полученной от выполнения договоров, предусматривающих исполнение обязательств (оплату) неденежными средствами, подлежит раскрытию, как минимум, следующая информация (п. 19 ПБУ 9/99):
- общее количество организаций, с которыми есть указанные договоры, с указанием тех, на которые приходится основная часть такой выручки;
- доля выручки, полученной по указанным договорам со связанными организациями;
- способ определения стоимости продукции (товаров), переданной организацией.
Как сократить объем информации о доходах?
Например, не указывать сведения об организациях, на которые приходится основная часть выручки, полученной по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами. При этом нужно указать причины, по которым более подробная информация не раскрыта.
Как сократить объем информации о связанных сторонах
В пункте 10 ПБУ 11/2008 «Информация о связанных сторонах» (утв. приказом Минфина от 29 апреля 2008 г. № 48н) говорится, что в бухгалтерской отчетности раскрывается, в частности, следующая информация по операциям со связанными сторонами:
- характер отношений;
- виды и объемы операций;
- условия, сроки и формы расчетов;
- стоимостные показатели по не завершенным на конец отчетного периода операциям
- величина образованных резервов по сомнительным долгам;
- величина списанной дебиторской задолженности, по которой срок исковой давности истек, других долгов, нереальных для взыскания, в т. ч. за счет резерва по сомнительным долгам.
Как сокращать объем информации о связанных сторонах?
Во-первых, можно сгруппировать показатели, отражающие аналогичные по характеру отношения и операции со связанными сторонами (кроме случаев, когда раскрытие их необходимо для понимания влияния операций со связанными сторонами на бухотчетность организации).
Во-вторых, не раскрывать сведения по каждой связанной стороне в объеме, предусмотренном ПБУ 11/2008. Такую информацию раскрывать по группе связанных сторон.
Указать причины, по которым более подробная информация не раскрывается.
Как сократить информацию по договорам строительного подряда
Пунктами 27 - 29 ПБУ 2/2008 «Учет договоров строительного подряда» (утв. приказом Минфина от 24 октября 2008 г. № 116н) установлено, что в бухгалтерской отчетности отражаются:
- сумма признанной в отчетном периоде выручки по договору;
- способы определения признанной в отчетном периоде выручки по договору;
- общая сумма понесенных расходов и признанных прибылей (за вычетом признанных убытков) на отчетную дату;
- сумма полученной предварительной оплаты, авансов, задатка на отчетную дату;
- сумма за выполненные работы, не предъявленная заказчику до выполнения определенных условий или до устранения выявленных недостатков работы на отчетную дату;
- задолженность перед заказчиками.
Как сократить объем информации по договорам строительного подряда?
Во-первых, не раскрывать сведения по каждому договору строительного подряда в объеме, предусмотренном ПБУ 2/2008.
Во-вторых, информацию в требуемом объеме раскрывать по совокупности договоров, не завершенных на отчетную дату, и указать причины, по которым более подробная информация не раскрыта.
Как сократить информацию по сегментам
На основании пунктов 22 – 30 ПБУ 12/2010 «Информация по сегментам» (утв. приказом Минфина от 8 ноября 2010 г. № 143н) фирма раскрывает в пояснениях к бухгалтерской отчетности информацию по отчетным сегментам. Отчетными они признаются при соблюдении хотя бы одного из установленных условий:
- выручка сегмента от продаж составляет не менее 10% общей суммы выручки всех сегментов;
- прибыль (убыток) сегмента составляет не менее 10% от суммарной прибыли или суммарного убытка сегментов (что больше);
- активы сегмента составляют не менее 10% суммарных активов всех сегментов.
Перечень отчетных сегментов фирма определяет сама, при этом на отчетные сегменты в бухгалтерской отчетности организации должно приходиться не менее 75% выручки от продаж. Если сумма такой выручки меньше, то выделяют дополнительные отчетные сегменты.
Показатели деятельности, не включенной в отчетные сегменты, раскрываются в бухгалтерской отчетности как прочие сегменты.
Информация по отчетным сегментам включает:
- наименование отчетного сегмента;
- наименование покупателя (заказчика);
- общая величина выручки от продаж такому покупателю (заказчику).
Как сократить информацию по сегментам?
Не раскрывать сведения по каждому покупателю (заказчику) в объеме, предусмотренном ПБУ 12/2010, с указанием причины, по которым более подробная информация не раскрыта.
Как организовать ограничение раскрытия информации
Решение об ограниченном раскрытии информации, об объеме и основаниях такого ограничения принимает руководитель организации - исходя из конкретных условий и обстоятельств ведения хозяйственной деятельности. Основой для такого решения может служить положение о коммерческой тайне, принятое в компании.
В соответствии со статьей 4 Федерального закона № 98-ФЗ «О коммерческой тайне» право на отнесение информации к сведениям, составляющим коммерческую тайну, и на определение перечня и состава такой информации принадлежит обладателю такой информации.
Поэтому всю информацию, которую организация планирует не раскрывать в пояснениях, нужно включить в положение о коммерческой тайне. А затем, перед формированием бухотчетности, выпускают приказ о не раскрытии в пояснениях той или иной информации, которую фирма относит к коммерческой тайне в соответствии с данным положением.
Пример заполнения пояснений к бухгалтерскому балансу и отчету о финансовых результатах
При заполнении пояснений бухгалтер ООО «Пассив» раскрыл следующую информацию (пример условный: в нем приведены отдельные, наиболее часто встречающиеся у большинства компаний, типовые операции).
Информация об основных видах экономической деятельности
ООО «Пассив» занимается производством и продажей готовой продукции.
Информация об учетной политике
Бухгалтерская отчетность ООО «Пассив» за 2026 год сформирована в соответствии с ФСБУ 4/2023, утвержденным Приказом Минфина РФ от 4 октября 2023 г. № 157н, и другими действующими ФСБУ и ПБУ.
Информация по НМА
В 2025 году ООО «Пассив» приобрело исключительное право на изобретение и приняло решение учитывать этот НМА по первоначальной стоимости. Его первоначальная стоимость составила 200 000 руб. На конец 2025 года сумма амортизации по этому нематериальному активу составила 8000 руб.
В течение 2026 года по нему начислена амортизация в сумме 12 000 руб., переоценка не производилась.
Своими силами НМА не создавались.
НМА, в отношении которых имеются ограничения имущественных прав, нет.
Незаконченных операций в отношении капвложений в НМА нет.
Бухгалтер заполнил раздел 3 пояснений в составе таблиц 3.1 и 3.3.
Информация по ОС
На начало отчетного года на балансе компании числится производственное оборудование. Суммарная первоначальная стоимость оборудования на начало года составляет 4 830 000руб., а начисленная амортизация 2 400 000 руб.
В течение года приобрели новое оборудование на сумму 1 000 000 руб.
За год по оборудованию была начислена амортизация в сумме 550 000 руб.
Часть оборудования продали, без перевода в состав долгосрочных активов к продаже. Первоначальная стоимость проданного оборудования 530 000 руб., накопленная по нему амортизация – 490 000 руб.
Признаков обесценения у имеющегося оборудования нет.
ОС, в отношении которых имеются ограничения имущественных прав, нет.
Неамортизируемого имущества нет.
Арендного имущества нет.
Незаконченных операций в отношении капвложений в ОС нет.
Незаконченных операций в отношении капвложений в инвестиционную недвижимость нет.
Бухгалтер заполнил раздел 4 пояснений в составе таблиц 4.1 и 4.3.
Информация по финансовым вложениям
ООО «Пассив» является одним из учредителей другого ООО. Вклад «Пассива» в его уставный капитал – 20 000 руб.
Кроме того, в отчетном году «Пассив» купил пакет акций, не котирующихся на бирже, за 8000 руб.
В прошлом году «Пассив» приобрел процентный вексель номиналом 16 000 руб. На конец отчетного года он не был погашен.
Проценты по указанным финансовым вложениям на конец года составили менее 1 тыс. руб.
Финансовых вложений, находящихся в залоге или переданных в оперативное управление, нет.
Бухгалтер заполнил в разделе 5 пояснений таблицу 5.1.
Информация по запасам
Фактическая себестоимость запасов ООО «Пассив» по состоянию на 1 января 2026 года составляет 1 000 000 руб.
В текущем году было приобретено сырья и материалов на 500 000 руб., а в производство отпущено запасов на 300 000 руб.
Стоимость всех запасов соответствует текущим рыночным условиям.
Запасов, находящихся в залоге, нет.
В разделе 6 бухгалтер заполнил таблицу 6.1.
Информация о дебиторской задолженности
По состоянию на 1 января 2025 года задолженность покупателей перед ООО «Пассив» составляла 150 000 руб. В течение года было погашено 135 000 руб.
В 2026 году было продано продукции на 3 000 000 руб.
Поступила оплата на сумму 2 855 000 руб., в том числе за 2025 год – 15 000 руб.
Вся задолженность считается краткосрочной. Просроченной задолженности покупателей нет, резерв по сомнительным долгам не создавался.
По состоянию на 31 декабря 2026 года непогашенной осталась задолженность покупателей на сумму 160 000 руб.
В разделе 7 бухгалтер заполнил таблицу 7.1.
Информация о кредиторской задолженности
По состоянию на 1 января 2025 года задолженность ООО «Пассив» перед поставщиками составляла 150 000 руб. В течение года было погашено 135 000 руб.
В 2026 году было приобретено материалов для производства на 3 000 000 руб.
Оплатили сумму 2 855 000 руб., в том числе задолженность за 2025 год – 15 000 руб.
Вся задолженность считается краткосрочной. Просроченной задолженности перед поставщиками нет.
По состоянию на 31 декабря 2026 года непогашенной осталась задолженность ООО «Пассив перед поставщиками на сумму 160 000 руб.
В 2025 году ООО «Пассив» объявило о своем намерении восстановить храм. Под это оценочное обязательство бухгалтером был начислен долгосрочный резерв под благотворительность, который на начало 2026 года отражался в учете по дисконтированной (приведенной) стоимости в сумме 5 000 000 руб. Согласно учетной политике, бухгалтер наращивает этот резерв помесячно. Поэтому в течение 2026 года он был доначислен на 400 000 руб.
Реконструкция храма начата в отчетном году, на нее фактически израсходовано 5 100 000 руб. Избыточная сумма резерва в сумме 300 000 руб. (5 000 000 + 400 000 – 5 100 000) была списана.
В разделе 8 бухгалтер заполнил таблицы 8.1. и 8.3.
Информация об обеспечении обязательств
В отчетном году ООО «Пассив» дало ООО «Курсив» взаймы на два года 1 500 000 руб. В качестве гарантии возврата займа «Курсив» заложил здание. Его договорная стоимость – 2 000 000 руб.
Бухгалтер отразил эту информацию в разделе 9.
Информация о расходах по обычным видам деятельности
Затраты ООО «Пассив» по элементам за отчетный год суммарно составили 1 700 000 руб.
На начало отчетного года в учете «Пассива» числились остатки: по счету 20 «Основное производство» – 100 000 руб., по счету 43 «Готовая продукция» – 50 000 руб. На конец отчетного года остатки по этим счетам составили соответственно 350 000 руб. и 0 руб. В строку «Изменение остатков (прирост [–], уменьшение [+]): незавершенного производства, готовой продукции и др.» таблицы 10 бухгалтер «Пассива» занесет сумму в круглых скобках – (200 000 руб.) (– (350 000 – 100 000) + (50 000 – 0)).
В последней строке таблицы «Итого расходы по обычным видам деятельности» бухгалтер покажет сумму 1 500 000 руб. (1 700 000 – 200 000). Эта величина совпадет с суммой себестоимости продаж, коммерческих и управленческих расходов за отчетный год. Ведь все затраты, которые не сосредоточены в указанных остатках, в течение года были списаны в дебет счета 90 «Продажи».
Государственную помощь компания не получает, раздел 11 пояснений не заполняет.
В разделе 12 в текстовой форме можно представить дополнительную информацию, предусмотренную подпунктами «в» - «и» пункта 46 ФСБУ 4/2023.
Пояснения к бухгалтерскому балансу и отчету о финансовых результатах ООО «Пассив» за 2026 год будут заполнены так.

Существенные изменения в правилах проведения инвентаризации в 2026 году
Инвентаризация перед годовым отчетом 2026: какие нормы нового ФСБУ 28/2023 учесть?
◈ Автоматический контроль доходов иностранцев с 2027 года: полный разбор для бухгалтерии
◈ Код «ДЛОТПУСК» в ЕФС-1 в 2026 году: полное руководство для бухгалтера