Теряете деньги на ГСМ? С топливными картами в учете — полный контроль

Как топливные карты помогают контролировать бюджет и избежать потерь
Применение топливных карт — это не просто смена формы оплаты, а полноценный инструмент защиты бюджета компании от нецелевых трат. Грамотно выстроенный учет позволяет контролировать каждый литр и одновременно выполнять требования налогового законодательства.
Почему контроль расчетов по картам — это вопрос безопасности бюджета. Бесконтрольная заправка служебного транспорта — прямая брешь в бюджете компании. Бухгалтеру важно контролировать эти процессы не только ради порядка в учете, но и для защиты от финансовых потерь. Чем же опасны ошибки в первичных документах:
- потеря вычетов по НДС и штрафы по ст. 122 НК РФ;
- административные штрафы на руководство и бухгалтера по ст. 15.11 КоАП РФ;
- снятие расходов из-за несоответствия требованиям ст. 252 НК РФ.
Если в учете выявилось расхождение отчета АЗС и данных карты, привлечение экспертов Scloud поможет быстро провести аудиторскую проверку вашей базы и устранить ошибки до прихода инспекторов.
Как карты помогают управлять затратами на ГСМ. Топливная карта выполняет роль цифрового ключа к единому депозиту организации. Она исключает нецелевое использование средств, которое часто встречается при выдаче наличных под отчет. Контроль расходов становится абсолютным.
- При работе с наличными (счет 71): сложный контроль, риск злоупотреблений, хаос в авансовых отчетах.
- При работе с картой (счет 60.02): точный учет литров, прозрачный отчет АЗС, единая первичка.
На каждую карту устанавливаются жесткие ограничения по видам ГСМ, объему и времени работы АЗС, что перекрывает каналы перерасхода.
Оплата сопутствующих услуг и автоматизация учета. Топливная карта позволяет закрывать весь спектр авторасходов компании в рамках одного договора:
- обслуживание: мойка, ремонт, покупка автохимии и расходных материалов;
- логистика: оплата парковочных мест и платных дорог.
Благодаря модулю 1С-ЭДО закрывающие документы «встают» в программе без ошибок и формируют правильные проводки по топливным картам в автоматическом режиме. Это полностью исключает ручные ошибки при заполнении базы и упрощает проведение проверок.
Топливные карты: настройка учета в 1С и пополнение
Финансовый контроль над расходами на ГСМ начинается задолго до заправки первыми литрами — с корректного структурирования аналитического учета. Ошибки на этапе ввода контрагентов и видов номенклатуры делают невозможным автоматический аудит затрат.
Настройка аналитики и справочников. Для прозрачного отражения движения средств требуется четкая настройка аналитики:
- профиль оператора: фиксируются реквизиты поставщика для исключения путаницы при сверках;
- условия договора: фиксируется тип «С поставщиком», определяющий порядок формирования дебиторской и кредиторской задолженности;
- категория номенклатуры: устанавливается признак «Топливо», что автоматически привязывает позицию к счету 10.03 «Топливо» и исключает ошибки ручного выбора счетов субконто.
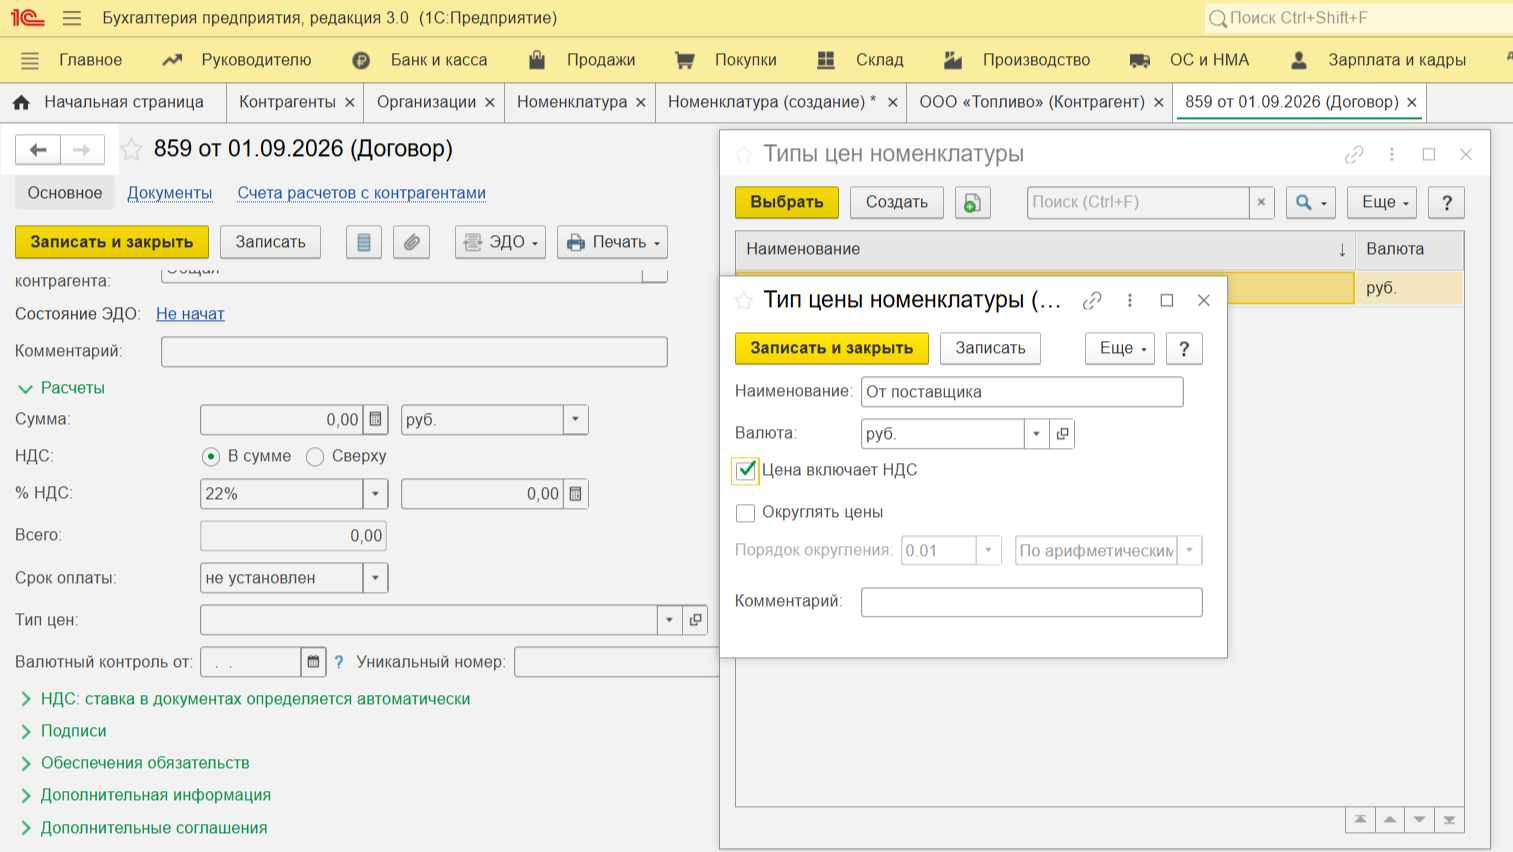
Оформление договора со своим типом цен у контрагента в 1С
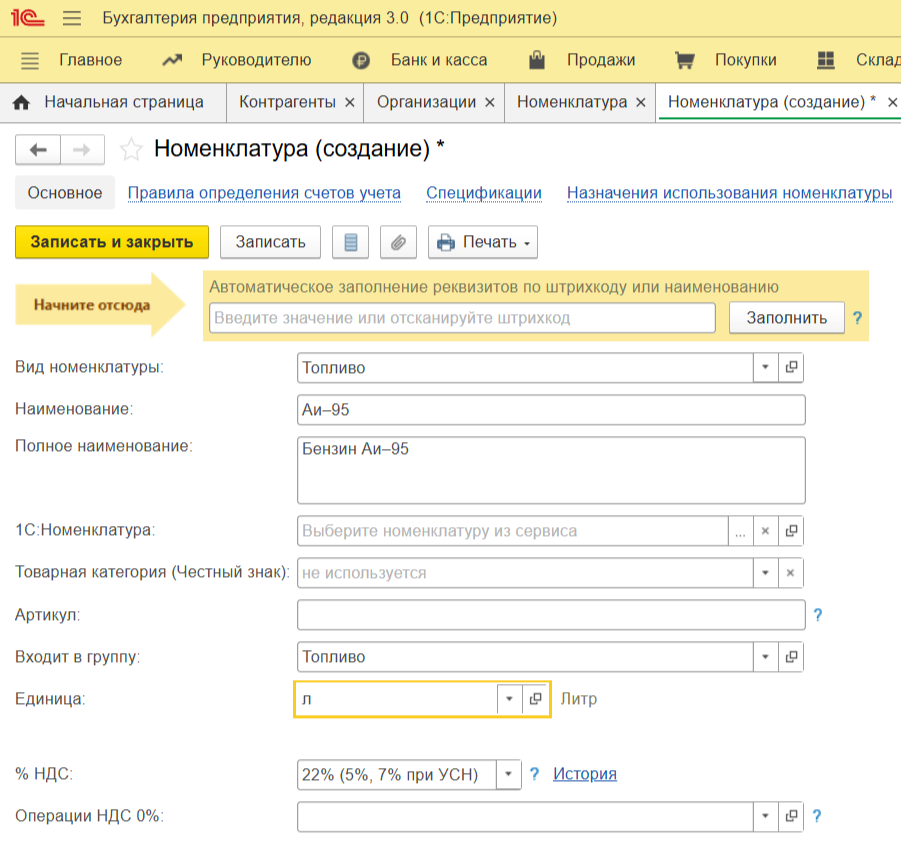
Создание номенклатуры с видом «Топливо»
Прежде чем проводить в базе сводный УПД или акт, проведите сверку сумм с реестром личного кабинета оператора АЗС.
Пополнение депозита. Движение денег при работе с топливными картами носит характер депозитного авансирования поставщика. Финансовые потоки фиксируются проводками:
- Дт 60.02 Кт 51 — перевод денежных средств в счет будущих поставок ГСМ;
- Дт 60.01 Кт 60.02 — погашение аванса при закрытии периода поставщиком.
Отражение топливных карт в учете: балансовый и забалансовый учет. С точки зрения финансового контроля, топливная карта — это материальный носитель доступа к ресурсам компании. Чтобы исключить потерю контроля над носителями, важно корректно разграничить балансовый и забалансовый учет. Все зависит от формы получения карт — за деньги или безвозмездно.
Вариант 1. Безвозмездно. Так как имущественные права остаются у оператора, зачисление на баланс недопустимо. Организация движения карт может вести через рабочий забалансовый счет 012 «Топливные карты» по оценочной стоимости (1 руб.) — документ «Операция, введенные вручную».
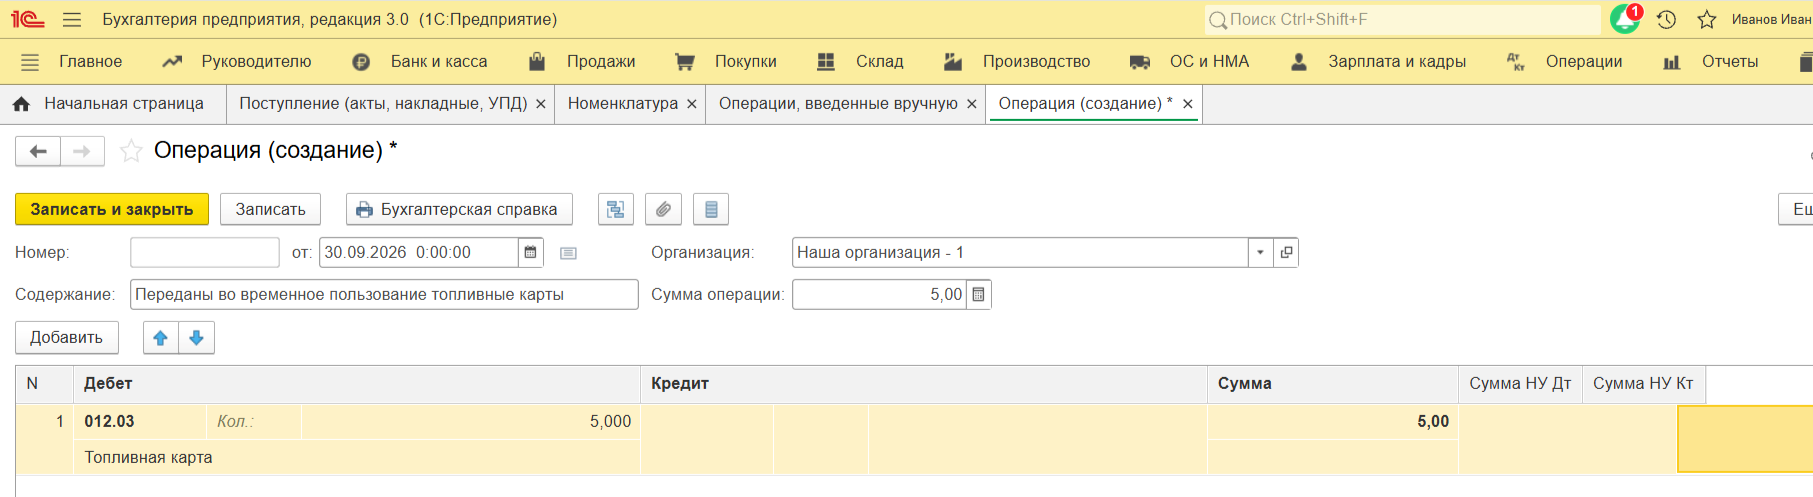
Отнесение бесплатных топливных карт на забалансовый счет 012
Вариант 2. За плату. При выкупе карт в собственность применяется двухэтапная схема списания затрат.
- Оприходование: создается стандартное поступление материалов.
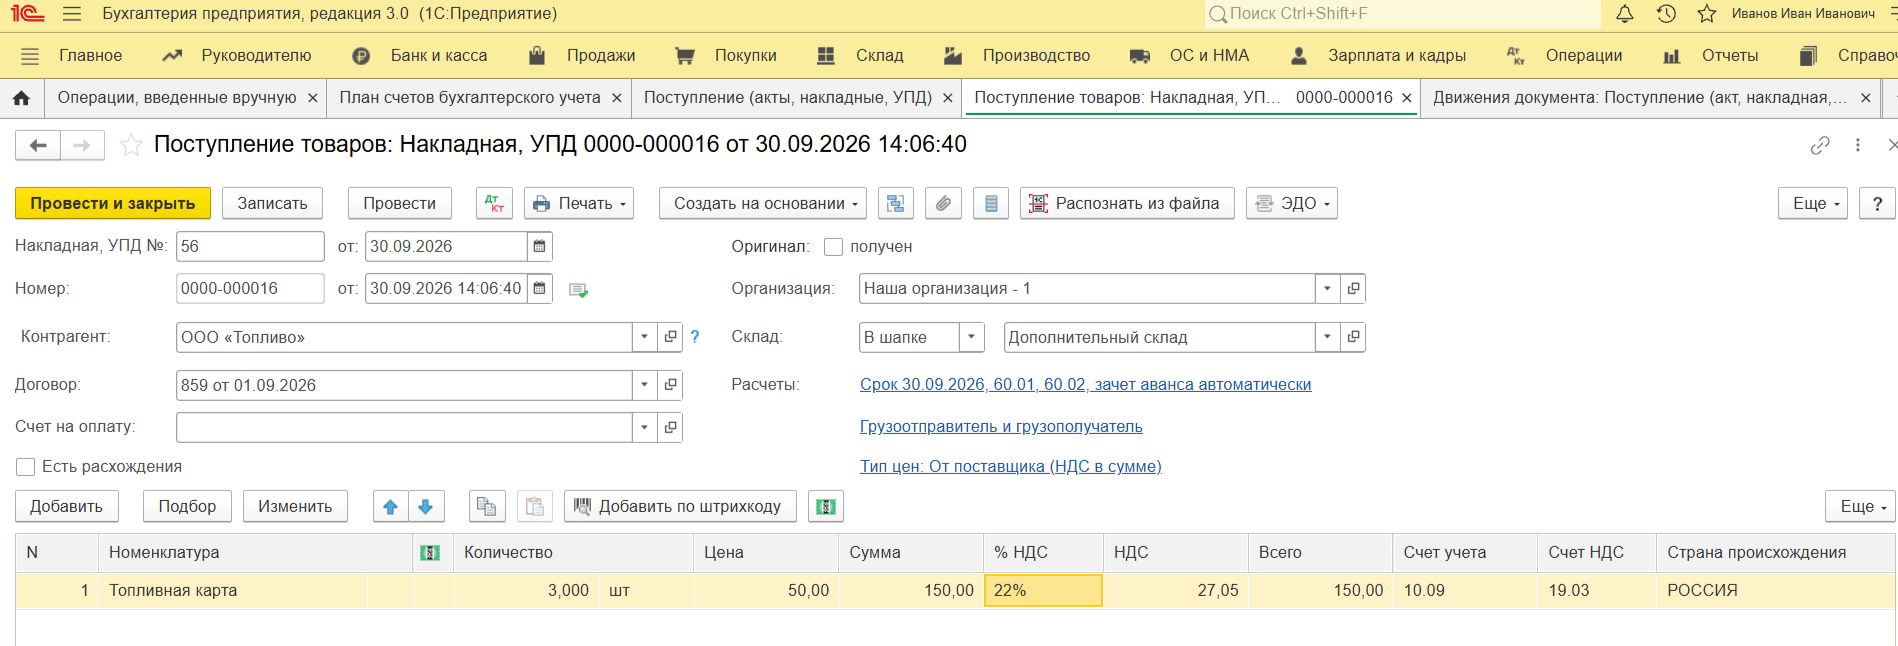
Оприходование топливных карт за плату
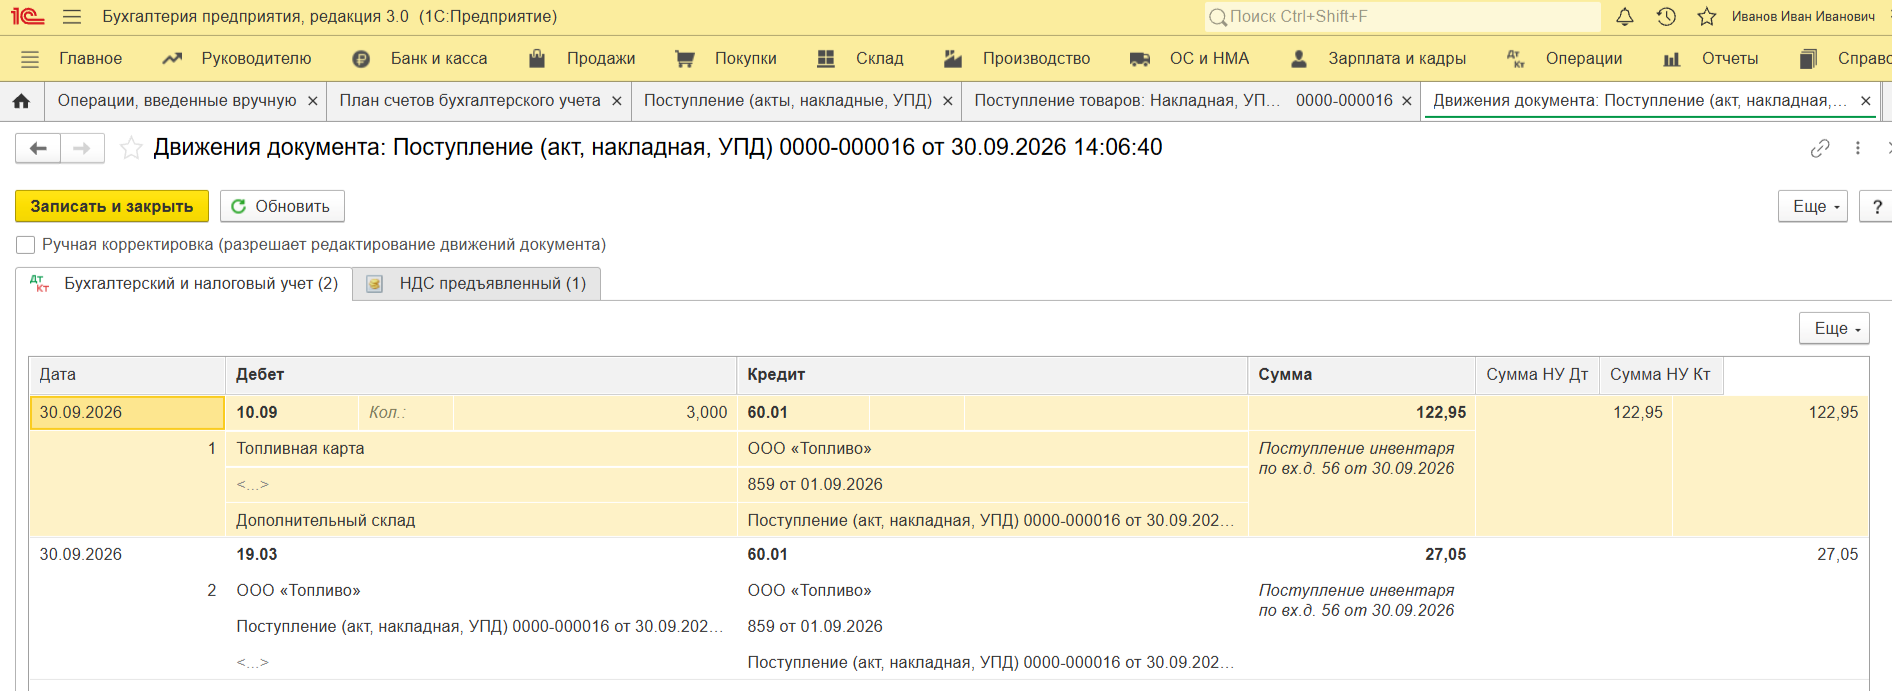
Проводки по поступлению платных топливных карт
- Ввод в эксплуатацию: одномоментное признание расходов в бухучете с переводом на забалансовый контроль.
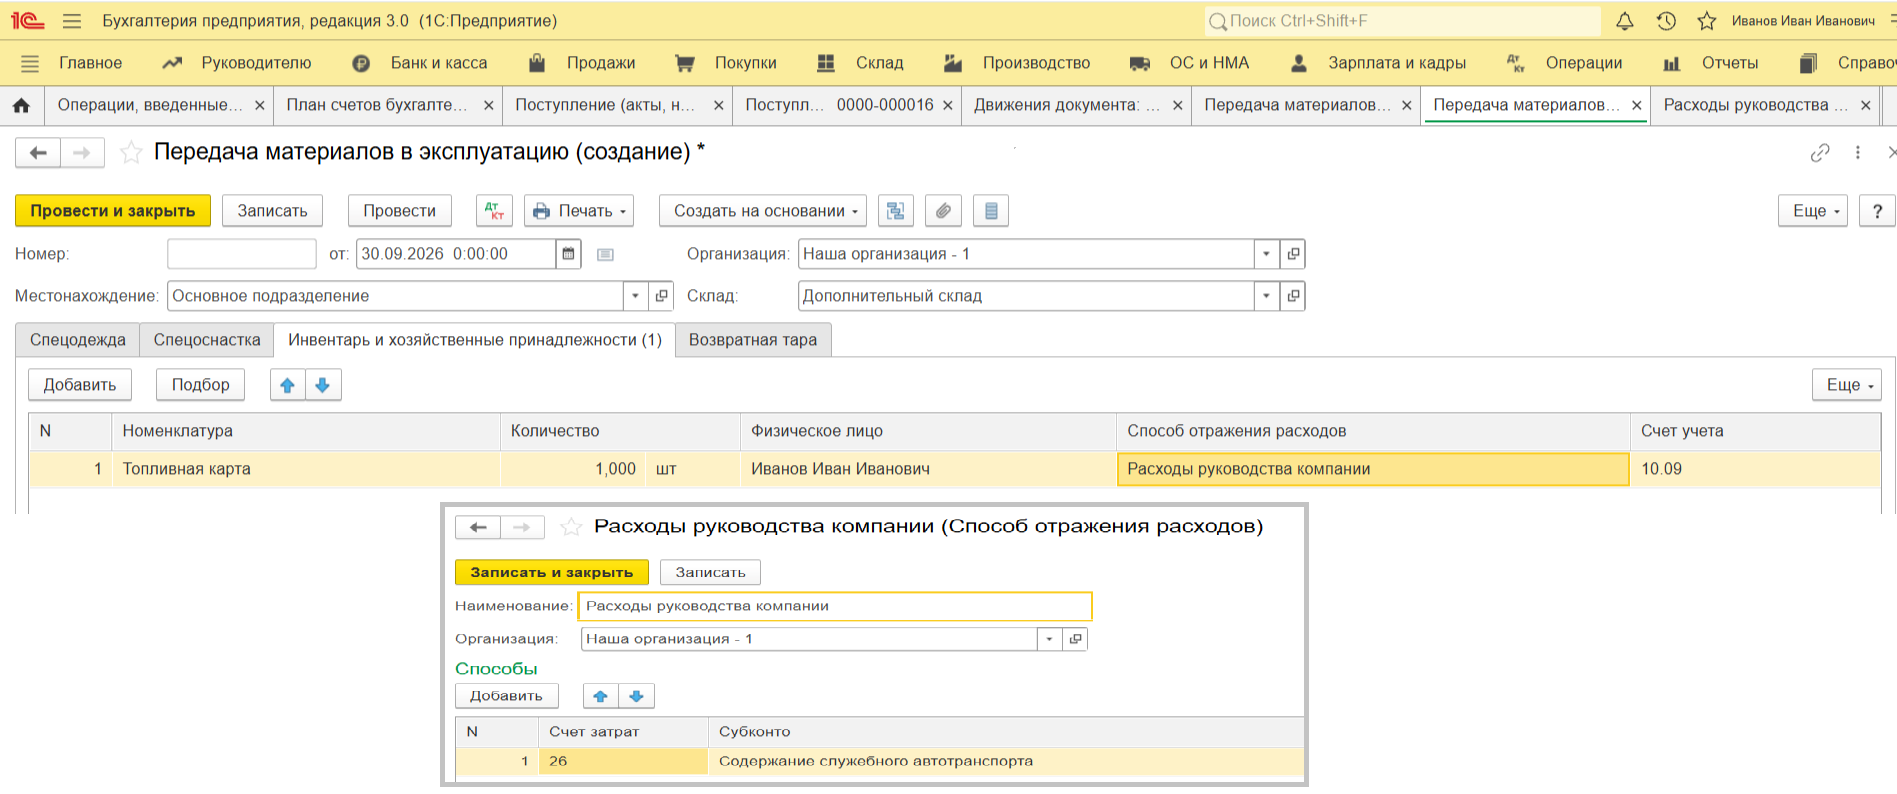
Передача топливных карт в эксплуатацию и создание способа отражения расходов в учете
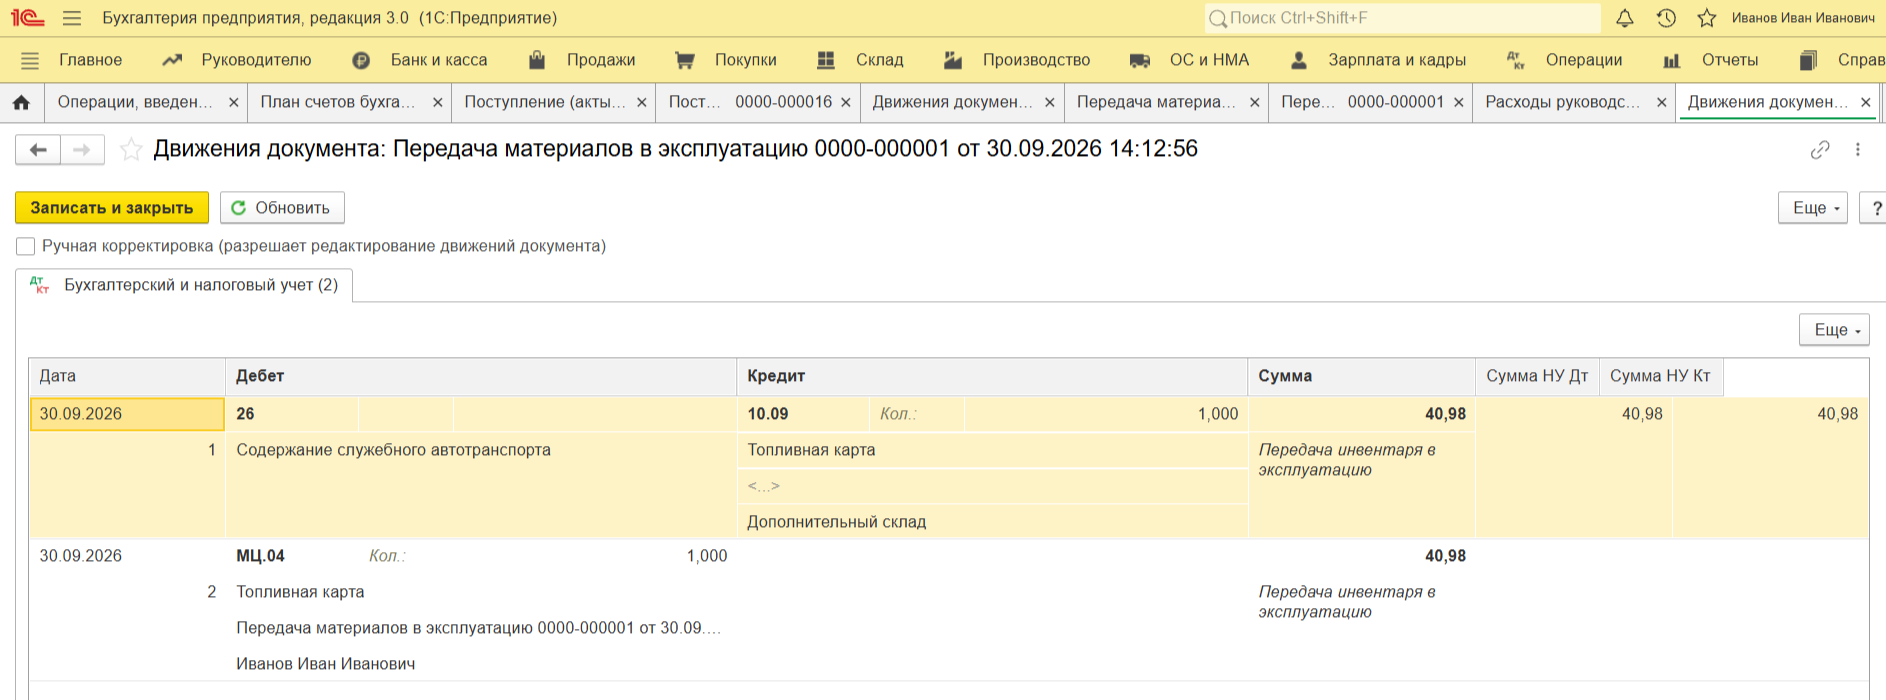
Проводки по передаче топливных карт в эксплуатацию
Ставим топливо на учет и проверяем первичку
Отражение прихода ГСМ в 1С:Бухгалтерия — ключевая точка контроля за движением запасов и финансами компании. Грамотная работа с закрывающими документами оператора позволяет оперативно выявить недостачи, сверить взаиморасчеты и подтвердить правомерность заявленных налоговых вычетов.
Документальное оформление. Проверка поставщика ГСМ и подтверждение расходов по ст. 252 НК РФ опираются на перекрестный контроль ряда документов.
Документальный комплекс для аудита ГСМ
Документ | Зачем нужен в учете |
Итоговый УПД (или Акт со Сф) | Подтверждает обязательства и дает право на вычет по НДС по топливным картам |
Детализированный отчет АЗС | Позволяет контролировать процесс заправок (вид топлива, литраж) по каждой карте |
Чек ОФД | Подтверждает время и место заправки конкретного авто водителем |
Акт сверки с оператором | Контролирует сальдо и авансы на счете 60 |
Постановка топлива на учет. В программе этот факт отражается документом «Поступление (акты, накладные, УПД)» со специализированным признаком «Топливо».
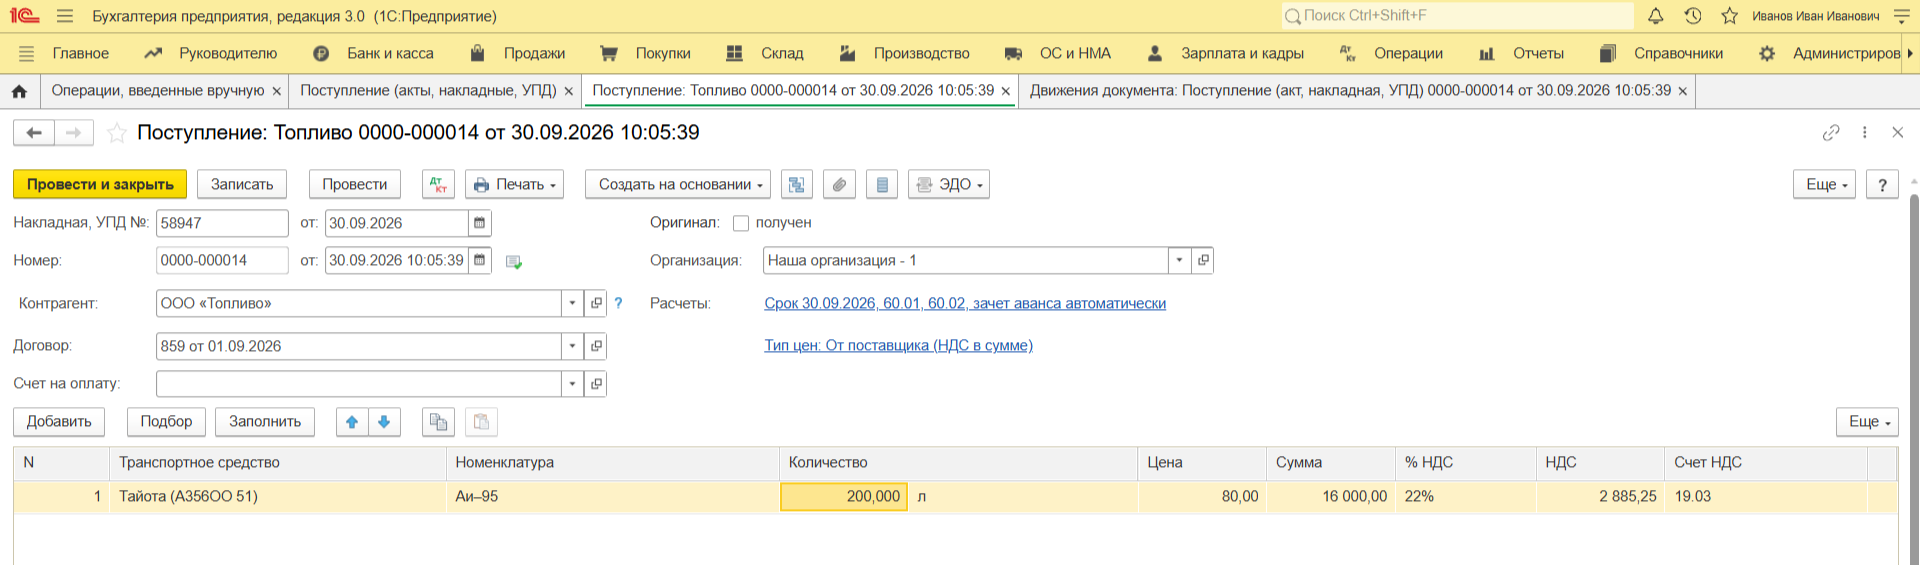
Оприходование топлива в 1С:Бухгалтерия
В бухучете операция отражается следующей структурой проводок.
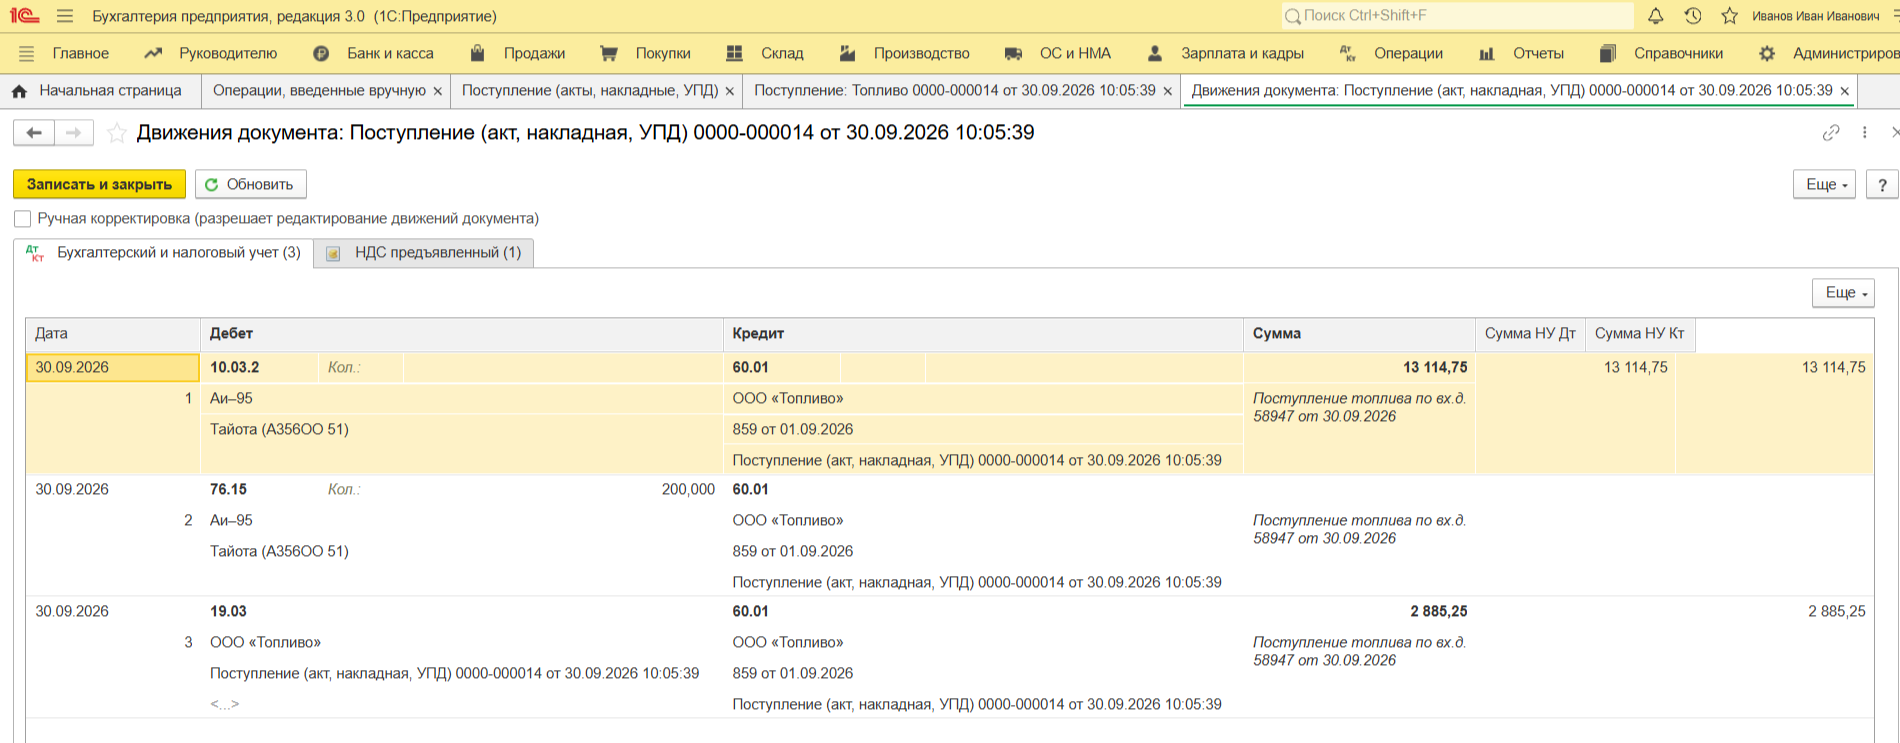
Проводки по документу «Поступление топлива»
Финал контроля — это сверка: данные счета 60 должны совпадать с информацией из Акта сверки с оператором, а конечное сальдо счета 10.03 — подтверждаться суммарным остатком бензина в баках по данным путевых листов.
Контрольные точки для безопасного списания НДС
Налоговые органы традиционно рассматривают списание топлива как территорию с высокими рисками. Чтобы не лишиться законных вычетов и избежать писем из инспекции, важно закрыть все слабые места в документации. Разберем ключевые точки контроля.
Какими документами подтвердить право на вычет в программе. Оформляя приход ГСМ, помните: кассовые чеки подтверждают только действия водителя. Вносить в систему для Книги покупок нужно исключительно счет–фактуру или УПД от топливной компании. Три шага для быстрого оформления по ст. 172 НК РФ:
- провести поступление топлива на счет 10.03;
- привязать к операции путевой лист для обоснования затрат именно в целях компании, а не в личных целях;
- зарегистрировать Сф от оператора (удобно получать через 1С-ЭДО).
Как избежать автотребований при камеральных проверках. Чтобы программы ФНС не прислали требование, избегайте типовых ошибок ввода:
- когда позиция ГСМ в 1С:Бухгалтерия не соответствует УПД поставщика;
- отсутствие путевых листов на заправку в выходные;
- отражение вычета до закрытия месяца оператором, без документов от него.
Путевые листы: списание топлива и контроль перерасхода
Необоснованное списание ГСМ — одна из первых вещей, которую проверяют налоговики. Любая ошибка в документах грозит снятием расходов, доначислением налогов и штрафами по ст. 122 НК РФ.
Экономическое обоснование движения топлива. Нахождение бензина на счете 10.03 отражает лишь наличие запасов. Перенос их стоимости в себестоимость продукции или услуг требует строгого документального подтверждения выполнения производственных задач. Эту роль выполняет в 1С:Бухгалтерия «Путевой лист», который закрывает ключевые параметры учета:
- замер километража по показаниям одометра;
- подтверждение факта использования топлива;
- формирование баланса топлива в баке конкретного авто.
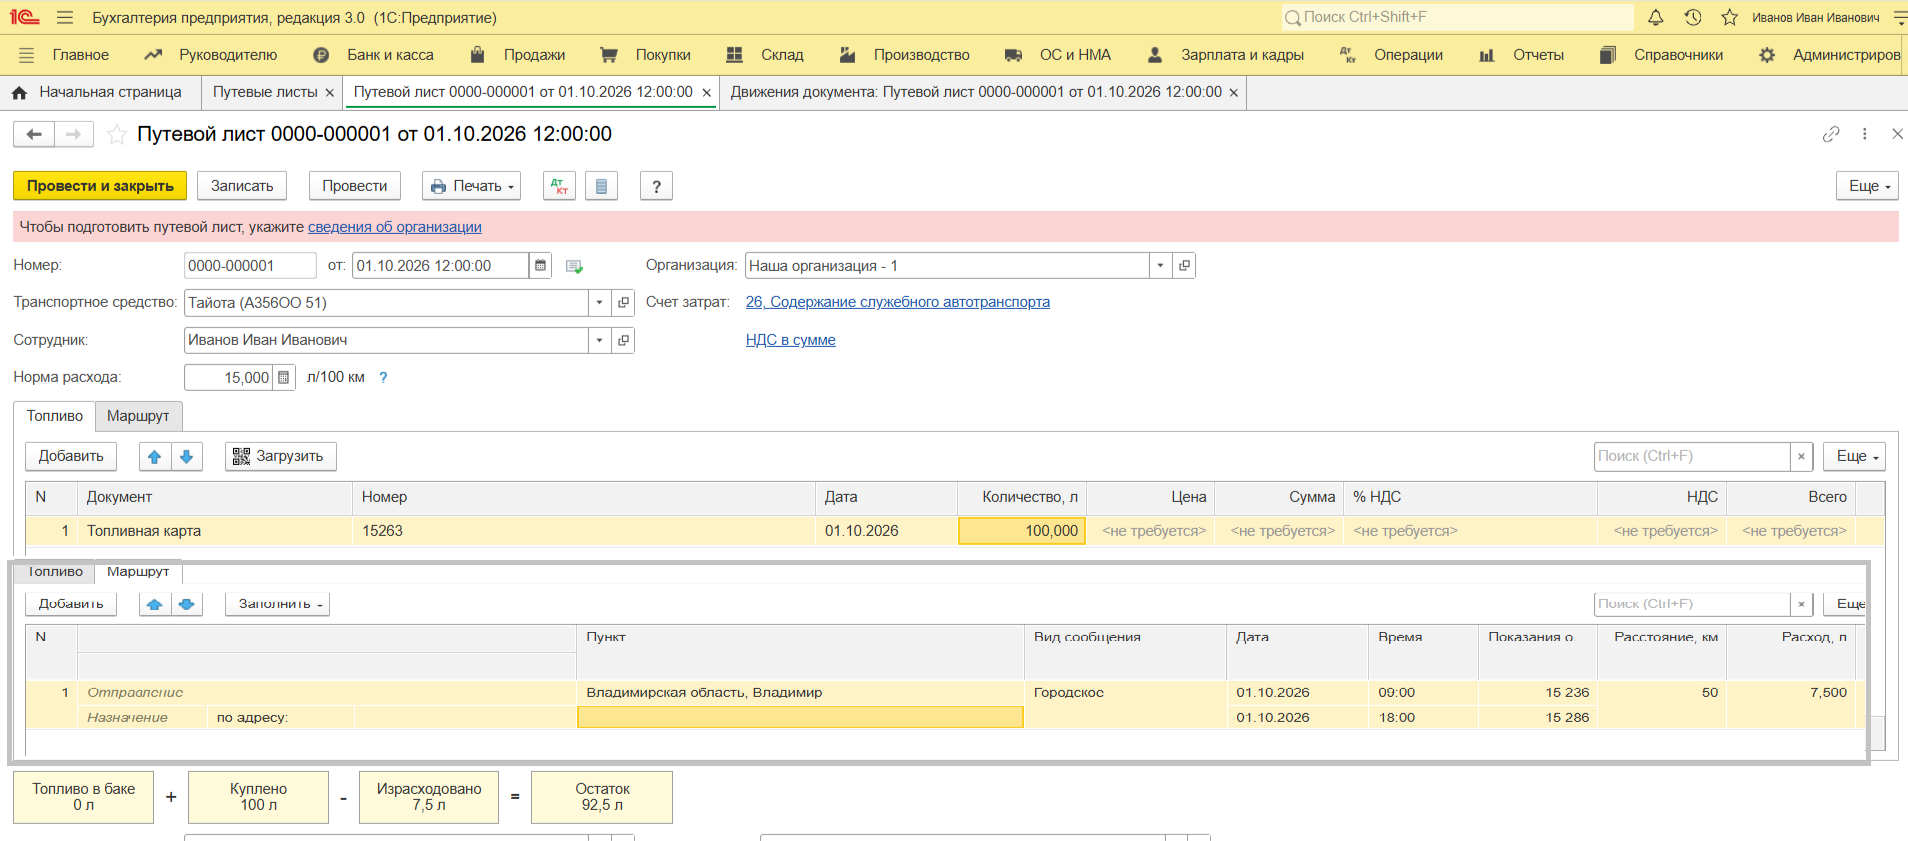
Оформленный путевой лист в 1С:Бухгалтерия
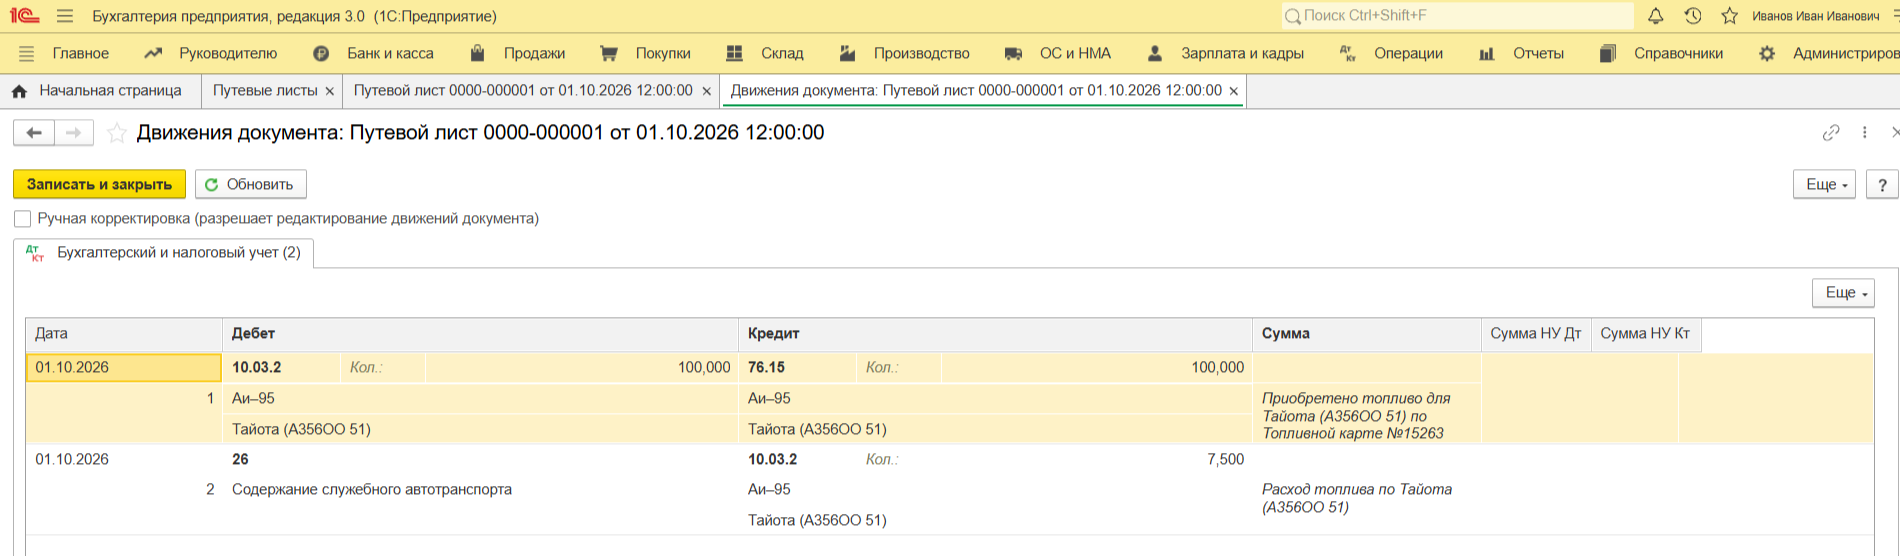
Проводки по документу «Путевой лист»
Выбор нормативной базы. Нормирование расхода ГСМ выступает барьером против сливов и нецелевого использования. Что выбрать — решение за компанией.
- Официальная методика: нормы Минтранса № АМ-23-р от 14.03.2008 — учитывают технический износ, климатические зоны и условия эксплуатации.
- Внутрикорпоративный стандарт: расчет технологических норм на основе актов испытаний, утвержденные локальным приказом.
Списание отклонений. Любое отклонение расхода по факту от нормативного требует управленческой оценки.
- Уважительные причины: подтвержденный простой или сложные дорожные условия оформляются служебной запиской и приказом. Тогда перерасход признается в составе налоговых расходов.
- Непроизводственные потери: относиться на счет 91.02 (без снижения базы по налогу на прибыль или УСН) или возмещаются виновным лицом.
Если возникают сложности с закрытием счетов, эксперты Scloud проведут аудит учета, подскажут правильные проводки и помогут отразить перерасход в вашей конфигурации.
Безболезненное закрытие месяца: сверка ГСМ и карт
Правильно настроенный учет топливных карт в 1С позволяет закрывать месяц за минимальное время. Пошаговая сверка первички и инвентаризация карт исключают ручные корректировки и гарантируют порядок в базе.
План действий при закрытии периода
Этап | Действие бухгалтера | Результат в 1С |
Закрывающие документы | Запросить УПД и реестр операций у оператора | Автозачет аванса на счете 60.01 / 60.02 |
Сверка литража | Сопоставить данные личного кабинета с путевыми листами | Исключение расхождения отчета АЗС и данных карты |
Инвентаризация | Проверить наличие карт и забалансовый учет | Порядок на счете 012 или МЦ.04 |
Списание ГСМ | Провести путевые листы | Списание с счета 10.03 на счета 20, 26, 44 |
Регулярная сверка взаиморасчетов сбережет часы работы при сдаче отчетности и обезопасит расходы. В случае если в программе произошел сбой или «не идут» данные по оператору, специалисты Scloud оперативно проверят вашу базу, помогут локализовать расхождение и правильно оформить итоговые проводки.
Эффективный контроль автопарка
Использование топливных карт — это эффективный финансовый инструмент, дающий прозрачность всем транспортным затратам предприятия. Выстроенная система контроля лимитов и регулярная сверка данных исключают нецелевой расход средств и сливы топлива. При этом корректный бухучет гарантирует полное соответствие требованиям налогового законодательства и сохранность оборотных средств.
Вопросы и ответы
Каковы налоговые последствия, если заправились «не тем» топливом?
При вине водителя расходы не признаются. Сумма списывается на счет 91.02 (не учитываемые для НУ) или сумма удерживается с сотрудника через счет 73. Это защитит от штрафов по ст. 122 НК РФ.
Можно ли заявить вычет НДС по чекам с АЗС?
Нет. Обычный чек не дает права на вычет. Выясняя, нужен ли счет–фактура по топливным картам, помните: инспекции на камеральной проверке нужен Сф / УПД от оператора. Чек подшивается к путевому листу в качестве контроля за водителем.
Топливная карта потеряна. Каковы действия?
Делается акт о списании. На основании этого акта потерянная карта списывается с забалансового счета 012 или МЦ.04 (в зависимости от того, где она числилась).
Можно ли использовать личное авто сотрудника в целях компании?
Можно. Но без договора аренды заправка личной машины (даже для производственных целей) расценивается как доход сотрудника. ФНС доначислит НДФЛ, взносы и штрафы. Всегда оформляйте договор и путевые листы.
Реклама ИНН: 7104516184, ООО "СервисКлауд"
erid: CQH36pWzJqVG74u4WterSzbQxdoFityvhd8FgJry69icyZ

Существенные изменения в правилах проведения инвентаризации в 2026 году
Инвентаризация перед годовым отчетом 2026: какие нормы нового ФСБУ 28/2023 учесть?
◈ Автоматический контроль доходов иностранцев с 2027 года: полный разбор для бухгалтерии
◈ Код «ДЛОТПУСК» в ЕФС-1 в 2026 году: полное руководство для бухгалтера