Книга учета доходов на патенте: что учитывать при нескольких патентах и совмещении с УСН
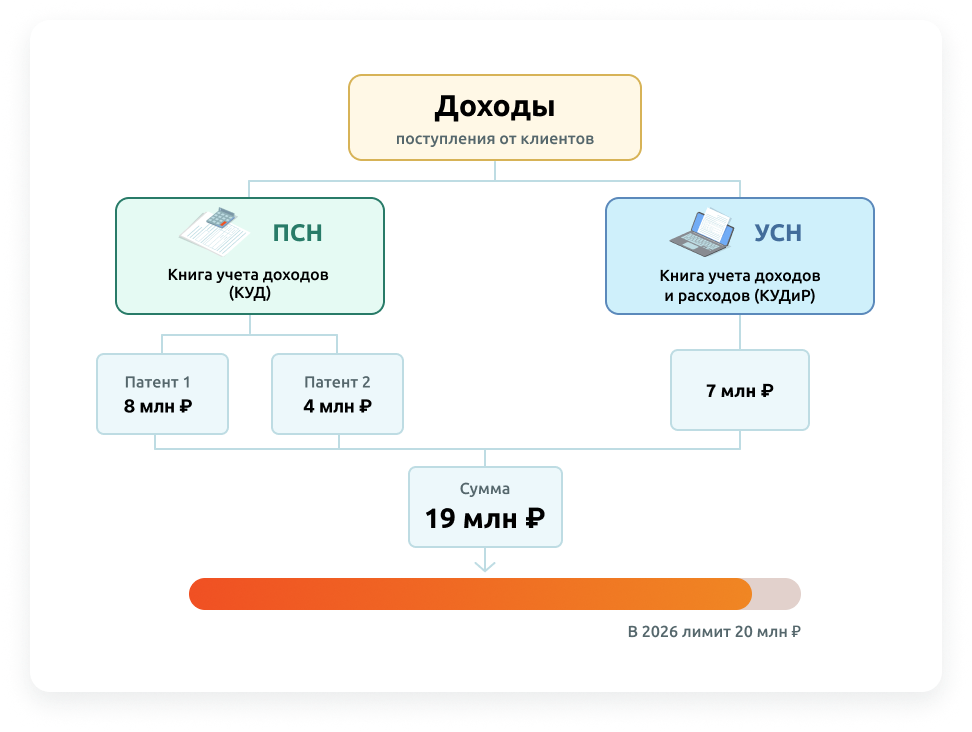
Когда предприниматель работает на одном патенте, учет не представляет особых сложностей: открываете книгу учета доходов, записываете поступления, следите за лимитом. Но когда патентов несколько или вы совмещаете ПСН с УСН, появляется риск запутаться в поступлениях или незаметно превысить лимит.
Иллюстрация: схема раздельного учета доходов по патентам и УСН
Как вести учет, если патентов несколько
Предприниматели на патенте ведут книгу учета доходов — это требование ст. 346.53 НК РФ. Если патентов выдано несколько, важно сразу понимать, к какому именно виду деятельности относится конкретное поступление.
Закон прямо не обязывает заводить отдельную книгу на каждый патент. Однако учет должен быть построен так, чтобы можно было легко разделить операции и проверить доходность каждого направления. При поступлении оплаты сразу относите ее к нужному патенту и фиксируйте доходы раздельно.
Это важно не только для оценки бизнеса, но и для контроля ограничений: предельный размер доходов для применения ПСН оценивается суммарно по всем патентам за календарный год. А если вы одновременно работаете на УСН, в этот лимит включаются доходы уже по обоим режимам.
Что меняется при совмещении ПСН и УСН
При совмещении режимов необходимо вести раздельный учет. Доходы от деятельности на патенте и на упрощенке учитываются отдельно, даже если все деньги поступают на один и тот же расчетный счет.
Для каждого режима предусмотрен свой регистр: по УСН ведется Книга учета доходов и расходов (КУДиР), а по патентной деятельности — Книга учета доходов (КУД). Каждое поступление нужно сразу относить к соответствующему режиму, чтобы операции одного вида бизнеса не попали в налоговый учет другого.
На практике это выглядит так: за день или неделю на расчетный счет приходят оплаты — одни за услуги по патенту, другие за товары по УСН. Каждое поступление нужно внимательно проверять и записывать в соответствующую книгу. Главное не путать и не смешивать доходы, иначе есть риск исказить налоговую базу. Подробнее о том, как наладить учет при совмещении УСН и патента, мы разбираем в отдельном материале.
Чтобы упростить раздельный учет, многие предприниматели используют специализированные сервисы. Например, КУДиР от Эвотор автоматически собирает данные с касс любых производителей и банковских выписок, распределяя поступления по соответствующим режимам — УСН и патенту. Система ведет две книги параллельно в одном личном кабинете: предпринимателю не нужно вручную переносить данные и рисковать ошибиться при распределении доходов
Как контролировать лимит доходов
В 2026 году предельный размер доходов для применения патентной системы составляет 20 млн рублей (ст. 346.45 НК РФ).
При совмещении ПСН и УСН для проверки этого лимита доходы по обоим режимам суммируются. Налог по патенту фиксированный, поэтому контролировать текущую выручку иногда кажется не таким важным, но именно от общей суммы зависит право на применение спецрежима.
Например, если ИП получил 12 млн рублей от деятельности на патенте и 7 млн рублей от бизнеса на УСН, для контроля лимита ПСН учитываются все 19 млн рублей совокупного дохода.
Чтобы не упустить этот момент, ведите сводный учет всех поступлений и сверяйте общую сумму хотя бы раз в месяц. Так вы вовремя заметите приближение к порогу и сможете спланировать дальнейшие действия, не дожидаясь конца года.
Как не запутаться в учете
Учет при нескольких патентах и совмещении режимов требует внимания к деталям, но если наладить процессы с самого начала, он не будет отнимать много времени. Вот несколько правил, которые помогут держать все под контролем.
Разделяйте поступления сразу. Как только деньги поступили на счет или в кассу, относите их к конкретному режиму и виду деятельности. Чем дольше откладываете эту задачу, тем сложнее потом вспомнить, за что именно платил клиент.
Ведите учет регулярно. Записывайте доходы по мере их получения, а не собирайте все в конце года. Восстанавливать картину задним числом существенно повышает риск ошибок и пропущенных операций.
Храните первичные документы. Кассовые чеки, банковские выписки, акты — каждая запись в книге должна подтверждаться документом. При проверке именно эти бумаги станут главным аргументом.
Контролируйте доходы по направлениям. Отдельно смотрите, сколько заработано по каждому патенту и по УСН. Это поможет оценивать доходность бизнеса и вовремя замечать проблемы.
Следите за совокупным доходом. Параллельно держите в фокусе общую сумму поступлений по всем режимам — от нее зависит право на применение ПСН.
Если операций много, вести учет вручную становится утомительно. Книгу можно вести в электронном виде — сервис КУДиР от Эвотор помогает собирать данные с кассы и банковских выписок и регулярно вести книгу учета доходов на патенте, не восстанавливая операции вручную в конце года.
Реклама ИНН: 9715225506, ООО «ЭВОТОР»
erid: CQH36pWzJqVG74u4THt72vspemfGsfd4VbbcBZf4QoeV3X
