Компания оплачивает питание сотрудников: как правильно рассчитать НДФЛ?
Министерство финансов в своем очередном письме разъяснило нюансы уплаты НДФЛ.
Оплата питания: как включается в базу по НДФЛ?
В соответствии с Налоговым кодексом оплата питания за работников считается их доходом в натуральной форме, с которого платится НДФЛ по общему порядку.
Для того чтобы определить сумму налога, необходимо определить сумму дохода каждого из сотрудников организации, которая и станет налоговой базой в данном случае.
При расчете налога определяющее значение имеет учет дохода работников. Если в компании организован персонифицированный учет, например, в форме выдачи персональных талонов на обеды, базу определить достаточно просто.
В таком случае для определения суммы дохода учитывается стоимость обедов в расчете на одного из работников, отмечает ведомство в своем письме. Стоимость обедов известна, поэтому доход каждого из работников – цена его питания.
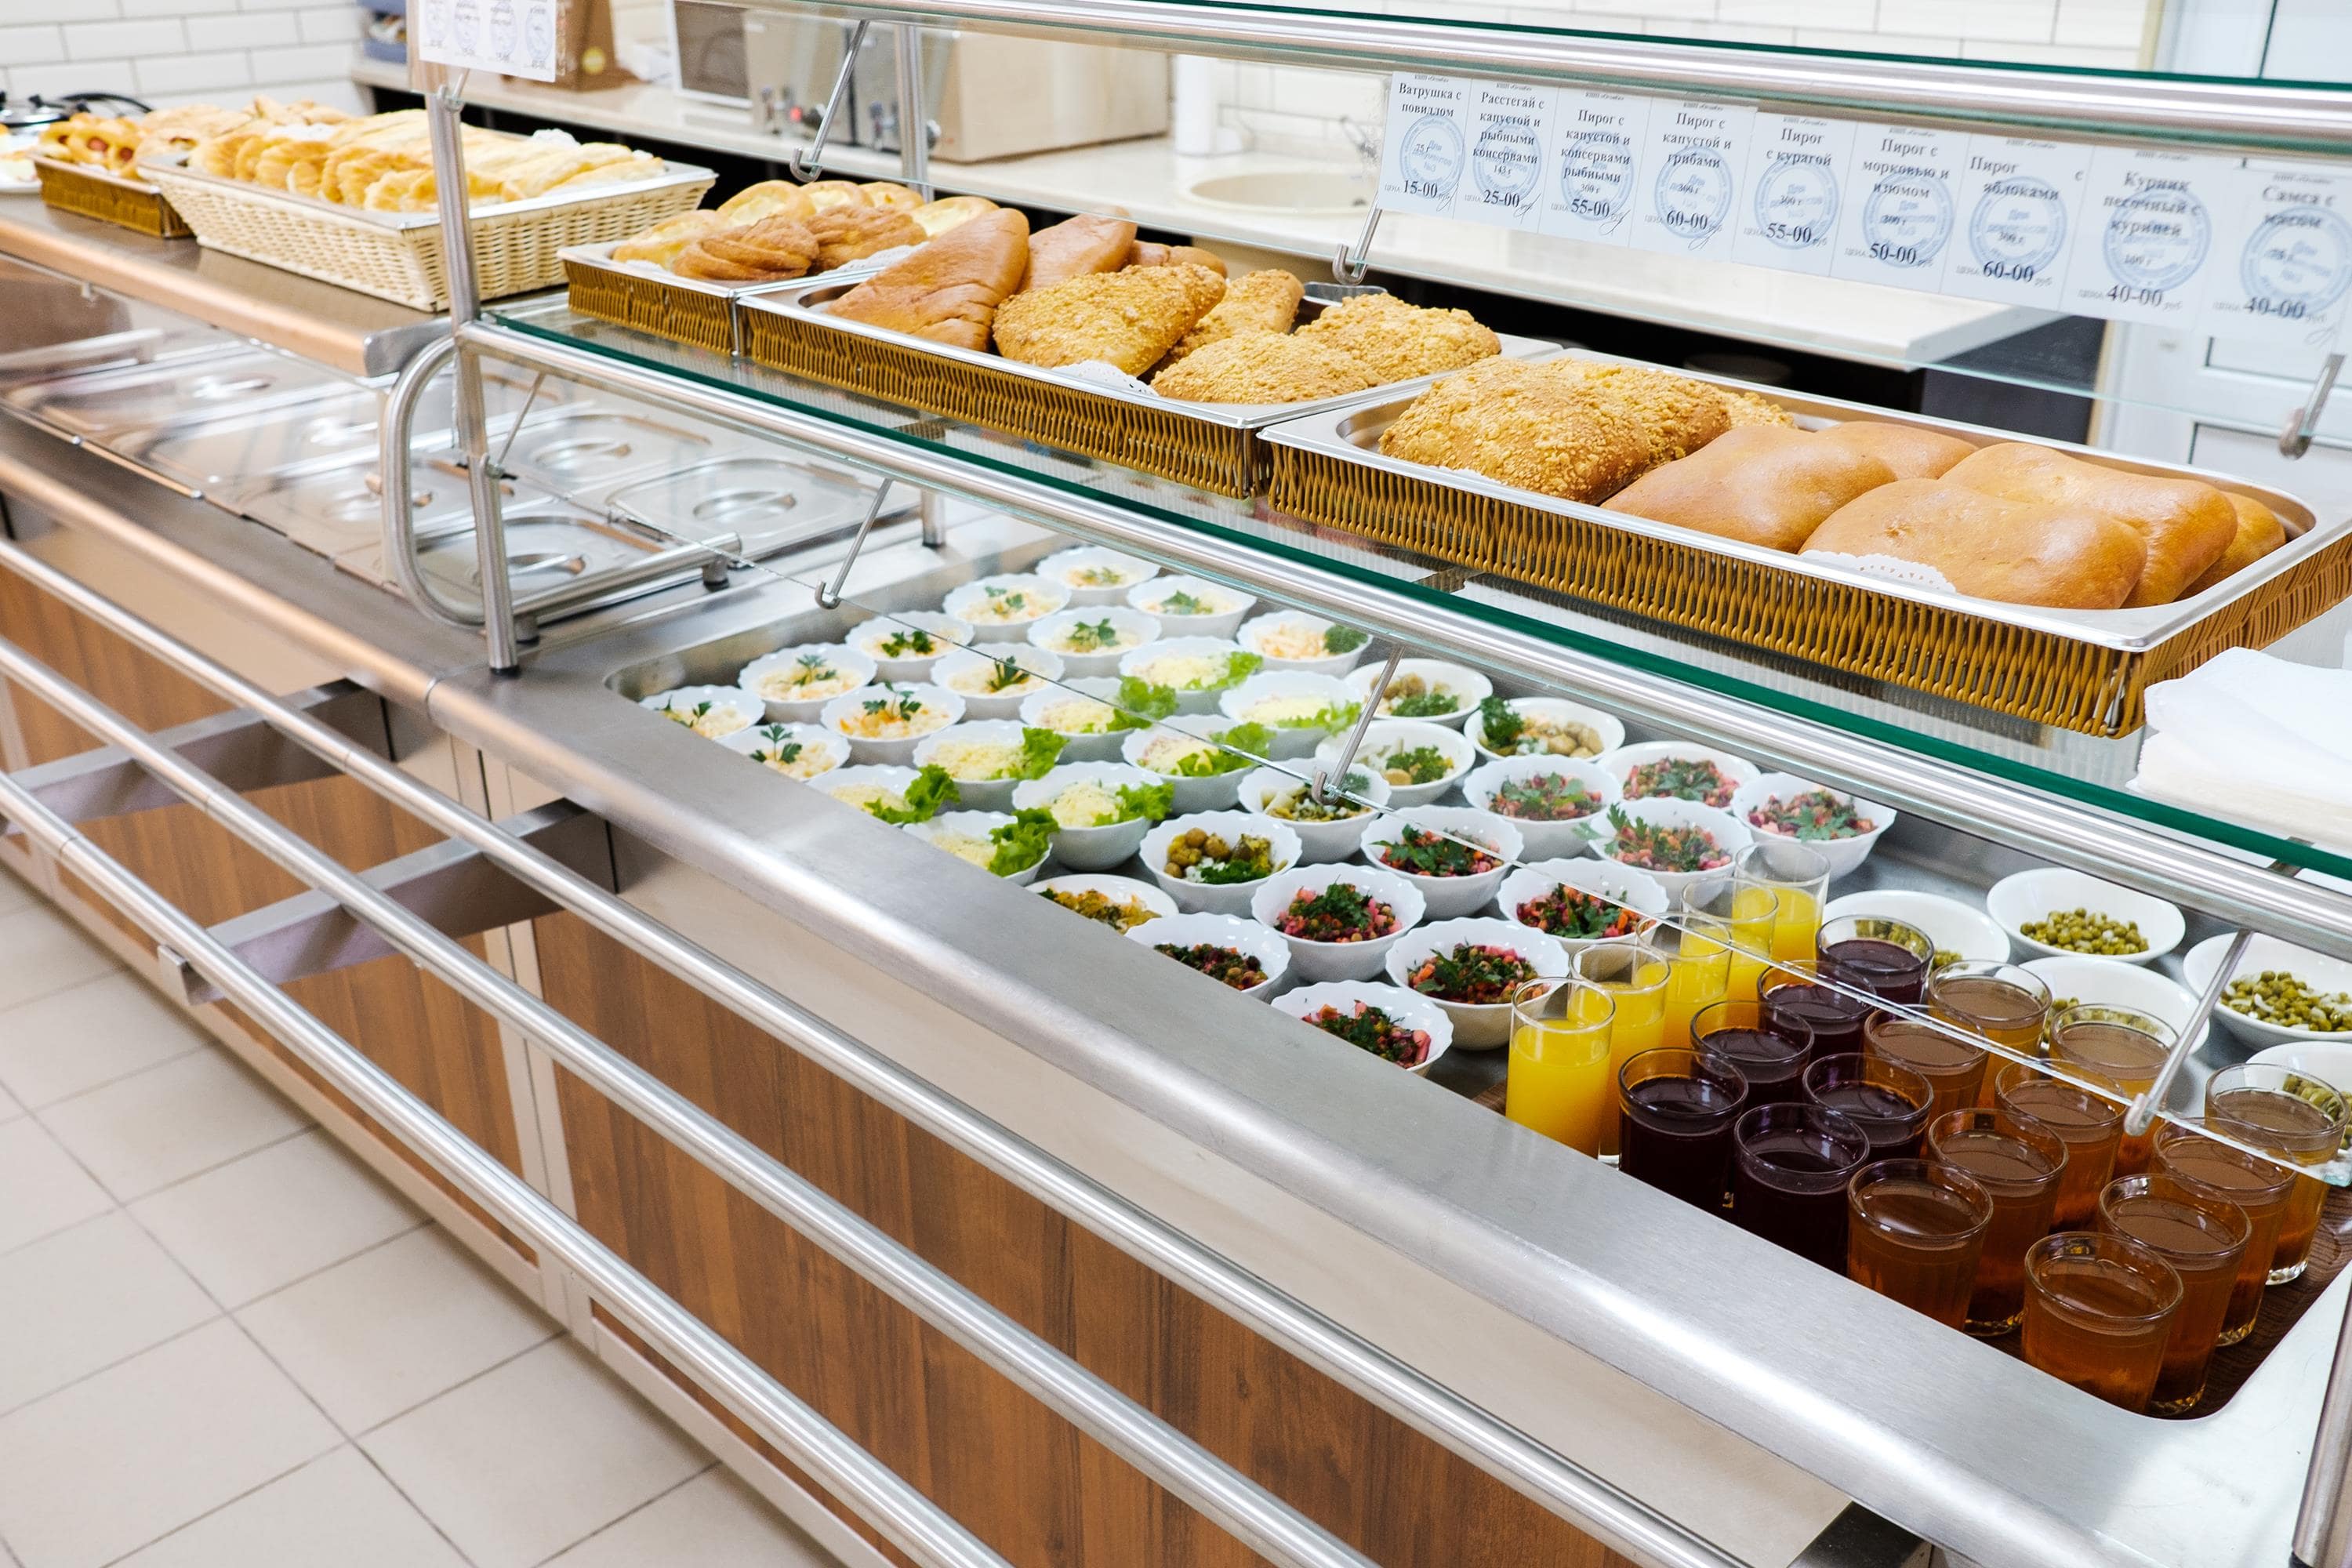
В ситуации, когда питание организуется не в виде комплексных обедов, а в виде шведского стола, рассчитать доход немного сложнее. Для этого нужна общая стоимость питания сотрудников организации и данные из табеля учета рабочего времени, считает Минфин России.
Если возможности персонифицировать и определить экономическую выгоду, полученную каждым работником благодаря оплате питания нет, дохода, облагаемого НДФЛ, не возникает.
При этом ведомство напоминает, что работодатель обязан принять все меры для оценки и учета доходов, получаемых его работниками.
Доход: когда считается полученным?
Если работник получает от работодателя доход в натуральной форме, компания является по отношению к нему налоговым агентом и обязана исчислить, удержать и перечислить в бюджет НДФЛ.
Для этого нужно знать день, когда работник фактически получает упомянутые доходы. Это дата передачи доходов в натуральной форме работнику – при их получении.
Оплата питания, полностью или частично, относится к доходам в натуральной форме, которые облагаются НДФЛ в соответствии с Налоговым кодексом.
Таким образом, днем получения сотрудниками организации доходов в натуральной форме в виде оплаты их обедов является день, когда работодатель оплачивает их питание.
Полезная информация

Путевой лист с 1 сентября 2026: бумажный или электронный?
Изменения налогового законодательства с 1 октября 2026 года и еще несколько новых норм
Даже при наличии авансовых отчетов суд может прийти к выводу о выводе денег
Правила обучения охране труда. Что изменилось?
Как скорректировать учетную политику на 2027 год в связи с переходом на ЭТрН
Когда заявление об увольнении от работника можно принять по электронной почте
Кого включают в реестр МСП в упрощенном порядке
Позиции высших судов по налогам за 2 квартал 2026 года
Кто из упрощенцев вправе досрочно отказаться от спецставки НДС
При УСН оплата услуг прошлых лет в 2026 году учитывается как доход