◈ Отчет о финансовых результатах: детальный построчный разбор с привязкой к бухучету и требованиями 2026 года

Начнем с новшества, которое появилось к концу 2026 года и делает Отчет этого года непохожим по структуре на предыдущий.
Минфин приказом от 20 августа 2026 г. № 121н изменил ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций». Поправки вступили в силу с 29 сентября 2026 года и применяются с бухгалтерской отчетности за 2026 год. Состав строк в отчете не поменялся. Изменения коснулись порядка отражения разниц, которые возникают при пересчете отложенных налоговых активов (ОНА) и отложенных налоговых обязательств (ОНО) из-за изменения ставки налога на прибыль.
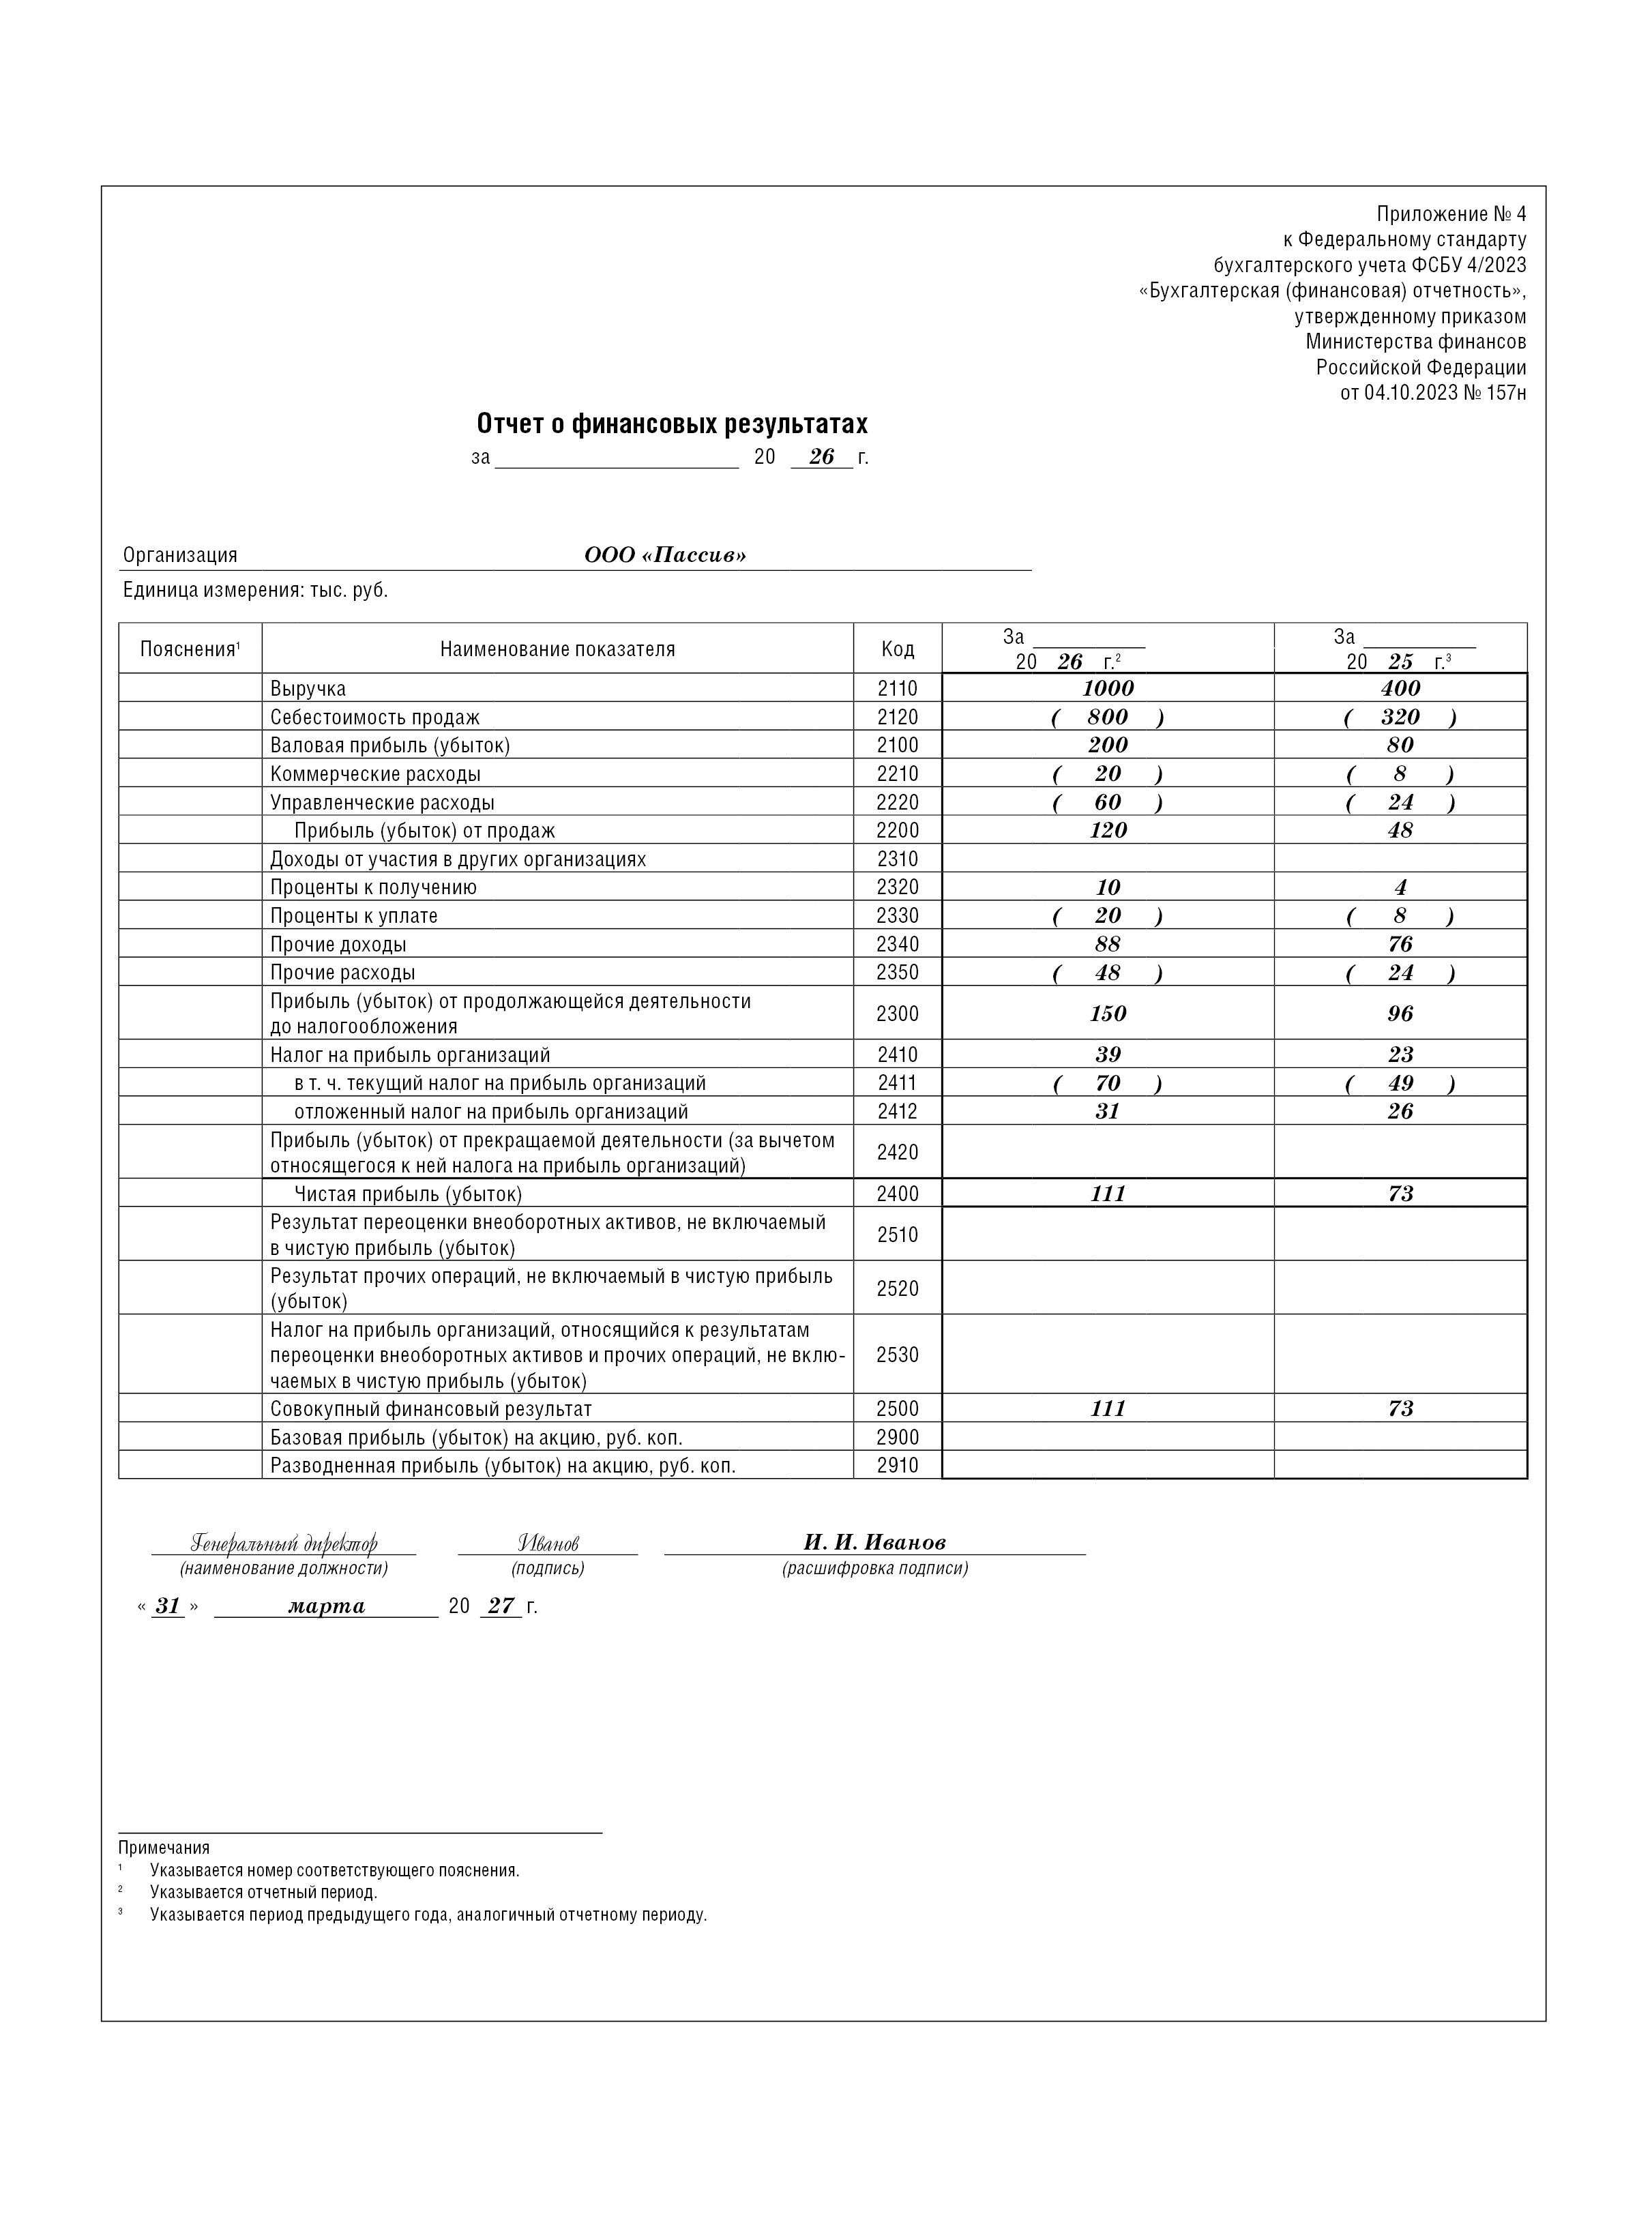
В отчете раскрывается информация обо всех доходах и расходах экономического субъекта для формирования представления о финансовом результате его деятельности за отчетный период. Образец отчета о финансовых результатах приведен в приложении 4 к ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность».
Форма отчета о финансовых результатах содержит показатели для отражения минимальной обязательной информации (п. 9, 26 ФСБУ 4/2023):
- выручки (за минусом налога на добавленную стоимость, акцизов и иных аналогичных обязательных платежей);
- себестоимости продаж;
- коммерческих расходов;
- управленческих расходов;
- доходов от участия в других организациях;
- процентов к получению;
- процентов к уплате;
- прочих доходов;
- прочих расходов;
- налога на прибыль организаций;
- прибыли (убытка) от прекращаемой деятельности (за вычетом относящегося к ней налога на прибыль организаций);
- результата переоценки внеоборотных активов, не включаемого в чистую прибыль (убыток);
- результата прочих операций, не включаемого в чистую прибыль (убыток);
- налога на прибыль организаций, относящегося к результатам переоценки внеоборотных активов и прочих операций, не включаемых в чистую прибыль (убыток).
Прибыль (убыток) в отчете о финансовых результатах показывают отдельно по продолжающейся деятельности (строка 2300) и по прекращаемой (строка 2420). По продолжающейся деятельности указывается финансовый результат до налогообложения, а по прекращаемой - за вычетом относящегося к ней налога на прибыль. Доходы и расходы от прекращаемой деятельности в строках 2110, 2120, 2210, 2220, 2340, 2350 не учитываются.
Общие требования к заполнению отчета о финансовых результатах
При подготовке отчета о финансовых результатах, согласно ФСБУ 4/2023, нужно учитывать следующие правила.
- Показатели прочих доходов и расходов могут быть зачтены, если они относятся к одному или нескольким аналогичным фактам хозяйственной деятельности.
Например, результат от выбытия объекта ОС. В зависимости от условий сделки, балансовой стоимости объекта и затрат, связанных с выбытием, в результате могут получиться или прочий доход, или прочий расход (п. 44 ФСБУ 6/2020).
В отчете можно зачесть доходы и расходы в виде курсовых разниц, результаты переоценки внеоборотных активов, включаемые в доходы или расходы отчетного периода (п. 28 ФСБУ 4/2023).
Исключение - случаи, когда способ представления таких доходов и расходов может повлиять на решения пользователей отчетности или если это запрещено федеральными или отраслевыми стандартами. - Доходы и расходы в зависимости от уровня существенности нужно раскрыть либо в самом отчете, либо в пояснениях к нему.
Это относится к показателям доходов и (или) расходов, связанных с:- обесценением запасов и внеоборотных активов и восстановлением их обесценения;
- переоценкой внеоборотных активов;
- выбытием внеоборотных активов;
- урегулированием судебных разбирательств;
- списанием оценочных обязательств.
- Перечень расходов, относимых к обычным видам деятельности, нужно раскрыть в пояснениях в разрезе материальных затрат, затрат на оплату труда, отчислений на социальные нужды, амортизации, прочих затрат (п. 29, п. 30 ФСБУ 4/2023).
Отчет заполняют в тысячах рублей. Базовую прибыль (убыток) на акцию и разводненную прибыль (убыток) на акцию указывают в рублях и копейках.
Отрицательные показатели, например, значения показателей себестоимости, прочих расходов, процентов к уплате, текущего налога, убытки показывают в круглых скобках. То есть эти показатели вычитаются из величин по доходным строкам отчета.
Если данные для заполнения строки отсутствуют, поле оставляют пустым.
Схема показателей отчета о финансовых результатах
| Код строки формы | Показатель |
| 2110 | «Выручка» Это оборот по кредиту счета 90 «Выручка» за отчетный период, уменьшенный на дебетовый оборот по субсчетам 90 «НДС» и 90 «Акцизы». |
| 2120 | «Себестоимость продаж» Формируется проводками: Дебет 90, субсчет «Себестоимость продаж» Кредит 20 (21, 23, 29, 41, 40, 43, 45). |
| 2100 | «Валовая прибыль (убыток)» Стр. 2100 = Стр. 2110 - Стр. 2120 |
| 2210 | «Коммерческие расходы» Формируется проводкой: Дебет 90, субсчет «Расходы на продажу» Кредит 44. |
| 2220 | «Управленческие расходы» Формируется проводкой: Дебет 90, субсчет «Управленческие расходы» Кредит 26. |
| 2200 | «Прибыль (убыток) от продаж» Стр. 2200 = Стр. 2100 - Стр. 2210 - Стр. 2220 Строка 2200 должна быть равна остатку счета 99 по аналитическому счету учета прибыли (убытка) от продаж. |
| 2310 | «Доходы от участия в других организациях» Формируется проводкой: Дебет 76, субсчет «Расчеты по дивидендам» Кредит 91.1. |
| 2320 | «Проценты к получению» Формируется проводками: Дебет 73, субсчет «Расчеты по выданным займам» (76, субсчет «Расчеты по процентам полученным») Кредит 91.1. |
| 2330 | «Проценты к уплате» Формируется проводками: Дебет 91.2 Кредит 66 (67). |
| 2340 | «Прочие доходы» Оборот по кредиту счета 91.1 (кроме дивидендов и процентов) |
| 2350 | «Прочие расходы» Оборот по дебету счета 91.2 (дивидендов и процентов) |
| 2300 | «Прибыль (убыток) от продолжающейся деятельности до налогообложения» Стр. 2300 = Стр. 2200 + Стр. 2310 + Стр. 2320 - Стр. 2330 + Стр. 2340 - Стр. 2350 Строка 2300 должна быть равна остатку счета 99 по аналитическому счету учета бухгалтерской прибыли (убытка). |
| 2410 | «Налог на прибыль организаций» Это единый показатель, включающий в себя текущий налог на прибыль, изменения отложенных налоговых активов (ОНА) и отложенных налоговых обязательств (ОНО). Стр. 2410 = Стр. 2411 + стр. 2412 в том числе |
| 2411 | «текущий налог на прибыль организаций» Это показатель из строки 180 листа 02 годовой декларации по налогу на прибыль. Организации, не применяющие ПБУ 18/02, указывают сумму налога на прибыль в соответствии с проводкой Дебет 99 Кредит 68. Спецрежимники указывают сумму налога в соответствии со своим режимом налогообложения. |
| 2412 | «отложенный налог на прибыль организаций» Отражает общее изменение ОНО и ОНА за год. |
| 2420 | «Прибыль (убыток) от прекращаемой деятельности (за вычетом относящегося к ней налога на прибыль организаций)» |
| 2400 | «Чистая прибыль (убыток)» Стр. 2400 = Стр. 2300 - Стр. 2410 + Стр. 2420. |
| 2510 | «Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток)» Обороты по дебету и кредиту счета 83 в корреспонденции со счетом 01 |
| 2520 | «Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода» Обороты по счетам учета капитала (без учета переоценки внеоборотных активов) |
| 2530 | «Налог на прибыль от операций, результат которых не включается в чистую прибыль (убыток) периода» Стр. 2530 = Стр. 2520 х ставка налога на прибыль + Стр. 2510 х ставка налога на прибыль |
| 2500 | «Совокупный финансовый результат» Стр. 2500 = Стр. 2400 + (-) Стр. 2510 + (-) 2520 + (-) 2530. |
| 2900 | «Базовая прибыль (убыток) на акцию» Рассчитывают АО Для расчета сумму прибыли нужно разделить на количество акций. |
| 2910 | «Разводненная прибыль (убыток) на акцию» Рассчитывают АО Показатель снижения прибыли на одну акцию, которое может произойти в будущем |
Согласно пункту 27 ФСБУ 4/2023, в отчете о финансовых результатах обязательными итоговыми показателями являются:
- валовая прибыль (убыток), представляющая собой разность выручки и себестоимости продаж (строка 2100);
- прибыль (убыток) от продаж, представляющая собой разность валовой прибыли (убытка) и коммерческих и управленческих расходов (строка 2200);
- прибыль (убыток) от продолжающейся деятельности до налогообложения, представляющая собой арифметическую сумму прибыли (убытка) от продаж, доходов от участия в других организациях, процентов к получению, процентов к уплате, прочих доходов, прочих расходов (строка 2300);
- чистая прибыль (убыток), представляющая собой арифметическую сумму прибыли (убытка) от продолжающейся деятельности до налогообложения, налога на прибыль организаций, прибыли (убытка) от прекращаемой деятельности (за вычетом относящегося к ней налога на прибыль организаций) (строка 2400);
- совокупный финансовый результат, представляющий собой арифметическую сумму чистой прибыли (убытка), результатов переоценки внеоборотных активов и прочих операций, не включаемых в чистую прибыль (убыток), и налога на прибыль организаций, относящегося к этим результатам (строка 2500).
Если посмотреть образец отчета непосредственно в приказе № 157н, то можно увидеть, что по этим показателям проставлены нули. Это указывает на их обязательность. Данные строки должны быть заполнены и объединению с другими не подлежат.

КАК ЗАПОЛНИТЬ ОТЧЕТ О ФИНАНСОВЫХ РЕЗУЛЬТАТАХ В 2026 ГОДУ
Строка 2110 «Выручка»
По строке 2110 показывают доходы, полученные от обычных видов деятельности фирмы, в нетто-оценке, то есть без НДС и акцизов.
Для формирования показателя берутся обороты по кредиту счета 90 субсчет «Выручка» в корреспонденции с дебетом счетов 62 «Расчеты с покупателями и заказчиками». 76 «Расчеты с разными дебиторами и кредиторами», 46 (в учете подрядчика).
Выручкой организации являются (п. п. 4, 5 ПБУ 9/99):
- поступления от реализации готовой продукции, товаров, работ, услуг;
- арендные платежи от передачи имущества в операционную аренду (в организациях, предметом деятельности которых является предоставление своих активов во временное владение и (или) пользование);
- проценты, начисляемые арендодателем по инвестиции в аренду по договорам финансовой аренды (лизинга) если предметом деятельности компании является предоставление активов во временное владение, пользование;
- лицензионные платежи (в том числе роялти) (в организациях, предметом деятельности которых является предоставление прав на использование результатов интеллектуальной деятельности);
- другие поступления, признаваемые организацией доходами по обычным видам деятельности исходя из характера ее деятельности, вида доходов и условий их получения (например, от продажи недвижимости в качестве готовой продукции инвестором или застройщиком-заказчиком).
Основные виды деятельности организации перечислены в ее уставе. Если у компании несколько основных видов деятельности, то в отчете о финансовых результатах выручку по каждому из них указывают отдельно, поскольку показатели отчета, если они существенны и входят в состав укрупненных показателей, должны быть детализированы.
Уровень существенности по детализации показателей компания устанавливает сама, но не ниже 5 процентов от общей величины соответствующего показателя (п. 18.1 ПБУ 9/99). Это следует прописать в учетной политике.
Выручка учитывается в сумме, равной величине поступления денежных средств и иного имущества и (или) дебиторской задолженности. Эта величина определяется исходя из цены, установленной договором, с учетом уменьшения на сумму ретроскидки, предоставленной покупателю.
Если основной деятельностью компании является участие в уставных капиталах других организаций, в выручку включают дивиденды. Их отражают за вычетом налога на прибыль, который удерживает при выплате налоговый агент.
Не являются доходами фирмы и в отчете не отражаются следующие поступления:
- деньги, которые фирме не принадлежат, полученные по посредническим сделкам (договорам комиссии, поручения, агентским договорам);
- авансы, полученные в счет оплаты продукции (работ, услуг);
- суммы задатков;
- суммы залога, если по договору заложенное имущество передается залогодержателю;
- суммы, поступившие в погашение кредита или займа;
- субсидии, полученные на при финансирование основного вида деятельности компании, включая приобретение имущества (их отражают или отдельной строкой в отчете, или в уменьшение величины расходов за счет бюджетных средств).
Выручка отражается в бухгалтерском учете с использованием счета 90 «Продажи». Для отражения ее величины в отчете о финансовых результатах из общей суммы доходов вычитают НДС и акцизы. Их учитывают по дебету соответствующих субсчетов счета 90.
Величина выручки не зависит от суммы оплаты, полученной от покупателя или заказчика.
Пример. Как отражать выручку от реализации
В отчетном году АО «Актив» реализовало товары на сумму 1 200 000 руб. Фирма не является плательщиком НДС. За отгруженные товары покупатели перечислили «Активу» только 800 000 руб.
В бухгалтерском учете «Актива» сделаны записи:
ДЕБЕТ 62 КРЕДИТ 90-1
- 1 200 000 руб. – отражена задолженность покупателей за отгруженные товары;
ДЕБЕТ 51 КРЕДИТ 62
- 800 000 руб. – получена частичная оплата от покупателей.
В отчете о финансовых результатах за отчетный год по строке 2110 бухгалтер должен отразить выручку в сумме 1200 тыс. руб.
Выручку отражают в бухучете и отчете о финансовых результатах, если выполняются следующие условия:
- фирма имеет право получить эту выручку (это можно подтвердить, например, договором);
- сумму выручки и расходы, связанные с ее поступлением (например, себестоимость проданных товаров), можно определить;
- есть уверенность в том, что та или иная хозяйственная операция увеличит экономические выгоды фирмы;
- право собственности на продукцию (товары) перешло к покупателю, работа принята заказчиком или услуга оказана.
С 2027 года вступит в силу ФСБУ 9/2025 «Доходы», утвержденный приказом Минфина от 16 мая 2025 г. № 56н. Контроль над товаром, результатом работы или услугой перешёл к покупателю/заказчику. Он содержит ключевое изменение критериев признания выручки: ориентироваться не на юридический переход права собственности, а на фактическую возможность контрагента использовать актив и получать от него выгоды.
Если эти условия не соблюдаются, то в бухгалтерском учете фирмы отражают не выручку, а кредиторскую задолженность.
Если договорная цена не оговорена, то для определения суммы выручки используют цену на аналогичные товары (работы, услуги), которые продаются в сопоставимых условиях.
Пример. Как определять сумму выручки
В отчетном году ООО «Пассив» отремонтировало помещение склада. Стоимость ремонтных работ в договоре не определена, однако они подробно описаны в технической документации. Аналогичные по объему и перечню работы «Пассив» выполнял для других организаций за 244 000 руб. (в том числе НДС – 44 000 руб.).
По окончании работ в учете «Пассива» сделаны записи:
ДЕБЕТ 62 КРЕДИТ 90-1
- 244 000 руб. – отражена выручка от выполнения ремонтных работ;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 44 000 руб. – начислен НДС с выручки.
В отчете о финансовых результатах «Пассива» за отчетный год по строке 2110 отражают выручку в сумме 200 тыс. руб. (244 000 – 44 000).
Как учесть выручку
Организации, которые не относятся к малым, могут вести бухучет только по методу начисления.
Выручку от продажи продукции (товаров, работ, услуг) отражают в том месяце, когда право собственности на товары переходит к покупателю, результаты выполненных работ переданы заказчику либо услуги заказчику оказаны.
Выручку отражают на счете 90 «Продажи». К нему откройте субсчета:
- 90-1 «Выручка»;
- 90-2 «Себестоимость продаж»;
- 90-9 «Прибыль/убыток от продаж».
Для учета налогов, которые являются составной частью цены, предназначены следующие субсчета: 90-3 «Налог на добавленную стоимость», 90-4 «Акцизы».
Их открывают, если организация является плательщиком НДС и акцизов.
Сумму выручки отражают по кредиту субсчета 90-1, если она получена от обычных видов деятельности организации. В учете делают запись:
ДЕБЕТ 62 КРЕДИТ 90-1
- признана выручка от продажи товаров (продукции), выполнения работ, оказания услуг.
Показывая в учете выручку, нужно списать себестоимость проданных товаров (продукции), выполненных работ, оказанных услуг. Эту операцию отражают записью:
ДЕБЕТ 90-2 КРЕДИТ 41 (43, 45, 20, 26, 44)
- списана себестоимость проданных товаров (продукции), выполненных работ, оказанных услуг.
По дебету субсчета 90-2 покажите себестоимость только тех товаров (продукции, работ, услуг), доход от продажи которых отражен по кредиту субсчета 90-1. Одновременно сделайте проводки по начислению налогов (НДС и акциза), входящих в цену проданных товаров (работ, услуг).
Пример. Как отразить выручку
В отчетном году ООО «Пассив» продало товаров на сумму 244 000 руб. (в том числе НДС – 44 000 руб.). Себестоимость проданных товаров составила 160 000 руб.
До конца года покупатель частично оплатил товар, перечислив 120 000 руб.
В учете «Пассива» сделаны записи:
ДЕБЕТ 62 КРЕДИТ 90-1
- 244 000 руб. – отражена выручка от продажи товаров;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 44 000 руб. – начислен НДС с выручки;
ДЕБЕТ 90-2 КРЕДИТ 41
- 160 000 руб. – списана себестоимость проданных товаров;
ДЕБЕТ 51 КРЕДИТ 62
- 120 000 руб. – поступила частичная оплата от покупателя.
Поскольку «Пассив» определяет выручку методом начисления в отчетном году она составит: 244 000 руб. – 44 000 руб. = 200 000 руб.
По окончании каждого месяца нужно определить финансовый результат (прибыль или убыток) от продаж. Это делают так:
Определение финансового результата
Финансовый результат = Выручка от продаж (кредитовый оборот по субсчету 90-1) – Косвенные налоги с выручки (сумма дебетовых оборотов по субсчетам 90-3 и 90-4) – Себестоимость продаж (дебетовый оборот по субсчету 90-2)
Если разница между выручкой без налогов и себестоимостью продаж положительная, в учете показывают прибыль. Ее отражают заключительными оборотами месяца по дебету субсчета 90-9 и кредиту счета 99 «Прибыли и убытки». Для этого делают проводку:
ДЕБЕТ 90-9 КРЕДИТ 99
- отражена прибыль от продаж.
Если разница между выручкой (нетто) и себестоимостью продаж отрицательная, значит, организация в отчетном месяце получила убыток. Эту сумму заключительными оборотами месяца отразите по кредиту субсчета 90-9 и дебету счета 99 «Прибыли и убытки». Для этого сделайте проводку:
ДЕБЕТ 99 КРЕДИТ 90-9
- отражен убыток от продаж.
Счет 90 «Продажи» на конец каждого месяца не должен иметь сальдо.
Особенности определения выручки
По общему правилу, в момент передачи товара право собственности на него переходит от продавца к покупателю (п. 1 ст. 223 ГК РФ).
Выручка по договорам с особым порядком перехода права собственности
Например, в договоре купли-продажи (поставки) можно предусмотреть условие, что право собственности на товары переходит к покупателю позже – после их оплаты, доставки в определенный пункт и т. д. (ст. 491 ГК РФ).
Такой договор называют договором с особым порядком перехода права собственности.
В этом случае отгруженные товары остаются в собственности продавца до тех пор, пока не выполнены условия договора. До этого момента выручки от продажи у него не возникает.
После передачи товаров покупателю бухгалтер должен сделать проводку:
ДЕБЕТ 45 КРЕДИТ 41
- отгружен покупателю товар без перехода права собственности.
После выполнения условий договора (например, оплаты товара) отгруженный ранее товар становится собственностью покупателя. Это отражают проводками:
ДЕБЕТ 51 (50, 52) КРЕДИТ 62
- поступила от покупателя оплата за отгруженные ранее товары;
ДЕБЕТ 62 КРЕДИТ 90-1
- отражена выручка от реализации товаров;
ДЕБЕТ 90-2 КРЕДИТ 45
- списана себестоимость проданных товаров.
Пример. Как отразить выручку по договору с особым порядком перехода права собственности
В декабре отчетного года ООО «Актив» отгрузило ООО «Пассив» партию товаров. Цена товаров, согласно договору, составляет 122 000 руб. (в том числе НДС – 22 000 руб.). Себестоимость проданных товаров – 60 000 руб. По договору право собственности на отгруженные товары переходит к покупателю лишь после того, как он их оплатит. Деньги за отгруженные ему товары «Пассив» перечислил в следующем году.
В декабре бухгалтер «Актива» сделал проводку:
ДЕБЕТ 45 КРЕДИТ 41
- 60 000 руб. – отгружены покупателю товары по договору с особым порядком перехода права собственности.
Так как условие договора об оплате не выполнено, то выручку в отчете о финансовых результатах за отчетный год «Актив» не отражает. Стоимость товаров, отгруженных «Пассиву» по договору с особым порядком перехода права собственности (60 тыс. руб.), нужно указать по строке 1210 баланса за отчетный год.
Выручка в условиях коммерческого кредита
В договоре купли-продажи фирма может предусмотреть предоставление покупателю отсрочки или рассрочки платежа за проданные ему товары (коммерческий кредит).
Обычно при таких условиях покупатель должен уплатить, помимо стоимости самого товара, еще и проценты за отсрочку оплаты. Выручка от продажи, которую получит фирма, увеличивается на сумму процентов. При предоставлении коммерческого кредита следует:
- отразить выручку в день перехода к покупателю права собственности на товары;
- увеличить выручку на сумму процентов, которые покупатель заплатит за отсрочку платежа.
В учете это отражается проводками:
ДЕБЕТ 62 КРЕДИТ 90-1
- отражена выручка от продажи товаров;
ДЕБЕТ 62 КРЕДИТ 90-1
- увеличена выручка на сумму процентов за отсрочку платежа.
Поскольку до момента окончательного расчета с покупателем товары признаются находящимися в залоге у продавца, договорная стоимость товаров отражается в учете продавца на забалансовом счете 008 «Обеспечения обязательств и платежей полученные».
Пример. Как отразить выручку в условиях коммерческого кредита
В отчетном году ООО «Пассив» продало товар, стоимость которого по договорным ценам составляет 24 000 руб. (НДС не облагается).
По условиям договора покупатель должен оплатить товар через 60 дней после его получения. При этом он дополнительно заплатит 0,1% от стоимости товара за каждый день отсрочки.
Общая сумма процентов за отсрочку по оплате товара составит: 24 000 руб. x 0,1% x 60 дн. = 1440 руб.
Бухгалтер «Пассива» отразил выручку от продажи в день отгрузки записями:
ДЕБЕТ 62 КРЕДИТ 90-1
- 24 000 руб. – отражена выручка от продажи товаров;
ДЕБЕТ 008
- 24 000 руб. – товары переведены в режим залога (п. 1 ст. 338 ГК РФ).
Доплату в форме процентов начисляют в течение периода отсрочки. В результате бухгалтер отразил ее проводкой:
ДЕБЕТ 62 КРЕДИТ 90-1
- 1440 руб. – увеличена выручка от продажи на сумму процентов;
ДЕБЕТ 51 КРЕДИТ 62
- 25 440 руб. (24 000 + 1440) – поступила оплата от покупателя;
КРЕДИТ 008
- 24 000 руб. – списана сумма обеспечения ввиду выполнения обязательства по оплате.
По строке 2110 отчета о финансовых результатах должна быть отражена сумма выручки в размере 25 тыс. руб. (25 440 руб.).
Аналогично доначисляется выручка, когда покупатель выдал в оплату товаров собственный вексель. Только в этом случае фирма должна увеличить выручку на сумму процентов или дисконта по векселю.
Выручка по товарообменному (бартерному) договору
Выручка от продажи продукции и товаров признается доходом (п. 5 ПБУ 9/99 «Доходы организации»). Она принимается к бухгалтерскому учету в сумме, которая исчисляется в денежном выражении и равна величине поступления денежных средств и иного имущества и (или) величине дебиторской задолженности.
Бартерный договор предполагает, что две фирмы обмениваются друг с другом принадлежащим им имуществом. Это означает, что каждая сторона сделки одновременно является и продавцом, и покупателем. Как правило, стоимость имущества у сторон по договору мены считается равноценной.
Если договором не предусмотрено иное, право собственности на передаваемый по бартеру товар переходит к покупателю только после того, как взамен продавец получил от него другое имущество (ст. 570 ГК РФ). Следовательно, пока встречная поставка от контрагента не поступила, товар, отгруженный по товарообменному договору, не считается реализованным и учитывается на счете 45 «Товары отгруженные».
Пример. Определение выручки по договору мены
По договору ООО «Актив» передает ООО «Пассив» партию товаров, а «Пассив» «Активу» – партию материалов. Договор предусматривает, что стоимость обмениваемых ценностей одинакова и составляет 244 000 руб. (в том числе НДС – 44 000 руб.), что соответствует уровню справедливых цен. Себестоимость товаров, которые «Актив» передал «Пассиву», составляет 130 000 руб. Рассмотрим, как эти операции отразит в учете бухгалтер «Актива». После того как товары будут отгружены «Пассиву», бухгалтер сделает проводки:
ДЕБЕТ 45 КРЕДИТ 41
– 130 000 руб. – списана себестоимость отгруженных товаров;
ДЕБЕТ 76 КРЕДИТ 68 СУБСЧЕТ «РАСЧЕТЫ ПО НДС»
– 44 000 руб. – начислен НДС к уплате в бюджет.
Приходуя полученные от «Пассива» материалы, бухгалтер «Актива» сделает проводки:
ДЕБЕТ 10 КРЕДИТ 60
– 200 000 руб. (244 000 – 44 000) – оприходованы полученные материалы;
ДЕБЕТ 19 КРЕДИТ 60
– 44 000 руб. – учтен НДС по оприходованным материалам (на основании счета-фактуры «Пассива»);
ДЕБЕТ 68 СУБСЧЕТ «РАСЧЕТЫ ПО НДС» КРЕДИТ 19
– 44 000 руб. – принят к вычету НДС по приобретенным материалам.
Выручка от реализации товаров определяется по стоимости полученных ценностей. В данном примере стоимость полученных материалов составляет 244 000 руб. В учете это отражается проводками:
ДЕБЕТ 62 КРЕДИТ 90-1
– 244 000 руб. – отражена выручка от продажи товаров;
ДЕБЕТ 90-2 КРЕДИТ 45
– 130 000 руб. – учтена в себестоимости продаж себестоимость отгруженных товаров;
ДЕБЕТ 90-3 КРЕДИТ 76 СУБСЧЕТ «РАСЧЕТЫ ПО НДС»
– 44 000 руб. – учтена сумма НДС, начисленная со стоимости отгруженных товаров;
ДЕБЕТ 60 КРЕДИТ 62
– 244 000 руб. – проведен зачет задолженностей.
Выручка по ценам в условных денежных единицах
Цена товаров (работ, услуг) в договоре может быть установлена в любой иностранной валюте или условных денежных единицах с условием, что расчеты будут производиться в рублях. Поэтому цену, выраженную в иностранной валюте или условных единицах, пересчитайте в рубли.
Обычно в договоре купли-продажи предусматривают условие о том, что товар оплачивается покупателем в рублях по курсу иностранной валюты на день перечисления денег продавцу. В этой ситуации поступите таким образом:
а) отразите в учете выручку в день перехода права собственности на товары (передачи результата выполненных работ, оказания услуг) к покупателю (заказчику) по курсу иностранной валюты, действующему в этот день;
б) пересчитайте дебиторскую задолженность на последний день каждого отчетного периода (следующего за периодом отгрузки товара, выполнения работы, оказания услуги), в рамках которого оплата не поступала, и на дату оплаты.
При получении аванса курсовые разницы не образуются.
Если курс иностранной валюты на дату оплаты товара будет больше, чем на дату его отгрузки, то возникнет положительная курсовая разница. Ее нужно включить в состав прочих доходов:
ДЕБЕТ 62 КРЕДИТ 91-1
- отражена положительная курсовая разница по расчетам с покупателями.
Пример. Как отразить выручку по ценам, номинированным в инвалюте
В отчетном году АО «Актив» реализовало партию товаров ООО «Пассив» по договору купли-продажи на сумму 12 200 евро (в том числе НДС – 2200 евро). Оплата осуществляется в рублях по курсу Банка России на день платежа.
Курс евро составил (цифры условные):
- на дату отгрузки товаров – 90,10 руб./евро;
- на последний день отчетного периода, то есть марта, – 91,20 руб./евро;
- на дату оплаты товаров – 93,30 руб./евро.
На конец года товар оплачен не был. После отгрузки товаров в бухгалтерском учете «Актива» сделаны проводки:
ДЕБЕТ 62 КРЕДИТ 90-1
- 1 099 220 руб. (12 000 евро x 90,10 руб./евро) – отражена задолженность покупателя;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 198 220 руб. (2200 евро x 90,10 руб./евро) – начислен НДС;
ДЕБЕТ 62 КРЕДИТ 91-1
- 13 420 руб. (12 000 евро x (91,20 руб./евро – 90,10 руб./евро)) – отражена положительная курсовая разница на последний день отчетного периода.
По строке 2110 отчета о финансовых результатах нужно отразить выручку в сумме 901 тыс. руб. (901 000 = 1 099 220 – 198 220). Положительную курсовую разницу в размере 13 тыс. руб. (13 420 руб.) нужно отразить в отчете о финансовых результатах по строке 2340 «Прочие доходы».
После поступления денег в бухгалтерском учете «Актива» должны быть сделаны проводки:
ДЕБЕТ 51 КРЕДИТ 62
- 1 138 260 руб. (12 200 евро x 93,30 руб./евро) – поступила оплата от покупателя;
ДЕБЕТ 62 КРЕДИТ 91-1
- 25 620 руб. (1 138 260 – 1 099 220 – 13 420) – отражена положительная курсовая разница на дату оплаты.
Положительная курсовая разница в размере 26 тыс. руб. (25 620 руб.) войдет в отчете о финансовых результатах в строку 2340 «Прочие доходы».
Если курс иностранной валюты на дату оплаты будет меньше, чем на дату отгрузки, то возникнет отрицательная курсовая разница. Она также не влияет на выручку с продаж и относится к прочим расходам:
ДЕБЕТ 91-2 КРЕДИТ 62
- отражена отрицательная курсовая разница.
Пример. Как отразить отрицательную курсовую разницу
В отчетном году АО «Актив» реализовало партию товаров ООО «Пассив» по договору купли-продажи на сумму 12 200 долл. США (в том числе НДС – 2200 долл. США).
Оплата осуществляется в рублях по курсу Банка России на день платежа.
Курс доллара составил (цифры условные):
- на дату отгрузки товаров – 80,40 руб./USD;
- на последний день отчетного периода (марта) – 80,35 руб./USD;
- на дату оплаты товаров – 80,30 руб./USD.
На конец года товар оплачен не был. После отгрузки товаров в бухгалтерском учете «Актива» сделаны проводки:
ДЕБЕТ 62 КРЕДИТ 90-1
- 980 880 руб. (12 200 USD x 80,40 руб./USD) – отражена задолженность покупателя;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 176 880 руб. (2200 USD x 80,40 руб./USD) – начислен НДС;
ДЕБЕТ 91-2 КРЕДИТ 62
- 610 руб. (12 200 USD x (80,40 руб./USD - 80,35 руб./USD)) – отражена отрицательная курсовая разница на последний день отчетного периода.
По строке 2110 отчета о финансовых результатах за отчетный год нужно отразить выручку в сумме 604 тыс. руб. (804 000 = 980 880 – 176 880). Отрицательную курсовую разницу следует отразить в отчете о финансовых результатах по строке 2350 «Прочие расходы».
После поступления денег бухгалтер сделает проводки:
ДЕБЕТ 51 КРЕДИТ 62
- 979 660 руб. (12 200 USD x 80,30 руб./USD) – поступила оплата от покупателя;
ДЕБЕТ 91-2 КРЕДИТ 62
- 1220 руб. (980 880 – 979 660) – отражена отрицательная курсовая разница на день оплаты.
Отрицательную курсовую разницу нужно отразить в отчете о финансовых результатах по строке 2350 «Прочие расходы».
Выручка по посредническим договорам
Доходы посредников – это вознаграждение за оказанные ими услуги. Доходы комитента - это все средства, причитающиеся с покупателей, включая вознаграждение посредника.
Договор комиссии
По договору комиссии заказчик (комитент) поручает посреднику (комиссионеру) совершить одну или несколько сделок. Причем в отношениях с фирмами-покупателями посредник всегда выступает от своего имени, будь то покупка или продажа чего-либо. При продаже товаров он оформляет все документы – договоры поставки (купли-продажи), накладные, акты, счета-фактуры – от своего имени.
При отгрузке комитентом в адрес посредника товара право собственности на него не переходит к комиссионеру – в этом состоит главная особенность договора комиссии. Вещь, поступившая от комитента к посреднику или приобретенная посредником за счет комитента, является собственностью последнего (ст. 996 ГК РФ).
Товар, переданный на комиссию, комитент учитывает на счете 45 «Товары отгруженные» до его отгрузки конечному покупателю. При передаче товара сделают проводку:
ДЕБЕТ 45 КРЕДИТ 41
- передан товар комиссионеру для реализации.
В момент физической отгрузки товаров посреднику комитент НДС не начисляет.
Дело в том, что комиссионер не является покупателем и право собственности на товар к нему никогда не переходит. То есть между сторонами договора комиссии не произойдет реализации и, следовательно, не возникнет объекта налогообложения НДС. До получения от комиссионера извещения об отгрузке товаров покупателям комитент выручку от реализации в учете не начисляет. Поэтому в строку 2110 «Выручка» отчета о финансовых результатах он ничего не вписывает.
Комитент отражает в учете операции по продаже товара на основании отчета комиссионера. В отчете посредник должен указать, кому и на какую сумму отгружен товар.
После поступления отчета комитент должен сделать проводки:
ДЕБЕТ 62 КРЕДИТ 90-1
- отражена выручка от реализации товара;
ДЕБЕТ 90-2 КРЕДИТ 45
- списана себестоимость реализованного товара;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- начислен НДС с суммы реализации.
Выручку от реализации товаров у комитента образуют все средства, причитающиеся с покупателей, включая удерживаемое комиссионером вознаграждение (при его участии в расчетах). Следовательно, по строке 2110 отчета о финансовых результатах указывают всю сумму выручки от продажи товара, включая вознаграждение посредника.
Выручку от продажи товаров комитент отражает в бухгалтерском учете независимо от того, поступила оплата от покупателей к нему или к комиссионеру на расчетный счет (в кассу) или нет.
Как отразить выручку комитенту, если посредник в расчетах участвует, покажет пример.
Пример. Выручка комитента по договору комиссии с участием посредника в расчетах
В январе АО «Актив» (комитент) передало на реализацию товар фирмепосреднику по договору комиссии. Себестоимость товара составляет 5500 руб. Его продажная цена, указанная комитентом в договоре, – 12 200 руб. (в том числе НДС – 2200 руб.). Комиссионное вознаграждение установлено в размере 10% от стоимости проданного товара и составляет 1220 руб. (в том числе НДС – 220 руб.). По условиям договора оплата за товар поступает от покупателей на расчетный счет посредника (посредник в расчетах участвует). После получения денег комиссионер перечисляет выручку на расчетный счет «Актива» за вычетом своего комиссионного вознаграждения. Товар был продан в январе.
Бухгалтер «Актива» должен сделать записи:
ДЕБЕТ 45 КРЕДИТ 41
- 5500 руб. – передан комиссионеру товар на реализацию;
ДЕБЕТ 62 КРЕДИТ 90-1
- 12 200 руб. – отражена выручка от продажи товара в момент принятия комитентом отчета комиссионера о реализации;
ДЕБЕТ 90-2 КРЕДИТ 45
- 5500 руб. – списана себестоимость проданного товара;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 2200 руб. – начислен НДС к уплате в бюджет;
ДЕБЕТ 44 КРЕДИТ 76
- 1000 руб. (1220 – 220) – начислено комиссионное вознаграждение;
ДЕБЕТ 19 КРЕДИТ 76
- 220 руб. – учтен НДС по комиссионному вознаграждению;
ДЕБЕТ 68, субсчет «Расчеты по НДС» КРЕДИТ 19
- 220 руб. – принят к вычету НДС по комиссионному вознаграждению;
ДЕБЕТ 90-2 КРЕДИТ 44
- 1000 руб. – списано комиссионное вознаграждение;
ДЕБЕТ 90-9 КРЕДИТ 99
- 3500 руб. (12 200 – 2200 – 5500 – 1000) – отражен финансовый результат;
ДЕБЕТ 76 КРЕДИТ 62
- 1220 руб. – произведен зачет взаимных требований на сумму комиссионного вознаграждения;
ДЕБЕТ 51 КРЕДИТ 62
- 10 980 руб. (12 200 – 1220) – поступила комитенту от посредника выручка от продажи товаров за вычетом комиссионного вознаграждения.
По строке 2110 отчета о финансовых результатах за отчетный год комитент отразит выручку в размере 10 тыс. руб. (12 200 – 2200).
Как отразить выручку комитенту, если посредник в расчетах не участвует, покажет другой пример.
Пример. Выручка комитента по договору комиссии без участия посредника в расчетах
Сохраним условия предыдущего примера с той разницей, что оплата от покупателей поступает на расчетный счет «Актива» (посредник в расчетах не участвует).
Бухгалтер «Актива» должен сделать записи:
ДЕБЕТ 45 КРЕДИТ 41
- 5500 руб. – передан товар на реализацию комиссионеру;
ДЕБЕТ 62 КРЕДИТ 90-1
- 12 200 руб. – отражена выручка за проданный товар в момент утверждения комитентом отчета комиссионера о реализации;
ДЕБЕТ 90-2 КРЕДИТ 45
- 5500 руб. – списана себестоимость проданного товара;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 2200 руб. – начислен НДС;
ДЕБЕТ 44 КРЕДИТ 76
- 1000 руб. (1220 – 220) – начислено комиссионное вознаграждение посреднику;
ДЕБЕТ 19 КРЕДИТ 76
- 220 руб. – учтен НДС по комиссионному вознаграждению;
ДЕБЕТ 68, субсчет «Расчеты по НДС» КРЕДИТ 19
- 220 руб. – произведен вычет НДС по комиссионному вознаграждению;
ДЕБЕТ 51 КРЕДИТ 62
- 12 200 руб. – поступила оплата от покупателей на расчетный счет «Актива»;
ДЕБЕТ 76 КРЕДИТ 51
- 1220 руб. – перечислено вознаграждение комиссионеру;
ДЕБЕТ 90-2 КРЕДИТ 44
- 1000 руб. – списаны затраты по договору комиссии;
ДЕБЕТ 90-9 КРЕДИТ 99
- 3500 руб. (12 200 – 2200 – 5500 – 1000) – отражен финансовый результат.
По строке 2110 отчета о финансовых результатах за отчетный год комитент отразит выручку в сумме 10 тыс. руб. (12 200 – 2200).
Товары, принятые от комитента, посредник учитывает на забалансовом счете 004 «Товары, принятые на комиссию». Товары числятся на нем в ценах, указанных в товаросопроводительных документах.
Эту операцию отражают проводкой:
ДЕБЕТ 004
- приняты на комиссию товары.
После отгрузки товаров конечному покупателю нужно сделать запись:
КРЕДИТ 004
- отгружены товары покупателю.
Поскольку товары не принадлежат комиссионеру и их продажа не является для него реализацией, в отчете о финансовых результатах по строке 2110 комиссионер отразит только сумму своего вознаграждения без НДС (кредит субсчета 90-1 «Выручка» за вычетом суммы по дебету субсчета 90-3 «Налог на добавленную стоимость»).
Порядок учета у комиссионера зависит от того, участвует ли он в расчетах, то есть поступают ли деньги за товар на его расчетный счет (в кассу) или на расчетный счет (в кассу) комитента. Комиссионер, который в расчетах участвует, должен сделать проводки:
ДЕБЕТ 51 (50) КРЕДИТ 62
- поступила от покупателей оплата за отгруженный товар;
ДЕБЕТ 62 КРЕДИТ 76
- средства покупателей признаны средствами комитента.
Затем делают записи:
ДЕБЕТ 76 КРЕДИТ 51
- перечислена комитенту выручка за вычетом удержанного комиссионного вознаграждения;
ДЕБЕТ 76 КРЕДИТ 90-1
- отражена выручка комиссионера;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- начислен НДС с комиссионного вознаграждения.
Вся выручка, полученная по посредническим операциям, является доходом комитента, включая дополнительную выгоду. Выгода возникает, если сделка совершена на лучших по сравнению с договором условиях (например, товары проданы дороже, чем поручено). Заказчик и посредник должны разделить «сверхплановые» деньги поровну (ст. 992 ГК РФ), если договор не предусматривает других условий.
Если комиссионер в расчетах не участвует, то учет он ведет так:
ДЕБЕТ 76 КРЕДИТ 90-1
- отражена выручка комиссионера;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- начислен НДС;
ДЕБЕТ 51 (50) КРЕДИТ 76
- поступило от комитента комиссионное вознаграждение.
Пример. Выручка посредника по договору комиссии без участия в расчетах
АО «Актив» является посредником и продает товары по договору комиссии.
В отчетном году комитент передал «Активу» товары, которые тот должен продать за 122 000 руб. (в том числе НДС – 22 000 руб.). Комиссионное вознаграждение установлено в размере 10% от стоимости товара и составляет 12 200 руб. (в том числе НДС – 2 200 руб.). Расходы «Актива» составили 200 руб.
Бухгалтер «Актива» должен сделать записи:
ДЕБЕТ 004
- 122 000 руб. – принят товар на основании приемосдаточного акта;
КРЕДИТ 004
- 122 000 руб. – отгружен товар покупателю;
ДЕБЕТ 76 КРЕДИТ 90-1
- 12 200 руб. – начислено комиссионное вознаграждение;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 2 200 руб. – начислен НДС;
ДЕБЕТ 51 КРЕДИТ 76
- 12 200 руб. – поступило на расчетный счет «Актива» комиссионное вознаграждение;
ДЕБЕТ 90-2 КРЕДИТ 26
- 200 руб. – списаны расходы;
ДЕБЕТ 90-9 КРЕДИТ 99
- 9 800 руб. (12 200 – 2 200 – 200) – отражен финансовый результат.
По строке 2110 отчета о финансовых результатах за отчетный год бухгалтер «Актива» должен отразить сумму выручки в размере 10 000 руб. (12 200 – 2 200).
Договор поручения
По договору поручения поверенный (посредник) за вознаграждение обязуется совершить за счет доверителя (заказчика) те или иные юридические действия (например, представлять интересы доверителя в суде). В отличие от договора комиссии посредник действует от имени доверителя. Если посредник не может выполнить поручение лично, он прибегает к передоверию. Все права и обязанности по договору поручения принадлежат доверителю. Этим договор поручения также отличается от договора комиссии.
Поверенный не привлекается для совершения сделок (практических действий) – например, купли-продажи товаров от имени доверителя.
Агентский договор
По агентскому договору агент (посредник) обязуется за вознаграждение совершить по поручению принципала (заказчика) те или иные действия от своего имени, но за счет принципала либо от имени и за счет принципала.
Если агент действует от своего имени, то его взаимоотношения с принципалом строятся так же, как и по договору комиссии. Если же агент действует от имени принципала, то к агентскому договору применяются правила, действующие для договора поручения. Порядок отражения в учете выручки по агентскому договору такой же, как и по договору комиссии.
Обратите внимание: помимо уплаты вознаграждения, принципал должен возместить агенту все расходы, связанные с исполнением договора (ст. 1011, п. 2 ст. 975, ст. 1001 ГК РФ).
Денежные средства, которые агент получил в качестве компенсации затрат по договору, выручкой не считаются. Поэтому они по кредиту счета 90 «Продажи» не учитываются.
Строка 2120 «Себестоимость продаж»
В этой строке указывают сумму расходов по обычным видам деятельности фирмы, которые формируют себестоимость (п. 4, 5, 9 ПБУ 10/99). Это дебетовый оборот по счету 90-2. Величину расходов определяют исходя из цены, установленной договором, с учетом всех предусмотренных скидок независимо от их формы. То есть учитывают как скидки, изменяющие цену товара, так и скидки, которые не связаны с изменением цены (п. 6.1, 6.5 ПБУ 10/99). Здесь отражают только те расходы, которые относятся к проданной продукции (товарам, работам, услугам) в отчетном году (включая уплаченную сумму торгового сбора) (п. 9, 21 ПБУ 10/99).
Если в отчете о финансовых результатах выделены виды доходов, каждый из которых в отдельности составляет пять и более процентов от общей суммы доходов за отчетный период, к строке 2120 «Себестоимость продаж» нужно ввести дополнительные строки, по которым указываются расходы, соответствующие выделенным доходам (п. 21.1 ПБУ 10/99).
В себестоимость проданных товаров, работ, услуг включаются следующие расходы по обычным видам деятельности (п. п. 4, 5, 9 ПБУ 10/99, п. п. 11, 22, абз. 3 п. 23 ПБУ 2/2008):
- расходы, связанные с изготовлением продукции;
- расходы, связанные с приобретением товаров;
- расходы, связанные с выполнением работ;
- расходы, связанные с оказанием услуг;
- расходы, связанные с предоставлением имущества в аренду (в организациях, предметом деятельности которых является предоставление своих активов в аренду);
- расходы, связанные с предоставлением прав на использование результатов интеллектуальной деятельности (в организациях, предметом деятельности которых является предоставление таких прав за плату);
- расходы, связанные с участием в уставных капиталах других организаций (в организациях, предметом деятельности которых является участие в уставных капиталах других организаций);
- суммы отклонений, претензий, поощрительных платежей, признанных в составе выручки по договорам строительного подряда в предыдущие отчетные периоды, в отношении поступления которых возникли сомнения (ожидаемые убытки);
- суммы возмещения стоимости основных средств, нематериальных активов и иных амортизируемых активов, осуществляемых в виде амортизационных отчислений;
- стоимость проданных запасов (п. 43 ФСБУ 5/2019);
- суммы резерва на обесценение запасов (п. 31, 35 ФСБУ 5/2019);
- иные расходы в зависимости от их характера, условий осуществления и направлений деятельности организации.
Резерв на обесценение запасов увеличивает себестоимость продаж, а суммы восстановленного резерва уменьшают себестоимость (п. 31, 35 ФСБУ 5/2019). Резерв отражается по кредиту счета 14 «Резервы под снижение стоимости материальных ценностей» в корреспонденции с дебетом счета 90-2 «Себестоимость продаж».
Чтобы сформировать показатель себестоимости в отчете, себестоимость проданных товаров, продукции, работ, услуг списывают со счетов 20 «Основное производство», 23 «Вспомогательные производства», 29 «Обслуживающие производства и хозяйства», 41 «Товары», 43 «Готовая продукция», 40 «Выпуск продукции, работ, услуг» и других в дебет счета 90 «Продажи», субсчет 90-2 «Себестоимость продаж».
Дебетовый оборот по субсчету 90-2 в корреспонденции с кредитом счетов 44 и 26 для показателя "Себестоимость продаж не учитывают.
Организации, деятельность которых не связана с производством (комиссионеры, агенты, брокеры, дилеры и т.п., кроме торговых организаций), списывают суммы, накопленные на счете 26 «Общехозяйственные расходы», в дебет субсчета 90-2 «Себестоимость продаж» счета 90 «Продажи». Счет 26 используется для обобщения информации о расходах на ведение этой деятельности.
Общехозяйственные расходы строительных организаций могут включаться в себестоимость работ по договорам строительного подряда, только если предусмотрено их возмещение заказчиком (п. 14 ПБУ 2/2008).
Управленческие расходы, учитываемые на счете 26 «Общехозяйственные расходы», в общем случае в качестве условно-постоянных включаются в себестоимость проданной продукции (товаров, работ, услуг) того отчетного периода, в котором возникли. Они списываются со счета 26 в дебет счета 90, субсчет 90-2. Это следует из пп. «б» п. 18, пп. «г» п. 26 ФСБУ 5/2019. Расходы показываются по строке 2220 «Управленческие расходы» Отчета о финансовых результатах.
Управленческие расходы, которые непосредственно связаны с производством продукции (выполнением работ, оказанием услуг), включаются в их себестоимость (списываются со счета 26 в дебет счетов 20, 23, 29) (п. 10, пп. «е» п. 11, пп «б» п. 18, п. 24, пп. «г» п. 26 ФСБУ 5/2019). В таком случае эти расходы формируют показатель по строке 2120 «Себестоимость продаж».
Коммерческие расходы, которые учитывают по счету 44 «Расходы на продажу», подлежат отражению по строке 2210 отчета о финансовых результатах.
В составе расходов, формирующих себестоимость продаж, не учитываются:
- амортизация по внеоборотным активам, приобретенным за счет бюджетных средств, в сумме доходов будущих периодов, отнесенных в отчетном периоде на финансовые результаты. Данный порядок применяется, если балансовую стоимость таких активов организация определяет за минусом доходов будущих периодов, отраженных в бухучете в связи с получением бюджетных средств на финансирование капитальных затрат согласно абз. 2 п. 9 ПБУ 13/2000 (пп. «б» п. 21 ПБУ 13/2000);
- текущие расходы, на финансирование которых получены бюджетные средства, в сумме доходов будущих периодов, отнесенных в отчетном периоде на финансовые результаты. В этом случае доходы, признанные согласно абз. 3 п. 9 ПБУ 13/2000 в связи с получением таких средств, организация не отражает в качестве доходов в отчете о финансовых результатах (п. 21 ПБУ 13/2000).
Не считают расходами фирмы и в отчете также не отражают:
- затраты по приобретению внеоборотных активов (основных средств, нематериальных активов, долгосрочных финансовых вложений и т. п.);
- суммы, уплаченные по посредническим договорам в пользу заказчика (комитента, доверителя, принципала);
- суммы, перечисленные в порядке предоплаты материальных ценностей, работ или услуг;
- суммы, выданные в качестве задатка;
- суммы, перечисленные в погашение кредита или займа, ранее полученного фирмой.
Расходы будущих периодов включают в себестоимость в течение определенного периода времени. Учет отдельных видов расходов в качестве расходов будущих периодов возможен только в случае, если это прямо предусмотрено нормативными актами.
Признание рекламного сбора с доходов от интернет-рекламы, который введен с 1 апреля 2025 года пунктом 4 статьи 1 Федерального закона от 26 декабря 2024 г. № 479-ФЗ, должно быть зафиксировано в отчете о финансовых результатах по строке 2210 «Коммерческие расходы» либо 2120 «Себестоимость продаж» (выбор зависит от специфики компании).
Что не включают в себестоимость
В себестоимость товаров (продукции, работ, услуг) не включаются затраты, осуществление которых не является необходимым для приобретения товаров (производства продукции, выполнения работ, оказания услуг). Это, в частности (п. п. 18, 26 ФСБУ 5/2019):
- затраты, возникшие в связи со стихийными бедствиями, пожарами, авариями и другими чрезвычайными ситуациями;
- расходы на хранение, за исключением случаев, когда хранение является частью технологии подготовки запасов к потреблению (продаже, использованию), обусловлено условиями приобретения (создания) запасов или является частью технологии производства продукции (выполнения работ, оказания услуг);
- затраты, возникшие в связи с ненадлежащей организацией производственного процесса (сверхнормативный расход сырья, материалов, энергии, труда, потери от простоев, брака, нарушений трудовой и технологической дисциплины);
- обесценение других активов независимо от того, использовались ли они в производстве продукции (выполнении работ, оказании услуг);
- расходы на рекламу и продвижение продукции.
Учет расходов
Правила признания расходов в отчете о финансовых результатах определены в пунктах 18, 19 ПБУ 10/99 и пунктах 16, 23 ПБУ 2/2008. В частности:
- расходы признаются, если имеется их связь с поступлениями (например, себестоимость выполнения работ признается одновременно с признанием в составе доходов выручки от их реализации);
- расходы признаются путем их распределения между отчетными периодами, если они обусловливают получение доходов в течение нескольких отчетных периодов и связь между доходами и расходами не может быть определена четко или определяется косвенным путем.
Если фирма, включая субъекты малого предпринимательства, которая вправе применять упрощенные способы, выручку от продажи продукции и товаров признает после поступления оплаты (кассовым методом), то и расходы признаются после погашения задолженности.
Большинство фирм должны учитывать доходы и расходы только по методу начисления.
В конце месяца расходы, связанные с продажей товаров (работ, услуг), выручка по которым отражена на счете 90, субсчет «Выручка», списывают проводкой:
ДЕБЕТ 90-2 КРЕДИТ 41 (43, 45, 20)
- списана себестоимость проданных товаров (продукции, выполненных работ, оказанных услуг).
Таким образом, по строке 2120 отчета нужно отразить дебетовый оборот по субсчету 90-2.
Пример. Как отразить себестоимость продаж
В отчетном году ООО «Пассив» продало готовую продукцию. Ее себестоимость составила 320 000 руб. Выручка от продажи готовой продукции – 488 000 руб. (в том числе НДС – 88 000 руб.). Фирма определяет выручку для целей налогообложения методом начисления.
После отгрузки товара в учете «Пассива» сделаны записи:
ДЕБЕТ 62 КРЕДИТ 90-1
- 488 000 руб. – отражена выручка от продаж;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 88 000 руб. – начислен НДС;
ДЕБЕТ 90-2 КРЕДИТ 41
- 320 000 руб. – списана себестоимость проданной продукции.
По строке 2120 отчета о финансовых результатах за отчетный год нужно отразить себестоимость проданной продукции в сумме 320 тыс. руб.
Состав расходов
Согласно пункту 8 ПБУ 10/99, расходы по обычным видам деятельности подразделяются на элементы:
- материальные затраты;
- затраты на оплату труда;
- отчисления на социальные нужды;
- амортизация;
- прочие затраты.
Информацию о расходах в разрезе этих элементов нужно раскрывать в пояснениях. Состав затрат по каждому из элементов определяется организацией самостоятельно (с учетом отраслевых особенностей) и закрепляется в учетной политике. При этом целесообразно опираться на классификацию, используемую в главе 25 НК РФ о налоге на прибыль.
Материальные затраты
К материальным затратам относят стоимость израсходованных в процессе производства продукции (работ, услуг):
- сырья и материалов (субсчет 10-1);
- покупных полуфабрикатов и комплектующих (субсчет 10-2);
- горюче-смазочных материалов (субсчет 10-3);
- тары (субсчет 10-4);
- запчастей для ремонта производственного оборудования (субсчет 10-5);
- стройматериалов (субсчет 10-8);
- прочих материалов (субсчет 10-6);
- покупных товаров (счет 41).
Материальные затраты возникают при расходовании материально-производственных запасов. При отпуске материалов в производство в учете делают записи:
ДЕБЕТ 20 (23, 25, 29) КРЕДИТ 10
- списаны материалы на нужды основного (вспомогательного, обслуживающего) производства;
ДЕБЕТ 28 КРЕДИТ 10
- списаны материалы на исправление брака.
Для списания материалов выбирают один из трех методов, закрепив его в учетной политике фирмы:
- ФИФО;
- по средней себестоимости;
- по себестоимости каждой единицы.
При этом по каждому виду материалов можно применять разные методы списания.
Стоимость материалов для управленческих нужд можно признавать расходом в периоде их приобретения без предварительного учета на счете 10 «Материалы», предусмотрев такой порядок в учетной политике (п. 2 ФСБУ 5/2019, п. 7 ПБУ 1/2008 «Учетная политика организации»).
В состав материальных затрат входит также стоимость электроэнергии, тепла, воды, работ и услуг сторонних организаций, если без них невозможен выпуск продукции (выполнение работ, оказание услуг).
К вспомогательным производствам относят собственные подразделения по обеспечению фирмы электроэнергией, газом и т. д.; по ремонту основных средств; по изготовлению инструментов, запчастей и др.; по возведению временных сооружений и т. д.
Расходы на содержание подобных служб списывают в дебет счета 20:
ДЕБЕТ 20 КРЕДИТ 23 (29)
- включены в себестоимость продукции (работ, услуг) расходы вспомогательного (обслуживающего) производства.
Стоимость работ и услуг производственного характера, выполненных сторонними организациями, отражают в учете проводками:
ДЕБЕТ 20 КРЕДИТ 60 (76)
- учтена в затратах основного производства стоимость работ (услуг) сторонних организаций;
ДЕБЕТ 19 КРЕДИТ 60 (76)
- учтен НДС по работам (услугам) сторонних организаций.
Затраты на оплату труда
В составе затрат на оплату труда учитывается зарплата рабочих основного, вспомогательного и обслуживающего производств. Ее начисляют проводкой:
ДЕБЕТ 20 (23, 29) КРЕДИТ 70
- начислена зарплата работникам основного (вспомогательного, обслуживающего) производства.
Ни одно производство невозможно без участия работников инженерных и технологических служб (в том числе службы контроля за качеством продукции).
Начисление им заработной платы отражают записью:
ДЕБЕТ 25 КРЕДИТ 70
- начислена зарплата работникам обслуживающих и вспомогательных производств.
В случае если работникам оплачивается исправление брака, применяют записи:
ДЕБЕТ 28 КРЕДИТ 70
- начислена зарплата работникам, занятым исправлением брака.
Отчисления на социальные нужды
К отчислениям на социальные нужды относят страховые взносы на обязательное пенсионное, социальное (включая взносы на страхование от несчастных случаев на производстве и профзаболеваний) и медицинское страхование.
Взносы на социальное страхование от несчастных случаев на производстве и профзаболеваний нужно начислять и перечислять отдельно, поскольку они установлены отдельным Федеральным законом от 25 июля 1998 г. № 125-ФЗ.
Суммы начисленных взносов отражают по дебету тех же счетов бухгалтерского учета, на которых отражено начисление заработной платы работникам фирмы.
Для этого делают записи:
ДЕБЕТ 20 (23, 25, 26, 29...) КРЕДИТ 69, субсчет Расчеты по страховым взносам по единому тарифу;
ДЕБЕТ 20 (23, 25, 26, 29...) КРЕДИТ 69, субсчет Расчеты по взносам на социальное страхование от несчастных случаев на производстве и профзаболеваний.
Амортизация
На себестоимость относят суммы амортизации, начисленные по основным средствам производственного назначения, а также по нематериальным активам.
Начисление амортизации в учете отражают проводкой:
ДЕБЕТ 20 (23, 25, 28, 29) КРЕДИТ 02
- начислена амортизация основных средств.
При начислении амортизации по нематериальным активам делают одну из проводок:
ДЕБЕТ 20 (23, 25, 28, 29) КРЕДИТ 05
- начислена амортизация нематериальных активов.
Прочие затраты
К прочим затратам относят расходы по обычным видам деятельности, которые не относятся к элементам: материальные затраты, затраты на оплату труда, отчисления на социальные нужды и амортизация (п. 8 ПБУ 10/99).
Резерв под обесценение запасов
В случае обесценения запасов организация создает резерв под их обесценение в размере превышения фактической себестоимости запасов над их чистой стоимостью продажи. При этом балансовой стоимостью запасов считается их фактическая себестоимость за вычетом данного резерва.
Если чистая стоимость продажи запасов, по которым признано обесценение, продолжает снижаться, балансовая стоимость таких запасов уменьшается до их чистой стоимости продажи путем увеличения резерва под обесценение.
В случае если чистая стоимость продажи запасов, по которым признано обесценение, повышается, балансовая стоимость таких запасов увеличивается до их чистой стоимости продажи путем восстановления ранее созданного резерва на дату реализации соответствующих запасов (но не выше их фактической себестоимости).
Сумма созданного резерва под обесценение признается расходом того периода, в котором он создан (п. 31 ФСБУ 5/2019).
Величина восстановления резерва под обесценение запасов относится на уменьшение суммы расходов, признанных в этом же периоде в связи с продажей запасов, т. е. на счет 90 «Продажи», то есть все движение по счету 14 «Резерв под снижение стоимости материальных ценностей» подлежит отражению на счете 90 «Продажи».
Бухгалтерские записи должны быть следующими:
ДЕБЕТ 90 КРЕДИТ 14
- признание резерва под обесценение запасов;
ДЕБЕТ 14 КРЕДИТ 90
- восстановление резерва.
Арендные платежи и ППА
Также к прочим расходам могут относиться платежи, по некоторым договорам аренды. Для этого нужно выполнить ряд условий. Учитывать арендные платежи в качестве расходов можно в одной из следующих ситуаций:
- срок аренды - не более 12 месяцев на дату предоставления предмета аренды;
- рыночная стоимость предмета аренды без учета износа - не более 300 000 рублей (речь идет о стоимости аналогичного нового объекта);
- арендатор может получать экономические выгоды от объекта независимо от других активов;
- арендатор вправе применять упрощенный бухучет.
Затем нужно оценить, выполняются ли одновременно следующие 3 условия:
- договором не предусмотрен переход права собственности на предмет аренды к арендатору;
- отсутствует возможность выкупа объекта по цене значительно ниже его справедливой стоимости на дату выкупа;
- предмет аренды не предполагается предоставлять в субаренду.
При выполнении перечисленных условий арендные платежи можно признавать в упрощенном порядке.
Пример. Упрощенный учет аренды
Компания имеет во временном пользовании помещение склада. Компания является малым. Другие три условия тоже выполняются: срок аренды 4 года, возможность выкупа и субаренда не предусмотрены.
Поэтому фирма может вести учет арендных платежей в упрощенном порядке.
По договору ежемесячная арендная плата состоит из:
- фиксированной суммы 122 000 руб. (в том числе НДС 22 000 руб.);
- переменной части, которая представляет собой плату за израсходованную электроэнергию за месяц.
Проводки будут такие:
ДЕБЕТ 001
– 1 000 000 руб. – помещение склада учтено на забалансовом счете по стоимости, отраженной в акте приема-передачи;
ДЕБЕТ 20 КРЕДИТ 76
– 122 000 руб. - отражена в расходах фиксированная арендная плата;
ДЕБЕТ 19 КРЕДИТ 76
– 22 000 руб. - учтен входной НДС с фиксированной арендной платы;
ДЕБЕТ 20 КРЕДИТ 76
– 4880 руб. - отражена в расходах переменная часть арендной платы за израсходованную электроэнергию;
ДЕБЕТ 19 КРЕДИТ 76
– 880 руб. - учтен НДС с переменной части арендной платы;
ДЕБЕТ 68 КРЕДИТ 19
– 22 880 руб. - принят к вычету общий входной НДС с фиксированной и переменной суммы арендной платы.
Если у арендатора нет права учитывать затраты на аренду в упрощенном порядке, он признает в бухучете право пользования активом (ППА) и обязательство по аренде. Стоимость обязательства по аренде списывается через начисление процентов и фактическую уплату.
Стоимость ППА на момент принятия к бухучету включает (п. 13 ФСБУ 25/2018):
- Первоначальную оценку обязательства по аренде.
- Авансы по арендным платежам (выплаты, перечисленные до получения предмета аренды или непосредственно в день получения).
- Дополнительные затраты арендатора, без которых предмет аренды нельзя использовать по назначению (например, доставка или монтаж).
- Оценочные обязательства арендатора по восстановлению предмета аренды по окончанию срока действия договора.
ППА погашается через амортизацию (п. 17 ФСБУ 25/2018).
Амортизацию ППА нужно начислять тем же способом, что и для аналогичных собственных основных средств, и относить на текущие затраты. Выбор конкретного счета для учета затрат зависит от того, для каких целей компания использует арендованное имущество:
Дебет 20 (23, 25) Кредит 02
- начислена амортизация права пользования активом по договору.
Пример. Как отразить амортизацию ППА
Компания арендует производственное оборудование, срок договора 3 года. Для амортизации собственного аналогичного оборудования применяет линейный способ.
Бухгалтер определил первоначальную стоимость ППА в сумме 1 500 300 руб. (ликвидационная стоимость равна 0).
За первый год аренды амортизация ППА составила 500 100 руб. ((1 500 300 руб. - 0 руб.) : 3) и была начислена проводкой:
Дебет 20 Кредит 02
- 500 100 руб. - начислена амортизация ППА за 2026 год.
Другие прочие затраты
Прочими затратами можно считать расходы на выполнение работ и оказание услуг другими компаниями и физическими лицами по гражданско-правовым договорам, "ресурсные" налоги, взносы в профессиональные саморегулируемые организации, плату за большегрузы и т. п. Для их отражения примените записи:
ДЕБЕТ 20 (23, 25, 28, 29, 44) КРЕДИТ 60 (76, 68)
- отражены работы и услуги сторонних организаций, а также налоги и сборы, обеспечивающие обычные виды деятельности.
Плату за проезд большегрузных автомобилей по федеральным трассам, введенную постановлением Правительства от 14 июня 2013 г. № 504 (плату в систему "Платон") в качестве расхода отражать можно на счете 20 «Основное производство» – для транспортной организации, на счете 44 «Расходы на продажу» – для торговой компании.
Учет и списание производственных расходов
Расходы фирм, выпускающих продукцию (выполняющих работы, оказывающих услуги), делятся на прямые и косвенные. Прямые расходы списывают на счет 20 «Основное производство» с кредита счетов учета материально-производственных запасов, расчетов с работниками по оплате труда и др.
Расходы вспомогательных или обслуживающих производств списывают на счет 20 «Основное производство» с кредита счетов 23 «Вспомогательные производства» и 29 «Обслуживающие производства и хозяйства».
Косвенные расходы связаны с производством нескольких видов продукции (работ, услуг). Их списывают в дебет счета 20 «Основное производство» с кредита счетов 25 «Общепроизводственные расходы», 23 «Вспомогательные производства» и 29 «Обслуживающие производства».
Все расходы, собранные на счете 20, производственные фирмы включают в себестоимость готовой продукции.
Для этого делают запись:
ДЕБЕТ 43 КРЕДИТ 20
- выпущена готовая продукция.
Стоимость готовой продукции, реализованной покупателям, списывают в дебет счета 90 «Продажи», субсчет 2 «Себестоимость продаж».
В строке 2120 отчета указывают оборот по дебету субсчета 90-2 в корреспонденции со счетом 43 «Готовая продукция» за отчетный период.
Затраты, связанные со сбытом продукции, учтенные на счете 44 «Расходы на продажу», по строке 2120 отчета не отражают. Их указывают в строке 2210 «Коммерческие расходы».
Фирмы, которые выполняют строительные работы или оказывают услуги, списывают расходы, собранные на счете 20, непосредственно в дебет счета 90 «Продажи», субсчет 2 «Себестоимость продаж».
В строке 2120 отчета указывают оборот по дебету субсчета 90-2 в корреспонденции со счетом 20 «Основное производство» за отчетный период.
Для массового и серийного производства пункт 27 ФСБУ 5/2019 дает еще два варианта:
- в сумме прямых затрат без включения косвенных затрат;
- в сумме плановых (нормативных) затрат с учетом счета 40 «Выпуск продукции (работ, услуг)» или без него
Порядок формирования себестоимости готовой продукции (работ, услуг) нужно закрепить в учетной политике организации. При этом готовая продукция (работы, услуги) может отражаться в учете по фактической или нормативной (плановой) себестоимости.
От выбранного фирмой варианта учета зависит сумма, отражаемая по строке 2120 отчета о финансовых результатах.
Учет по фактической себестоимости
Если фирма учитывает продукцию (работы, услуги) по фактически произведенным затратам, в затраты на ее выпуск включают как прямые, так и косвенные расходы. Косвенные расходы предварительно отразите на счете 25 «Общепроизводственные расходы», а в конце месяца спишите их в дебет счета 20.
В конце месяца счет 20 закрывается не всегда. Если производственный цикл не завершен (изготовление части продукции не закончено или она не прошла приемку), то счет 20 может иметь на конец месяца дебетовое сальдо (незавершенное производство).
Стоимость «незавершенки» на конец отчетного периода отражается в строке 1210 «Запасы» бухгалтерского баланса. На показатель строки 2120 отчета она не влияет.
Пример. Как отразить работы по фактической себестоимости
ООО «Актив» зарегистрировано в отчетном году и осуществляет строительные работы. Его годовая выручка – 610 000 руб. (в том числе НДС – 110 000 руб.). Расходы «Актива» составили 360 000 руб., из них:
- прямые – 300 000 руб.;
- общепроизводственные – 60 000 руб.
Фирма ведет учет выполненных работ по полной себестоимости.
Для упрощения примера предположим, что строительные работы произведены в рамках одного договора с заказчиком.
Бухгалтер «Актива» должен сделать проводки:
ДЕБЕТ 62 КРЕДИТ 90-1
- 610 000 руб. – отражена выручка от выполнения работ;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 110 000 руб. – начислен НДС с выручки;
ДЕБЕТ 20 КРЕДИТ 02 (10, 69, 70, ...)
- 300 000 руб. – учтены прямые расходы;
ДЕБЕТ 25 КРЕДИТ 02 (10, 69, 70, ...)
- 60 000 руб. – учтены общепроизводственные расходы;
ДЕБЕТ 20 КРЕДИТ 25
- 60 000 руб. – списаны общепроизводственные расходы;
ДЕБЕТ 90-2 КРЕДИТ 20
- 360 000 руб. (300 000 + 60 000) – списана фактическая себестоимость выполненных работ;
ДЕБЕТ 90-9 КРЕДИТ 99
- 140 000 руб. (610 000 – 110 000 – 360 000) – отражена прибыль.
В отчете о финансовых результатах за отчетный год по строке 2120 нужно отразить сумму, списанную с кредита счета 20 в дебет субсчета 90-2. Она составит 360 тыс. руб.
Учет по сумме прямых затрат
Если фирма учитывает продукцию (работы, услуги) по сокращенной себестоимости, в затраты на ее выпуск включите только прямые расходы. Все косвенные, расходы ежемесячно списывайте в дебет субсчета 90-2 «Себестоимость продаж» в полном объеме, минуя счет 20. В этой ситуации такие расходы отражают не по строке 2120, а по строке 2220 «Управленческие расходы» отчета.
Пример. Как отразить работы по сумме прямых затрат
Воспользуемся данными предыдущего примера.
Допустим, что «Актив» ведет учет выполненных работ по сумме прямых затрат.
Бухгалтер «Актива» должен сделать проводки:
ДЕБЕТ 62 КРЕДИТ 90-1
- 610 000 руб. – отражена выручка от выполнения работ;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 110 000 руб. – начислен НДС;
ДЕБЕТ 20 КРЕДИТ 02 (10, 69, 70, ...)
- 300 000 руб. – учтены прямые расходы;
ДЕБЕТ 25 КРЕДИТ 02 (10, 69, 70, ...)
- 60 000 руб. – учтены общепроизводственные расходы;
ДЕБЕТ 90-2 КРЕДИТ 25
- 60 000 руб. – списаны общепроизводственные расходы;
ДЕБЕТ 90-2 КРЕДИТ 20
- 300 000 руб. – списаны прямые расходы;
ДЕБЕТ 90-9 КРЕДИТ 99
- 200 000 руб. (610 000 – 110 000 – 300 000) – отражена прибыль.
В отчете о финансовых результатах за отчетный год по строке 2120 нужно отразить сумму, списанную с кредита счета 20 в дебет счета 90-2. Она составила 300 тыс. руб. Сумма косвенных расходов в размере 60 тыс. руб. отражается по строке 2220 отчета.
Учет и списание расходов торговых фирм
У торговых фирм товары могут учитываться двумя способами: по фактической себестоимости (это разрешено всем фирмам) или по продажным ценам (так учитывать товары могут только организации розничной торговли).
Если товары учитываются первым способом, то по строке 2120 «Себестоимость продаж» отчета указывают фактическую себестоимость проданных товаров, списанную с кредита счета 41 «Товары» в дебет счета 90, субсчет 2 «Себестоимость продаж».
Списание товаров отражают так:
ДЕБЕТ 62 КРЕДИТ 90-1
- отражена выручка от продажи товаров (после перехода права собственности на них к покупателю);
ДЕБЕТ 90-2 КРЕДИТ 41
- списана себестоимость проданных товаров;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- начислен НДС.
Пример. Как отразить списание товаров по фактической себестоимости
ООО «Актив» продало за отчетный год товаров на сумму 122 000 руб. (в том числе НДС – 22 000 руб.).
Фактическая себестоимость товаров составила 46 000 руб.
Бухгалтер «Актива» сделал записи:
ДЕБЕТ 62 КРЕДИТ 90-1
- 122 000 руб. – отражена выручка от продажи товаров;
ДЕБЕТ 51 КРЕДИТ 62
- 122 000 руб. – поступили деньги от покупателей;
ДЕБЕТ 90-2 КРЕДИТ 41
- 46 000 руб. – списана себестоимость проданных товаров;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 22 000 руб. – начислен НДС;
ДЕБЕТ 90-9 КРЕДИТ 99
- 54 000 руб. (122 000 – 46 000 – 22 000) – определен финансовый результат от продажи товаров.
В строке 2120 отчета о финансовых результатах за отчетный год нужно указать себестоимость проданных товаров в сумме 46 тыс. руб.
Если товары учитываются по продажным ценам, то по строке 2120 «Себестоимость продаж» укажите стоимость проданных товаров, списанную с кредита счета 41 «Товары» в дебет счета 90, субсчет 2 «Себестоимость продаж», за вычетом торговой наценки по ним. Списание товаров отражают так:
ДЕБЕТ 50 КРЕДИТ 90-1
- отражена выручка от продажи товаров в розницу;
ДЕБЕТ 90-2 КРЕДИТ 41
- списана себестоимость проданных товаров;
ДЕБЕТ 90-2 КРЕДИТ 42
- сторнирована торговая наценка;
ДЕБЕТ 90-3КРЕДИТ 68, субсчет «Расчеты по НДС»
- начислен НДС.
Пример. Как отразить списание товаров по продажным ценам
ООО «Актив» продало за отчетный год товаров на сумму 122 000 руб. (в том числе НДС – 22 000 руб.). Наценка на товар составила 72 000 руб.
Бухгалтер «Актива» сделал записи:
ДЕБЕТ 50 КРЕДИТ 90-1
- 122 000 руб. – отражена выручка от продажи товаров;
ДЕБЕТ 90-2 КРЕДИТ 41
- 122 000 руб. – списана продажная стоимость товаров;
ДЕБЕТ 90-2 КРЕДИТ 42
– 72 000 руб. – сторнирована торговая наценка;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 22 000 руб. – начислен НДС;
ДЕБЕТ 90-9 КРЕДИТ 99
- 50 000 руб. (72 000 – 22 000) – определен финансовый результат от продажи товаров.
В строке 2120 отчета о финансовых результатах за отчетный год нужно указать себестоимость проданных товаров в сумме 50 тыс. руб. (122 000 - 72 000).
Издержки обращения по строке 2120 отчета торговые фирмы не отражают. Их указывают по строке 2210 «Коммерческие расходы».
Строка 2100 «Валовая прибыль (убыток)»
По строке 2100 отчета отражают валовую прибыль фирмы. Ее рассчитывают как разницу между показателями строки 2110 «Выручка» и 2120 «Себестоимость продаж». Если получен отрицательный результат (убыток), то в строке 2100 его указывают в круглых скобках.
Строка 2210 «Коммерческие расходы»
Производственные фирмы по строке 2210 отражают затраты, связанные со сбытом продукции (работ, услуг). Такие затраты учитывают по дебету счета 44 «Расходы на продажу».
Торговые фирмы по строке 2210 отражают сумму издержек обращения. Они также учитываются по дебету счета 44 «Расходы на продажу». Эти расходы указывают по строке 2210 «Коммерческие расходы», если они списаны с кредита счета 44 в ДЕБЕТ счета 90, субсчет 2 «Себестоимость продаж».
Таким образом, в строке 2210 нужно отразить дебетовый оборот по субсчету 90-2 в корреспонденции со счетом 44 «Расходы на продажу» за отчетный период.
Сумму коммерческих расходов (издержек обращения) указывают в отчете в круглых скобках.
Обратите внимание на способ отражения в отчете о финансовых результатах затрат на рекламу. Это нужно делать в зависимости от того, какой порядок учета коммерческих расходов предусмотрен в учетной политике. В соответствии с учетной политикой коммерческие расходы могут (п. 9 ПБУ 10/99):
- полностью включаться в затраты текущего периода. В этом случае расходы на рекламу нужно отразить по строке 2210 «Коммерческие расходы»;
- распределяться между стоимостью отдельных видов продукции, товаров (работ, услуг). Тогда отразите их по строке 2120 «Себестоимость продаж».
Как учесть коммерческие расходы производственным фирмам
Производственные фирмы относят к коммерческим расходам затраты:
- на рекламу продукции;
- на транспортировку продукции до места назначения;
- на погрузку и выгрузку продукции;
- на упаковку готовой продукции;
- на содержание помещений для хранения продукции в местах ее продажи и складских служб;
- на представительские расходы;
- на выплату зарплаты продавцам и т. п.
При формировании коммерческих расходов в учете фирмы делают записи:
ДЕБЕТ 44 КРЕДИТ 10
- списаны материалы на упаковку продукции на складе;
ДЕБЕТ 44 КРЕДИТ 23
- списаны расходы вспомогательных производств по затариванию, а также доставке и погрузке продукции;
ДЕБЕТ 44 КРЕДИТ 70
- начислена заработная плата работникам, занятым упаковкой, погрузкой и продажей;
ДЕБЕТ 44 КРЕДИТ 69
- начислены страховые взносы (а также, включая взнос на страхование от несчастных случаев на производстве и профзаболеваний) с заработной платы работников, занятых упаковкой, погрузкой и продажей продукции;
ДЕБЕТ 44 КРЕДИТ 60, 76
- учтены расходы по доставке и погрузке продукции силами сторонних организаций, рекламу, вознаграждения посредникам и т. д.
Пример. Формирование коммерческих расходов
АО «Актив» производит продукцию. В отчетном году сотрудникам отдела сбыта готовой продукции начислена заработная плата в сумме 150 000 руб. В этом же году организация провела рекламную кампанию. Расходы на нее составили 36 600 руб. (в том числе НДС – 6600 руб.). «Актив» уплачивает взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний по тарифу 1%, и страховые взносы по единому тарифу 30%.
Бухгалтер «Актива» сделал проводки:
ДЕБЕТ 44 КРЕДИТ 70
- 150 000 руб. – начислена зарплата сотрудникам отдела сбыта готовой продукции;
ДЕБЕТ 44 КРЕДИТ 69
- 1500 руб. (150 000 руб. x 1%) – начислен взнос на страхование от несчастных случаев на производстве и профзаболеваний;
ДЕБЕТ 44 КРЕДИТ 69
- 45 000 руб. (150 000 руб. x 30%) – начислены страховые взносы по единому тарифу;
ДЕБЕТ 44 КРЕДИТ 60
- 30 000 руб. (36 600 – 6600) – отражены расходы по проведению рекламной кампании;
ДЕБЕТ 19 КРЕДИТ 60
- 6600 руб. – учтен НДС по расходам на проведение рекламной кампании;
ДЕБЕТ 68, субсчет «Расчеты по НДС» КРЕДИТ 19
- 6600 руб. – произведен вычет по НДС;
ДЕБЕТ 60 КРЕДИТ 51
- 36 600 руб. – оплачены расходы на рекламу;
ДЕБЕТ 90-2 КРЕДИТ 44
- 226 500 руб. (150 000 + 1500 + 45 000 + 30 000) – списаны коммерческие расходы.
По строке 2210 «Коммерческие расходы» отчета о финансовых результатах бухгалтер должен отразить сумму 227 тыс. руб. (226 500 руб.).
Коммерческие расходы списывают на себестоимость продаж проводкой:
ДЕБЕТ 90-2 КРЕДИТ 44
- списаны коммерческие расходы.
Эта запись производится независимо от порядка перехода права собственности на отгруженную продукцию (даже если право собственности переходит к покупателю после оплаты). В общем случае израсходованные хозяйственные средства стоимость активов не увеличивают. Но из этого правила есть исключение.
Расходы на упаковку и транспортировку, которые входят в состав коммерческих расходов, могут:
- распределяться между реализованной и нереализованной продукцией;
- списываться полностью.
Если в отчетном периоде продажи не совершались, а расходы по счету 44 имеются, то они списываются на финансовый результат:
ДЕБЕТ 91-2 КРЕДИТ 44
- списаны издержки обращения в отсутствие продаж.
Распределение расходов
Расходы нужно распределить между конкретными видами отгруженной продукции. Если невозможно определить, к какой именно продукции относятся эти расходы, то распределите их исходя из веса, объема, производственной себестоимости или других характерных показателей.
Конкретный порядок распределения расходов установите в учетной политике.
Пример. Как распределять расходы
В отчетном году со склада ООО «Актив» отгружено 6000 единиц готовой продукции, в том числе:
- продукции «А» – 1500 единиц;
- продукции «Б» – 2000 единиц;
- продукции «С» – 2500 единиц.
Общая сумма коммерческих расходов за год составила 28 000 руб. (в том числе расходы на упаковку и транспортировку изделий на складе – 12 000 руб., прочие коммерческие расходы – 16 000 руб.).
По учетной политике «Актива» расходы на упаковку и транспортировку распределяются между видами продукции пропорционально объему ее отгрузки.
Согласно договору поставки, право собственности на продукцию переходит к покупателю после ее оплаты. В отчетном периоде продукция «А» и «Б» отгружена и оплачена покупателями полностью. За продукцию «С» оплата не поступила.
Бухгалтер «Актива» отразил коммерческие расходы проводкой:
ДЕБЕТ 44 КРЕДИТ 10 (60, 69, 70, ...)
- 28 000 руб. – учтены коммерческие расходы.
Расходы на упаковку и транспортировку по каждому виду продукции распределены так:
- продукция «А» 1500 ед. : 6000 ед. x 12 000 руб. = 3000 руб.;
- продукция «Б» 2000 ед. : 6000 ед. x 12 000 руб. = 4000 руб.;
- продукция «С» 2500 ед. : 6000 ед. x 12 000 руб. = 5000 руб.
Расходы на упаковку и транспортировку, относящиеся к реализованной продукции «А» и «Б», составят 7000 руб. (3000 + 4000). Общая сумма коммерческих расходов, списываемая в ДЕБЕТ счета 90, составит 23 000 руб. (7000 + 16 000).
Бухгалтер «Актива» сделал в учете запись:
ДЕБЕТ 90-2 КРЕДИТ 44
- 23 000 руб. – списаны коммерческие расходы.
По строке 2210 «Коммерческие расходы» отчета о финансовых результатах за отчетный год бухгалтер указал сумму 23 000 руб.
На конец отчетного года в учете фирмы на счете 44 числится остаток коммерческих расходов, который относится к продукции «С», в сумме 5000 руб. (28 000 – 23 000). Эту сумму (5000. руб.) нужно указать по строке 1210 баланса за отчетный год.
В соответствии с пунктом 9 ПБУ 10/99 коммерческие расходы можно полностью включать в себестоимость проданной продукции, если они признаются расходами по обычным видам деятельности.
Как учесть коммерческие расходы торговым фирмам
Торговая фирма по строке 2210 «Коммерческие расходы» отражает затраты, списанные в ДЕБЕТ счета 90, субсчет 2 «Себестоимость продаж», с кредита счета 44 «Расходы на продажу».
На счете 44 в торговых фирмах учитывают все затраты, связанные с ведением обычной деятельности:
- заработную плату административно-управленческого персонала и продавцов;
- расходы по аренде офиса;
- стоимость услуг охраны;
- представительские расходы и т. д.
Кроме того, торговые фирмы могут отражать на счете 44 транспортные расходы, связанные с приобретением товаров.
При формировании коммерческих расходов в учете торговой фирмы делают записи:
ДЕБЕТ 44 КРЕДИТ 10
- списаны материалы на упаковку товаров;
ДЕБЕТ 44 КРЕДИТ 41, субсчет «Тара под товаром и порожняя»
- отражен отпуск (расход) тары;
ДЕБЕТ 44 КРЕДИТ 02 (05, 60, 76, ...)
- учтены расходы, связанные с ведением торговой деятельности (амортизация, рекламу, вознаграждения посредникам и т. д.);
ДЕБЕТ 44 КРЕДИТ 70
- начислена заработная плата работникам торговой фирмы;
ДЕБЕТ 44 КРЕДИТ 69
- начислены страховые взносы по единому тарифу и взнос на страхование от несчастных случаев и профзаболеваний с зарплаты работников.
Пример. Как отразить формирование коммерческих расходов в торговой фирме
ООО «Актив» занимается торговлей. В отчетном году сотрудникам фирмы начислена зарплата в сумме 300 000 руб. В этом же году организация провела рекламную кампанию. Расходы на нее составили 73 200 руб. (в том числе НДС – 13 200 руб.).
«Актив» уплачивает взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний по тарифу 0,2% и страховые взносы по единому тарифу 30%.
Бухгалтер «Актива» сделал проводки:
ДЕБЕТ 44 КРЕДИТ 70
- 300 000 руб. – начислена зарплата сотрудникам;
ДЕБЕТ 44 КРЕДИТ 69
- 600 руб. (300 000 руб. x 0,2%) – начислен взнос на страхование от несчастных случаев на производстве и профзаболеваний;
ДЕБЕТ 44 КРЕДИТ 69
- 90 000 руб. (300 000 руб. x 30%) – начислены страховые взносы по единому тарифу;
ДЕБЕТ 44 КРЕДИТ 60
- 60 000 руб. (73 200 – 13 200) – отражены расходы по проведению рекламной кампании;
ДЕБЕТ 19 КРЕДИТ 60
- 13 200 руб. – учтен НДС по рекламной кампании;
ДЕБЕТ 68, субсчет «Расчеты по НДС» КРЕДИТ 19
- 13 200 руб. – произведен вычет по НДС;
ДЕБЕТ 90-2 КРЕДИТ 44
- 450 600 руб. (300 000 + 600 + 90 000 + 60 000) – списаны коммерческие расходы.
По строке 2210 «Коммерческие расходы» отчета о финансовых результатах за год бухгалтер должен отразить сумму 451 тыс. руб.
Все коммерческие расходы ежемесячно списывают на счет 90, субсчет 2 «Себестоимость продаж». Исключение предусмотрено для транспортных расходов, связанных с покупкой товаров.
В бухгалтерском учете эти расходы можно отражать двумя способами:
- непосредственно на счете 41 «Товары» (то есть включать в фактическую себестоимость приобретенных товаров);
- на счете 44 «Расходы на продажу».
Если учетная политика фирмы предусматривает включение транспортных расходов в себестоимость товаров, то они отражаются по строке 2120 «Себестоимость продаж» отчета.
При учете транспортных расходов на счете 44 «Расходы на продажу» их отражают по строке 2210 «Коммерческие расходы».
На себестоимость продаж списывают не все транспортные расходы, отраженные по дебету счета 44, а только их часть, которая относится к проданным товарам.
Рассчитать ее можно так:
- к остатку транспортных расходов на начало месяца прибавьте транспортные расходы, произведенные в отчетном месяце;
- определите сумму товаров, реализованных в отчетном месяце, и остаток на конец месяца;
- делят сумму транспортных расходов (п. 1) на сумму реализованных и оставшихся товаров (п. 2). Будет рассчитан средний процент транспортных расходов по отношению к общей стоимости товаров;
- умножьте остаток товаров на конец отчетного месяца на средний процент транспортных расходов.
Получается сумма транспортных расходов, относящаяся к остатку нереализованных товаров на конец месяца. Полученную разницу списывают с кредита счета 44 в ДЕБЕТ счета 90, субсчет 2 «Себестоимость продаж».
После расчета суммы транспортных расходов, в учете делают проводку:
ДЕБЕТ 90-2 КРЕДИТ 44
- списана часть транспортных расходов, относящаяся к проданным товарам.
Пример. Как отразить списание коммерческих расходов в торговой фирме
Остаток транспортных расходов в организации оптовой торговли ООО «Пассив» на начало декабря отчетного года составляет 10 000 руб. (счет 44, субсчет «Транспортные расходы»).
В декабре на доставку товаров израсходовано 70 000 руб., причем эти транспортные расходы не включены в цену товаров. Остаток непроданных товаров на конец декабря (сальдо по счету 41) составил 120 000 руб. В декабре продано товаров на сумму 300 000 руб.
Сумму транспортных расходов, которую нужно списать за отчетный месяц, бухгалтер определил так:
1) сумма транспортных расходов на начало декабря и за март составила 80 000 руб. (10 000 + 70 000);
2) стоимость остатка непроданных товаров на конец декабря и товаров, проданных в декабре, равна 420 000 руб. (120 000 + 300 000);
3) средний процент транспортных расходов составил 19,05% (80 000 руб. : 420 000 руб. x 100%);
4) остаток транспортных расходов, приходящийся на остаток нереализованных товаров, равен 22 860 руб. (120 000 руб. x 19,05%);
5) транспортные расходы, подлежащие списанию на себестоимость в декабре, составляют 57 140 руб. (80 000 – 22 860).
В учете сделана проводка:
ДЕБЕТ 90-2 КРЕДИТ 44
- 57 140 руб. – списана часть транспортных расходов по проданным товарам.
Сумма 57 тыс. руб. войдет в строку 2210 «Коммерческие расходы» отчета о финансовых результатах.
Как учитывать рекламный сбор
Для начисления в бухучете рекламного сбора следует использовать не счет 68 «Расчеты по налогам и сборам», а счет 76 «Расчеты с прочими дебиторами и кредиторами», так как этот новый вид обязательных отчислений не является ни налогом, ни сбором и не входит в ЕНП.
Рекламный сбор перечисляют в федеральный бюджет проводкой:
ДЕБЕТ 76 КРЕДИТ 51
- перечислен в федеральный бюджет сбор за распространение рекламы в интернете.
Рассмотрим возможные варианты выбора счета, который можно использовать по дебету при начислении рекламного сбора.
1. Счета учета расходов
Сумму рекламного сбора относят в дебет счета затрат, на котором учитывается себестоимость рекламных услуг:
- счет 20 «Основное производство» - если распространение рекламы является основной деятельностью компании;
- счет 23 «Вспомогательное производство», если распространение рекламы входит в функции вспомогательного подразделения;
- счет 44 «Расходы на продажу» – для разовых услуг по распространению рекламы.
В конце месяца сальдо по этим счетам списывается в дебет счета 90-2 «Себестоимость продаж».
При начислении рекламного сбора проводки будут такие:
ДЕБЕТ 20 (23,44) КРЕДИТ 76
- начислен сбор за распространение рекламы с суммы дохода, полученного по договору о распространении рекламных услуг;
ДЕБЕТ 90-2 КРЕДИТ 20 (23,44)
- списана на себестоимость продаж себестоимость рекламных услуг с учетом отчислений в виде рекламного сбора.
2. Счет 90-2 «Себестоимость продаж»
Рекламный сбор относится сразу на счет 90-2 «Себестоимость продаж».
При начислении рекламного сбора проводка будет такая:
ДЕБЕТ 90-2 «Себестоимость продаж» КРЕДИТ 76
– начислен сбор за распространение рекламы с суммы выручки, полученной по договору о распространении рекламных услуг.
3. Дополнительный субсчет счета 90
Можно открыть дополнительный субсчет к счету 90, например, 90-6 «Сбор за распространение рекламы». Так будет обеспечена обособленная информация о расчетах по сбору в разрезе контрагентов.
Проводка будет такая:
ДЕБЕТ 90-6 «Сбор за распространение рекламы» КРЕДИТ 76
- начислен взнос за распространение с суммы выручки, полученной по договору о распространении рекламных услуг.
Таким образом, в зависимости от вида деятельности компании сумма рекламного сбора может быть отражена в отчете о финансовых результатах перед показателем «Прибыль (убыток) от продаж» по строке 2120 «Себестоимость продаж» или по строке 2210 «Коммерческие расходы».
Строка 2220 «Управленческие расходы»
По строке 2220 отражают общехозяйственные расходы. Фирмы, которые выпускают готовую продукцию (работы, услуги), по строке 2220 «Управленческие расходы» указывают косвенные расходы, непосредственно не связанные с производством и не включенные в себестоимость продукции.
К таким затратам, в частности, относят:
- расходы на оплату труда административного персонала;
- расходы на подготовку и переподготовку управленческих кадров;
- расходы на содержание имущества общехозяйственного назначения;
- стоимость канцелярских товаров и других материалов и инвентаря, использованных для нужд управления;
- амортизационные отчисления и расходы на ремонт основных средств управленческого и общехозяйственного назначения;
- арендная плата за помещения общехозяйственного назначения;
- расходы по оплате информационных, аудиторских, консультационных услуг и т. д.;
- налоги, уплачиваемые в целом по организации;
- другие аналогичные по назначению расходы, возникающие в процессе управления организацией.
Торговые фирмы строку 2220 не заполняют.
Расходы на управление производственные организации отражают на счете 26 «Общехозяйственные расходы».
Управленческие расходы списывайте непосредственно в дебет счета 90, субсчет 2 «Себестоимость продаж».
Списанную сумму отразите в строке 2220 «Управленческие расходы» отчета.
В конце месяца спишите сумму управленческих расходов и определите финансовый результат от продажи готовой продукции:
ДЕБЕТ 90-2 КРЕДИТ 26
- включены в себестоимость продаж управленческие расходы;
ДЕБЕТ 90-9 (99) КРЕДИТ 99 (90-9)
- отражена прибыль (убыток) от продажи готовой продукции (работ, услуг).
Пример. Списание управленческих расходов
В отчетном году «Пассив» продал готовую продукцию на сумму 2 440 000 руб. (в том числе НДС – 440 000 руб.). Производственная себестоимость проданной продукции составила 1 500 000 руб.
Управленческие расходы за отчетный период составили 160 000 руб.
Бухгалтер «Пассива» сделал в учете проводки:
ДЕБЕТ 62 КРЕДИТ 90-1
- 2 440 000 руб. – отражена выручка от продажи;
ДЕБЕТ 51 КРЕДИТ 62
- 2 440 000 руб. – поступила оплата от покупателей;
ДЕБЕТ 90-2 КРЕДИТ 43
- 1 500 000 руб. – списана себестоимость проданной продукции;
ДЕБЕТ 90-3 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 440 000 руб. – начислен НДС к уплате в бюджет;
ДЕБЕТ 90-2 КРЕДИТ 26
- 160 000 руб. – списаны на себестоимость продаж управленческие расходы;
ДЕБЕТ 90-9 КРЕДИТ 99
- 340 000 руб. (2 440 000 – 440 000 – 1 500 000 – 160 000) – отражена прибыль от продажи продукции.
Управленческие расходы в сумме 16 тыс. руб. бухгалтер должен отразить по строке 2220 отчета о финансовых результатах за отчетный год.
Строка 2200 «Прибыль (убыток) от продаж»
По этой строке показывают прибыль (убыток) от продажи товаров (продукции, работ, услуг) по обычным видам деятельности.
Финансовый результат в учете отражают проводками:
ДЕБЕТ 90-9 КРЕДИТ 99
- получена прибыль от продажи продукции;
или
ДЕБЕТ 99 КРЕДИТ 90-9
- получен убыток от продажи продукции.
В строке 2200 «Прибыль (убыток) от продаж» укажите разницу между строкой 2110 и строками 2120 «Себестоимость продаж», 2210 «Коммерческие расходы», 2220 «Управленческие расходы». Тот же результат можно получить, если из валовой прибыли (строка 2100) вычесть коммерческие (строка 2210) и управленческие расходы (строка 2220).
Значение строки 2200 «Прибыль (убыток) от продаж» отчета о финансовых результатах должно равняться остатку счета 99 по аналитическому счету учета прибыли (убытка) от продаж.
Если организация получила убыток, отразите его по строке 2200 в круглых скобках.
Если за отчетный и предыдущий отчетному году валовая прибыль сокращается, а убыток растет, причину этих явлений следует раскрыть в текстовых пояснениях к бухгалтерскому балансу и отчету о финансовых результатах.

Прочие доходы и прочие расходы
В состав прочих включают все доходы и расходы фирмы, которые не относятся к ее обычным видам деятельности. Они отражаются по строкам с 2310 по 2350 отчета о финансовых результатах.
В бухгалтерском учете все эти суммы учитывают на счете 91 «Прочие доходы и расходы», субсчет 1 «Прочие доходы» и субсчет 2 «Прочие расходы». К счету 91 целесообразно открыть дополнительные субсчета второго порядка, которые соответствуют строкам отчета, – тогда заполнять его будет легче.
Для заполнения отчета за год будет достаточно указать кредитовый (доходы) или дебетовый (расходы) остаток по тому или иному субсчету на конец года в соответствующей строке отчета.
Если какой-то вид прочих доходов (расходов) составляет 5% и более от общей суммы доходов (расходов) компании за период, его нужно показать отдельно - ввести дополнительные строки.
По правилам ФСБУ 4/2023 прочие доходы и расходы, которые возникли из одного или нескольких аналогичных фактов хозяйственной жизни, нужно сворачивать (зачитывать). Это:
- результат от выбытия основного средства и НМА: доход от продажи минус остаточная стоимость и расходы на выбытие. В отчете отражается только итоговый финансовый результат (прибыль или убыток);
- курсовые разницы (положительные и отрицательные по одной группе активов или обязательств);
- результат переоценки внеоборотных активов, если они учитываются по переоцененной стоимости);
- результат обесценения и восстановления обесценения (в пределах однородной группы активов);
- создание и восстановление резервов (например, резерва по сомнительным долгам). В отчете показывается итоговое изменение за период;
- убыток от списания актива и страховое возмещение по одному страховому случаю.
Нужно разворачивать (показывать отдельно):
- проценты к получению и проценты к уплате (это разные обязательства и разные денежные потоки, поэтому их показывают отдельно по строкам 2320 и 2330);
- дивиденды (для них предусмотрена отдельная строка 2310);
- штрафы, пени, неустойки, если они возникли по разным, не связанным между собой договорам;
- разнородные операции (разные факты хозяйственной жизни: аренда, продажа основного средства, расходы на питание и пр.);
- расходы на благотворительность (это безвозмездный расход, дохода нет);
- чрезвычайные доходы или расходы (например, от стихийного бедствия).
Вместе с тем, даже если по формальным признакам операцию можно свернуть, но для понимания финансового положения компании раздельное отражение важнее, нужно применять именно развернутый способ.
Например, у компании есть крупная неосновная деятельность. Если свернуть существенные курсовые разницы или результат от выбытия активов, пользователь (инвестор, кредитор) не увидит ключевых рисков или источников дохода и примет неверное решение. В таком случае нужно показать доходы и расходы отдельно.
И наоборот: если суммы несущественны и их сворачивание не искажает общую картину финансового состояния компании, их можно зачитывать.
Строка 2310 «Доходы от участия в других организациях»
По строке 2310 отчета отражают доходы от вкладов в уставные капиталы других фирм и стоимость имущества, полученного при выходе из общества или при ликвидации организации.
Значение показателя строки 2310 «Доходы от участия в других организациях» (за отчетный период) определяется на основании данных о суммарном за отчетный период кредитовом обороте по счету 91-1 "Прочие доходы" в корреспонденции со счетом 76 субсчет «Расчеты по причитающимся дивидендам и другим доходам».
К доходам от участия в других организациях относятся (п. 7 ПБУ 9/99):
- суммы распределенной в пользу организации прибыли (дивидендов);
- стоимость имущества, полученного при выходе из общества или при ликвидации организации.
Доходы от участия в уставных капиталах других организаций признаются при выполнении условий, установленных пунктом 12 ПБУ 9/99 (п. 16 ПБУ 9/99).
В бухгалтерском учете эти доходы относят к прочим и отражают по строке 2310 отчета. Такие поступления отразите проводкой:
ДЕБЕТ 76 КРЕДИТ 91-1
- начислены доходы от долевого участия в уставном капитале (дивиденды по акциям).
Если доходы от долевого участия являются основным видом деятельности, то их нужно отразить по строке 2110 «Выручка».
Признавать поступления в виде дивидендов доходами нужно в сумме за минусом суммы налога, удерживаемого налоговым агентом.
Пример. Как отразить поступившие дивиденды
АО «Актив» принадлежит 1000 акций ПАО «Стиль». В 2026 году собрание акционеров «Стиля» решило выплатить дивиденды в сумме 50 руб. на одну акцию. Общая сумма дивидендов составляет 50 000 руб. (50 х 1000).
Сумма налога на прибыль, которая подлежит удержанию налоговым агентом, составляет 6500 руб. (50 000 руб. х 13%). На дату решения о выплате дивидендов бухгалтер «Актива» сделал проводку:
ДЕБЕТ 76 КРЕДИТ 91-1
- 43 500 руб. (1000 шт. x 50 руб./шт.) – начислена сумма дивидендов, объявленная «Стилем». На дату получения дивидендов сделана проводка:
ДЕБЕТ 51 КРЕДИТ 76
- 43 500 руб. (50 000 – 6500) – поступила сумма дивидендов на расчетный счет.
В отчете о финансовых результатах за отчетный год по строке 2310 бухгалтер должен отразить дивиденды в сумме 43 500 руб.
Доходы при выходе из общества
Участник ООО (если он не единственный) может в любой момент принять решение о выходе из общества, а общество должно выплатить ему действительную часть его доли – в определенном размере и в нужный срок.
Действительная стоимость доли
Действительная стоимость доли участника общества – это часть стоимости чистых активов ООО, пропорциональная размеру его доли.
Действительная стоимость доли выбывающего участника определяется по формуле.
Расчет действительной стоимости доли
Действительная стоимость доли = Номинальная стоимость доли / Уставный капитал х Чистые активы
В общем случае чистые активы организации равны итогу раздела баланса «Капитал и резервы», т.е. сумме уставного капитала, фондов и нераспределенной прибыли. Таким образом, при выходе участник должен получить свой вклад в уставный капитал, а также долю в прибыли, которую компания заработала за все время его участия.
Пример
Из общества выходит участник с долей в уставном капитале 40%. Ее сумма – 100 000 рублей. Чистые активы по данным последнего бухгалтерского отчета составили 600 000 руб. Значит, при выходе участник должен получить 240 000 руб. (600 000 руб. х 40%). С суммы 140 000 руб. (240 000 – 100 000) общество должно удержать при выплате налог на прибыль.
Если компания работает с убытком, в разделе баланса «Капитал и резервы» вместо нераспределенной прибыли с плюсом числится непокрытый убыток с минусом. В такой ситуации действительная стоимость доли не выплачивается.
В некоторых ситуациях участник получает не всю действительную стоимость доли, а меньше:
- если на момент выхода участник не полностью оплатил свою долю в уставном капитале, он получит часть действительной стоимости доли пропорционально оплаченной доле (п. 6.1 ст. 23 закона № 14-ФЗ);
- если участник вообще не оплатил свою долю к моменту выхода из общества, то он ничего не получит.
Пример
Из общества выходит участник с долей в уставном капитале 20%. Чистые активы общества по данным последнего отчета – 1 000 000 руб. К моменту выхода участник оплатил свою долю в уставном капитале на 50%. При выходе он должен получить выплату в сумме 100 000 руб. (1 000 000 руб. х 20% х 50%).
Строка 2320 «Проценты к получению»
По этой строке отчета о финансовых результатах отразите информацию о доходах в виде причитающихся процентов, являющихся для организации прочими доходами (п. 7 ПБУ 9/99):
- по займам, предоставленным другим организациям (в том числе оформленным облигациями);
- от обслуживающего банка за использование денег на расчетном или депозитном счете фирмы;
- проценты и дисконт, причитающиеся к получению по ценным бумагам (например, по облигациям, векселям);
- проценты по коммерческим кредитам (плата за пользование денежными средствами продавца при отсрочке платежа);
- проценты, начисляемые по инвестициям в аренду (у арендодателя).
Это суммарный оборот по кредиту счета 91-1 субсчет «Прочие доходы» в корреспонденции со счетами:
- 58 или 76 субсчета «Проценты по ценным бумагам», «Выданным займам», «Дисконт»;
- 76 субсчета «Проценты по депозитам» и «Процент за использование банком свободных денежных средств на счете компании»;
- 76 субсчет «Инвестиции в аренду».
По договорам финансовой аренды проценты, начисляемые по инвестиции в аренду, являются выручкой, если предоставление имущества в аренду - предмет деятельности организации (п. 37 ФСБУ 25/2018, п. 5 ПБУ 9/99).
Как учесть проценты по договорам займа
Между компанией и заемщиком должен быть заключен письменный договор (п. 1 ст. 808 ГК РФ). Ни размер, ни срок погашения займа законодательство не ограничивает. Банковская лицензия для предоставления займа не требуется.
Проценты по займу начисляют ежемесячно вне зависимости от порядка их выплаты, установленного договором (п. 16 ПБУ 9/99). Поступили деньги от заемщика или нет – неважно.
Пример. Как отразить проценты по займу
В ноябре отчетного года ООО «Пассив» заключило с ООО «Актив» договор займа. По его условиям «Пассив» предоставляет «Активу» 1 000 000 руб. сроком на один месяц. «Актив» должен выплатить проценты по займу по ставке 48% годовых. Деньги поступили на расчетный счет «Актива» также в ноябре. В декабре отчетного года «Актив» вернул «Пассиву» сумму займа и уплатил проценты.
Бухгалтер «Пассива» сделал проводки:
ДЕБЕТ 58 КРЕДИТ 51
- 1 000 000 руб. – перечислена сумма займа «Активу»;
ДЕБЕТ 76 КРЕДИТ 91-1
- 39 452 руб. (1 000 000 руб. x 48% : 365 дн. x 30 дн.) – начислены проценты по договору займа;
ДЕБЕТ 51 КРЕДИТ 58
- 1 000 000 руб. – возвращена сумма займа «Активом»;
ДЕБЕТ 51 КРЕДИТ 76
- 39 452 руб. – получены проценты от заемщика.
В отчете о финансовых результатах за отчетный год по строке 2320 бухгалтер должен отразить проценты в сумме 39 тыс. руб.
Как учесть проценты, начисленные банком
Обслуживающий фирму банк использует «свободные» деньги, которые находятся на ее расчетном счете. За это банк может начислять фирме вознаграждение (проценты на остаток денежных средств на счете). Сумму такого дохода отражают проводкой:
ДЕБЕТ 51 КРЕДИТ 91-1
- получены от банка проценты.
Пример. Как отразить банковские проценты
В декабре отчетного года АО «Актив» открыло расчетный счет в банке «Коммерческий». По условиям договора на расчетно-кассовое обслуживание банк ежемесячно начисляет фирме проценты за пользование деньгами на ее счете. По итогам декабря банк зачислил на счет «Актива» проценты в сумме 550 руб.
На основании полученной от банка выписки бухгалтер «Актива» сделал проводку:
ДЕБЕТ 51 КРЕДИТ 91-1
- 550 руб. – получены проценты от банка.
Эту сумму бухгалтер включит в отчет о финансовых результатах за отчетный год по строке 2320.
В аналогичном порядке начисляют проценты по депозитным вкладам в банке.
Как начислять процентный доход по договору неоперационной аренды
В течение срока действия договора неоперационной аренды (в том числе договора лизинга) чистую стоимость инвестиции в аренду, отраженную в бухгалтерском учете увеличивают на сумму процентов по инвестиции в аренду, включая их в доходы (п. 36 ФСБУ 25/2018).
При начислении процентного дохода используют счет 91-1 «Прочие доходы». Если сдача имущества в аренду является предметом деятельности организации, то его отражают в составе выручки на счете 90-1.
Процентные доходы от инвестиции в аренду и полученные арендные платежи отражают проводками на конец месяца или квартала в течение срока действия договора аренды:
ДЕБЕТ 76-ИНВЕСТИЦИЯ КРЕДИТ 91-1 (90-1)
– признан процентный доход за период;
ДЕБЕТ 76-НДС КРЕДИТ 68
– начислен НДС с суммы арендного платежа;
На дату получения арендного платежа:
ДЕБЕТ 51 КРЕДИТ 76-ИНВЕСТИЦИЯ
– уменьшена чистая стоимость инвестиции в аренду на сумму арендного платежа (без НДС);
ДЕБЕТ 51 КРЕДИТ 76-НДС
– отражено поступление НДС в составе арендного платежа.
Проценты, причитающиеся к получению по финансовым вложениям
Согласно пункту 34 ПБУ 19/02, доходы по ценным бумагам (облигациям, векселям) признаются прочими поступлениями в соответствии с ПБУ 9/99 «Доходы организации».
Предприятия, применяющие метод начисления, признают купонный доход по облигациям на наиболее раннюю из следующих дат:
- день выплаты купонного дохода;
- день реализации предприятием облигации;
- день погашения облигации;
- последний рабочий день отчетного периода.
В последний рабочий день отчетного периода подлежит признанию весь купонный доход, начисленный за отчетный период или за период с даты приобретения или с даты начала очередного купонного периода (в том числе за оставшиеся нерабочие дни, если последний рабочий день отчетного периода не совпадает с его окончанием).
Накопленный купонный доход (НКД) – это часть купонного дохода в виде процента к номинальной стоимости облигации пропорционально количеству дней, прошедших от даты выпуска облигации или даты выплаты предшествующего купонного дохода. Датой начала купонного периода для исчисления НКД считается день, следующий за датой облигационного выпуска или за датой выплаты предыдущего купона по уже обращающимся облигациям.
Как учитывать проценты по облигациям, числящемся на балансе предприятия, покажет пример.
Пример. Как учитывать проценты по облигациям
20 марта 2026 г. предприятие купило за 100,15% от номинала 4 тыс. облигаций банка. Номинал облигации составляет 1 тыс. руб. НКД составил 12,57 руб.
Ставка по купону составляет 7,4% годовых. Предыдущая выплата купона эмитентом состоялась 17 января 2026 г.
На 31 марта 2026 НКД составит:
1000 руб. х 7,4% х 73 дн. / 365 дн. = 14,80 руб.
За время владения облигациями у предприятия сформировался доход 14,80 – 12,57 = 2,23 (руб.)
18 апреля 2026 г. эмитентом был выплачен купонный доход в размере 18,45 руб. на облигацию (из расчета 7,4% годовых).
В учете предприятия сделаны записи:
30 марта 2026 г.
ДЕБЕТ 76 КРЕДИТ 91-1
- 8920 руб. (2,23 руб. х 4000 шт.) - признан НКД за период с 21 по 31 марта 2026 г;
31 марта 2026 г.
ДЕБЕТ 91-9 КРЕДИТ 99
- 8920 руб. - заключительными оборотами за март 2026 г. НКД в сумме 8920 руб. был списан в составе сальдо прочих доходов и расходов.
18 апреля 2026 г.
ДЕБЕТ 55-4 КРЕДИТ 76
- 73 800 руб. (18, 45 руб. х 4 тыс. шт.) – получен купонный доход;
ДЕБЕТ 76-5 КРЕДИТ 91-1
- 14 600 руб. (2013 ((18,45 – 14,80) х 4 тыс. шт.) - признан НКД с 1 апреля 2026 г. по 18 апреля 2026 г.;
ДЕБЕТ 76 КРЕДИТ 58-2
- 58 280 руб. - списан с учета НКД, уплаченный предыдущему владельцу;
ДЕБЕТ 76 КРЕДИТ 76-5
- 23 520 руб. (8 920 + 14 600) - списан с учета НКД, начисленный предприятием за период с 21 марта 2026 г. по 18 апреля 2026 г.;
28 апреля 2026 г.
ДЕБЕТ 91-9 КРЕДИТ 99
- 14 600 руб. - заключительными оборотами за апрель 2026 г. списан НКД в составе сальдо прочих доходов и расходов.
Строка 2330 «Проценты к уплате»
К процентам, подлежащим уплате организацией, относятся (п. п. 1, 3, 7, 15, 16 ПБУ 15/2008, п. 11 ПБУ 10/99, п. 13 ФСБУ 5/2019, п. 20 ФСБУ 25/2018):
- проценты, уплачиваемые по всем видам заемных обязательств организации, включая товарные и коммерческие кредиты (в частности, за отсрочку (рассрочку) платежа при приобретении запасов), облигационным и вексельным займам), кроме тех, которые включается в стоимость инвестиционного актива;
- дисконт, причитающийся к уплате по облигациям и векселям.
В состав процентов, подлежащим уплате, арендаторы включают проценты, начисленные по арендным платежам, за исключением той части, которая включается в стоимость актива.
Значение показателя строки 2330 определяется на основании данных о суммарном за отчетный период дебетовом обороте по субсчету 91-2 счета 91 в корреспонденции со счетами:
- 66, 67;
- 76 или 60 субсчета «Расчеты по процентам с векселей выданных» и «Расчеты по дисконту по векселям выданным»;
- 76 субсчет «Проценты с обязательства по аренде».
Оно указывается в круглых скобках.
Проценты по полученным кредитам и займам
Сумму процентов, которую фирма уплачивает по полученным кредитам и займам, учитывают проводкой:
ДЕБЕТ 91-2 КРЕДИТ 66-2 (67-2)
- начислены проценты за пользование кредитом (займом).
Проценты по кредиту (займу) начисляют в том отчетном периоде, к которому они относятся (п. 6 ПБУ 15/2008). Поскольку отчетным периодом является месяц, проценты следует начислять помесячно.
Соглашение о порядке уплаты процентов, закрепленное в договоре, на порядок начисления не влияет.
Пример. Как отразить проценты к уплате
В декабре отчетного года ООО «Актив» заключило с ООО «Пассив» договор займа.
По его условиям «Пассив» предоставляет «Активу» 1 000 000 руб. сроком на один месяц.
«Актив» должен выплатить проценты за пользование займом по ставке 48% годовых одновременно с возвратом займа.
Деньги поступили на расчетный счет «Актива» также в декабре.
В январе следующего года «Актив» вернул «Пассиву» сумму займа и уплатил проценты.
Сумма процентов составила 39 452 руб. (1 000 000 руб. x 48% : 365 дн. x 30 дн.), из них за декабрь – 13 151 руб.
Бухгалтер «Актива» сделал в учете проводки:
ДЕБЕТ 51 КРЕДИТ 66-1
- 1 000 000 руб. – поступили деньги по договору займа;
ДЕБЕТ 91-2 КРЕДИТ 66-2
- 13 151 руб. – начислены проценты за пользование займом в декабре.
В отчете о финансовых результатах за отчетный год по строке 2330 бухгалтер должен отразить проценты в сумме 13 тыс. руб. (13 151 руб.).
В январе следующего года бухгалтер применил записи:
ДЕБЕТ 91-2 КРЕДИТ 66-2
- 26 301 руб. (39 452 – 13 151) – начислены проценты за пользование займом в январе;
ДЕБЕТ 66-2 КРЕДИТ 51
- 39 452 руб. – перечислены проценты заимодавцу;
ДЕБЕТ 66-1 КРЕДИТ 51
- 1 000 000 руб. – возвращены деньги по договору займа.
Кредит (заем) получен для покупки запасов
Если заемные средства направлены на оплату запасов, то проценты по ним года учитываются в особом порядке. Если запасы приобретены за счет кредита и они будут использованы для изготовления инвестиционного актива, начисленные проценты нужно включить в фактическую себестоимость запасов, то есть капитализировать (подп. «д» п. 11 ФСБУ 5/2019).
Это касается только продукции, для производства которой требуется длительное время (как правило, более года) и существенные расходы. Если запасы предназначены для других целей, нужно пользоваться пунктом 7 ПБУ 15/2008 «Учет расходов по займам и кредитам» и относить проценты на прочие расходы. При этом делают проводку:
ДЕБЕТ 91-2 КРЕДИТ 66-2 (67-2)
- начислены проценты по кредиту, полученному на покупку имущества.
Сумму процентов указывают по строке 2330 «Проценты к уплате» отчета.
Пример. Как учесть проценты по кредитам в фактической себестоимости запасов
ООО «Волна» взяла кредит в сумме 1 500 000 руб. на 1 год под 20% годовых для приобретения материалов. По кредиту начислены проценты в сумме 300 000. руб. (1 500 000 руб. х 20%).
Половина приобретенных материалов была отпущена на строительство здания для продажи, которое будет достроено через 18 месяцев. Проценты, приходящиеся на стоимость материалов, отпущенных для изготовления инвестиционного актива (здания), нужно включить в стоимость запасов.
Бухгалтер сделал проводку:
ДЕБЕТ 10 КРЕДИТ 66
– 150 000 руб. (300 000 : 2) – проценты по кредиту включены в стоимость материалов.
Вторую половину материалов фирма использовала для изготовления продукции в этом же месяце. Проценты нужно учесть в прочих расходах проводкой:
ДЕБЕТ 91-2 КРЕДИТ 66
–150 000 руб. (300 000 руб. - 150 000) – проценты по кредиту учтены в прочих расходах.
Сумма займа выражена в иностранной валюте
Сумма кредита (займа) в договоре может быть установлена в любой иностранной валюте.
При этом на территории России расчеты производятся только в рублях. Поэтому суммы кредита (займа) и процентов по нему, выраженные в иностранной валюте, нужно пересчитывать в рубли.
Нередко фирмы начисляют проценты в один день, а выплачивают их кредиторам в другой.
Курсы иностранной валюты на эти даты могут различаться.
Если курс на дату уплаты процентов будет больше, чем на дату их начисления, то возникнет отрицательная курсовая разница.
Сумму такой разницы по строке 2330 «Проценты к уплате» не отражают, а указывают в строке 2350 «Прочие расходы».
Пример. Как отразить отрицательную разницу по процентам в инвалюте
По договору займа в декабре отчетного года ООО «Пассив» получило от АО «Актив» заем, срок возврата которого не установлен. Сумма займа выражена в долларах США и составляет 20 000 USD, а все расчеты производятся в рублях. Заем возвращен в том же месяце. За пользование займом «Пассив» должен уплатить «Активу» 1700 USD. Проценты были перечислены «Активу» позднее даты погашения основного долга.
Предположим, что официальный курс доллара США составил:
- на дату начисления процентов – 80,50 руб./USD;
- на дату уплаты процентов – 81,70 руб./USD.
Бухгалтер «Пассива» сделал проводки:
ДЕБЕТ 91-2 КРЕДИТ 66-1-2
- 136 850 руб. (1700 USD x 80,50 руб./USD) – начислены проценты по займу (на дату погашения основного долга);
ДЕБЕТ 91-2 КРЕДИТ 66-1-2
- 2040 руб. ((81,70 руб./USD – 80,50 руб./USD) x 1700 USD) – сумма процентов по займу увеличена на отрицательную курсовую разницу (на дату уплаты процентов);
ДЕБЕТ 66-1-2 КРЕДИТ 51
- 138 890 руб. (136 850 + 2040) – перечислены проценты по займу «Активу».
В отчете о финансовых результатах за отчетный год по строке 2330 бухгалтер должен отразить проценты в сумме 137 тыс. руб. (136 850 руб.). Отрицательную курсовую разницу в размере 2 тыс.руб. включают в строку 2350 отчета.
Если курс на дату уплаты процентов будет меньше, чем на дату их начисления, то возникнет положительная курсовая разница. Проценты по кредиту (займу), указанные по строке 2330 отчета, на сумму такой разницы не уменьшают.
Пример. Как отразить положительную разницу по процентам в инвалюте
По договору займа в январе отчетного года ООО «Пассив» получило от иностранной фирмы Profit 20 000 долл. США сроком на три месяца. Заем возвращен досрочно – в том же месяце.
За пользование займом в марте ООО «Пассив» должен уплатить иностранной фирме проценты в фиксированной сумме – 1700 долл. США.
ООО «Пассив» перечислил проценты инофирме Profit после того, как вернул основную часть долга.
Предположим, что официальный курс доллара США составил:
- на дату начисления процентов – 80,40 руб./USD;
- на дату уплаты процентов – 80,20 руб./USD.
Бухгалтер «Пассива» сделал проводки:
ДЕБЕТ 91-2 КРЕДИТ 66-1-2
- 136 680 руб. (1700 USD x 80,40 руб./USD) – начислены проценты по займу (на дату погашения основного долга);
ДЕБЕТ 66-1-2 КРЕДИТ 91-1
- 340 руб. (1700 USD x (80,40 руб./USD – 80,20 руб./USD)) – отражена положительная курсовая разница (на дату уплаты процентов);
ДЕБЕТ 66-1-2 КРЕДИТ 52
- 136 340 руб. (136 680 – 340) – перечислены проценты по займу инофирме.
В отчете о финансовых результатах за отчетный год по строке 2330 бухгалтер должен отразить проценты в сумме 137 тыс. руб. (136 680 руб.), а положительную курсовую разницу в размере 340 руб. включить в строку 2340 «Прочие доходы».
Как учесть проценты на обязательство по аренде у арендатора
В состав процентов, подлежащим уплате, арендаторы включают проценты, начисленные по арендным платежам.
Арендатор на дату предоставления предмета аренды одновременно признает в бухучете два объекта: обязательство и актив (п. 10 ФСБУ 25/2018).
В качестве актива выступает стоимостная оценка права пользования активом - предметом аренды (ППА). После принятия к учету его стоимость погашается путем начисления амортизации.
Обязательство – это стоимостная оценка обязательства по аренде. После принятия к учету величина обязательства по аренде увеличивается на начисляемые проценты и уменьшаются на уплаченные арендные платежи.
При отражении в бухучете обязательства по аренде нужно сделать проводки:
ДЕБЕТ 08 КРЕДИТ 76
- отражено арендное обязательство по первоначальной оценке;
ДЕБЕТ 91-2 КРЕДИТ 76
списаны проценты по арендному платежу.
Величина обязательства по аренде – это кредиторская задолженность арендатора по уплате арендных платежей в будущем. Она определяется в порядке, установленном пунктом 14 ФСБУ 25/2018.
Обязательство по аренде оценивается как сумма приведенной стоимости будущих арендных платежей на дату получения предмета аренды (лизинга).
Теоретически дисконтирование осуществляется с применением ставки, при использовании которой приведенная стоимость будущих арендных платежей и негарантированной ликвидационной стоимости предмета аренды становится равной справедливой стоимости переданного объекта.
Негарантированная ликвидационная стоимость — это предполагаемая справедливая стоимость предмета аренды, которую он будет иметь к концу срока аренды, за вычетом сумм, подлежащих получению в связи с гарантиями выкупа по окончании срока аренды (п. 15 ФСБУ 25/2018).
На практике для расчета приведенной стоимости обязательства применяют ставку, по которой арендатор мог бы привлечь заемные средства на срок, сопоставимый с периодом аренды.
Как правило, расчет приведенной стоимости будущих арендных платежей и их суммы осуществляется с помощью функций Exel.
Как рассчитать обязательство по аренде, покажет пример.
Пример. Как начислять проценты на обязательство по аренде
Компания во временном пользовании имеет помещение склада (используется в производственной деятельности). По условиям договора арендная плата в месяц составляет 122 000 руб. (в том числе НДС — 22 000 руб.). Срок аренды - 2 года.
Номинальная стоимость арендного обязательства составляет 100 000 руб. х 24 мес. = 2 400 000 руб.
Чтобы определить его приведенную стоимость платежей, использовали процентную ставку, по которой компания может получить заемные средства на сопоставимых условиях. Предположим, что такая ставка составляет 15% годовых.
Для дисконтирования арендных платежей с периодичностью менее года (месячных, квартальных) определяется месячная или квартальная ставка дисконтирования по формуле:
Ставка дисконтирования = ((1 + R/100)1/4 или 1/12 - 1) х 100%,
где R – годовая процентная ставка под заемные средства.
В нашем случае в результате расчета получилась месячная ставка дисконтирования = ((1 + 0,15)0,0833 – 1) х 100% = 1,17% (показатель степени 0,0833 получился путем деления 1 на 12).
Далее используем эту ставку для определения приведенной стоимости каждого будущего арендного платежа. Платежи дисконтируются по формуле:
Приведенный платеж = Номинальная стоимость платежа/(1 + Ставка дисконтирования)t
где t - количество периодов (месяцев или кварталов) до момента осуществления платежа.
После этого находим приведенную стоимость обязательства по аренде, суммируя все приведенные платежи. Все данные сведем в таблицу (расчеты произведены при помощи таблиц Excel).
| Порядковый номер платежа | Коэффициент дисконтирования | Номинальный платеж | Приведенный платеж | Проценты |
| 1 | 1,012 | 100000 | 98844 | 1156 |
| 2 | 1,024 | 100000 | 97700 | 2300 |
| 3 | 1,036 | 100000 | 96571 | 3429 |
| 4 | 1,048 | 100000 | 95454 | 4546 |
| 5 | 1,060 | 100000 | 94350 | 5650 |
| 6 | 1,072 | 100000 | 93259 | 6741 |
| 7 | 1,085 | 100000 | 92180 | 7820 |
| 8 | 1,098 | 100000 | 91114 | 8886 |
| 9 | 1,110 | 100000 | 90060 | 9940 |
| 10 | 1,123 | 100000 | 89019 | 10981 |
| 11 | 1,136 | 100000 | 87989 | 12011 |
| 12 | 1,150 | 100000 | 86972 | 13028 |
| 13 | 1,163 | 100000 | 85966 | 14034 |
| 14 | 1,177 | 100000 | 84972 | 15028 |
| 15 | 1,191 | 100000 | 83989 | 16011 |
| 16 | 1,205 | 100000 | 83018 | 16982 |
| 17 | 1,219 | 100000 | 82058 | 17942 |
| 18 | 1,233 | 100000 | 81109 | 18891 |
| 19 | 1,247 | 100000 | 80171 | 19829 |
| 20 | 1,262 | 100000 | 79244 | 20756 |
| 21 | 1,277 | 100000 | 78327 | 21673 |
| 22 | 1,292 | 100000 | 77421 | 22579 |
| 23 | 1,307 | 100000 | 76526 | 23474 |
| 24 | 1,322 | 100000 | 75641 | 24359 |
| Итого | х | 2400000 | 2081955 | 318045 |
Таким образом, первоначальная оценка обязательства по аренде составляет 2 081 955 руб.
Бухгалтер сделает проводку:
ДЕБЕТ 08 КРЕДИТ 76
- 2 081 955 руб. отражено арендное обязательство (первоначальная оценка обязательства по аренде).
Начиная с первого месяца нужно начинать списывать проценты. Проводка будет такая:
ДЕБЕТ 91 КРЕДИТ 76
- 1156 руб.- списаны проценты за первый месяц аренды.
Таким образом, арендное обязательство будет ежемесячно уменьшаться. Всего за срок аренды будет начислена сумма процентов в размере 318 045 руб.
Строка 2340 «Прочие доходы»
К прочим доходам относятся:
- поступления, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации (если эти поступления не признаются в составе доходов от обычных видов деятельности);
- поступления от продажи основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты);
- прибыль, связанная с долгосрочными активами к продаже (в том числе изменение величины резерва под снижение стоимости, результат от продажи), если она не отражена в отдельной строке отчета о финансовых результатах;
- штрафы, пени, неустойки за нарушение условий договоров;
- активы, полученные безвозмездно, в том числе по договору дарения, за исключением поступления денежных средств и иного имущества от собственников фирмы в качестве безвозмездного финансирования (их не признают доходами организации на основании пункта 2 ПБУ 9/99, такие поступления относятся непосредственно на увеличение капитала, как и вклады в имущество общества);
- прибыль, полученная в результате совместной деятельности (по договору простого товарищества);
- поступления в возмещение причиненных убытков;
- прибыль прошлых лет, выявленная в отчетном году;
- суммы кредиторской задолженности, по которым истек срок исковой давности;
- положительные курсовые разницы;
- суммы дооценки актива в пределах суммы уценки этого актива в предыдущие отчетные периоды, отнесенной на прочие расходы;
- суммы дооценки инвестиционной недвижимости, учитываемой по переоцененной стоимости;
- суммы восстановленного убытка от обесценения НМА, признанного в предыдущие отчетные периоды и отнесенного на прочие расходы;
- суммы дооценки финансовых вложений;
- доходы, признанные в отчетном периоде в связи с получением бюджетных средств на финансирование текущих расходов согласно пункту 9 ПБУ 13/2000;
- иные доходы, квалифицируемые организацией в качестве прочих, кроме данных, учтенных по строкам 2310 и 2320, и оборотов по дебету счета 91-2 «Прочие расходы» в корреспонденции со счетом 68 субсчет «Расчеты по НДС».
Доход от продажи запасов относится не к прочим доходам, а формирует выручку от продаж (п. 43 ФСБУ 5/2019).
Напомним, согласно ФСБУ 5/2019 в фактическую себестоимость запасов включается величина возникшего в связи с приобретением (созданием) запасов оценочного обязательства по демонтажу, утилизации запасов и восстановлению окружающей среды. Но величина оценочного обязательства может не совпасть с фактическими расходами. Их превышение над признанным оценочным обязательством должно относиться в состав прочих доходов организации.
Как учесть доходы от сдачи имущества в аренду
Фирма может сдать свое имущество в аренду. Согласно ФСБУ 25/2018 «бухгалтерский учет аренды» различают два вида аренды: операционная и неоперационная (финансовая).
Неоперационная (финансовая) аренда
Главная задача арендодателя в финансовой аренде заключается в выделении собственных или привлеченных денежных средств на приобретение выбранного арендатором имущества, которое и будет сдаваться в аренду. В этом и проявляется финансовая сторона данного вида арендных правоотношений. По сути, арендуется не само имущество, а деньги, на которое оно приобретается.
Главный признак неоперационной (финансовой) аренды – это переход к арендатору как экономических выгод, так и рисков, каковыми обладает арендодатель в силу его права собственности на предмет аренды.
Это главное условие считается соблюденным, если выполняется любое из следующих (п. 25 ФСБУ 25/2018):
- условиями договора аренды предусмотрен переход к арендатору права собственности на предмет аренды;
- арендатор имеет право на покупку предмета аренды по цене значительно ниже его справедливой стоимости на дату реализации этого права;
- срок аренды сопоставим с периодом, в течение которого предмет аренды останется пригодным к использованию;
- на дату заключения договора аренды приведенная стоимость будущих арендных платежей сопоставима со справедливой стоимостью предмета аренды;
- возможность использовать предмет аренды без существенных изменений имеется только у арендатора;
- арендатор имеет возможность продлить установленный договором аренды срок аренды с арендной платой значительно ниже рыночной;
- иное обстоятельство, свидетельствующее о переходе к арендатору экономических выгод и рисков, обусловленных правом собственности арендодателя на предмет аренды.
Если сделка удовлетворяет условиям пункта 25 ФСБУ 25/2018, передачу собственного имущества (основного средства) арендодатель относит к неоперационной (финансовой) аренде.
Если сделка не отвечает ни одному из этих обстоятельств, ее отражают как обычную аренду.
При предоставлении имущества в неоперационную (финансовую) аренду арендодатель в бухгалтерском учете должен признать в качестве актива инвестицию в аренду.
В течение срока действия договора арендодатель признает в доходах проценты по инвестиции в аренду. Чистую инвестицию в аренду он не амортизирует. Ее стоимость увеличивается на сумму начисляемых процентов и уменьшается на сумму полученных лизинговых платежей. Арендные платежи в доходах не учитываются.
Типичный пример финансовой аренды – лизинг.
Передача арендатору предмета аренды
Если предмет аренды был учтен как основное средство (ОС), то на дату его передачи арендатору справедливую стоимость этого ОС списывают в дебет счета 76 «Расчеты с разными дебиторами и кредиторами».
Если его остаточная стоимость не совпадает со справедливой стоимостью, то образовавшуюся при списании разницу относят на прочие доходы (прочие расходы) (п. 34 ФСБУ 25/2018, п. п. 4, 7 ПБУ 9/99 «Доходы организации», п. п. 4, 11 ПБУ 10/99 «Расходы организации»).
В бухгалтерском учете передачу ОС в финансовую аренду отражают проводками:
На дату получения аванса:
ДЕБЕТ 51 КРЕДИТ 76
– получен авансовый платеж по договору аренды;
ДЕБЕТ51 КРЕДИТ 76-НДС
– получен НДС в составе авансового платежа по договору аренды;
ДЕБЕТ 76-НДС КРЕДИТ 68
– начислен НДС с аванса;
На дату осуществления затрат на передачу предмета аренды
ДЕБЕТ 76-ИНВЕСТИЦИЯ КРЕДИТ 60 И ДР.
– затраты на исполнение договора аренды включены в чистую стоимость инвестиции;
ДЕБЕТ 19 КРЕДИТ 60
– отражен НДС, предъявленный поставщиками товаров (работ, услуг), приобретенных для исполнения договора аренды;
ДЕБЕТ 68 КРЕДИТ 19
– НДС принят к вычету;
На дату передачи ОС в аренду:
ДЕБЕТ 01-ВЫБЫТИЕ КРЕДИТ 01-ЭКСПЛУАТАЦИЯ
– списана первоначальная стоимость ОС, передаваемого в аренду;
ДЕБЕТ 02 КРЕДИТ 01-ВЫБЫТИЕ
– списана сумма начисленной амортизации ;
ДЕБЕТ 76-АВАНС КРЕДИТ 01-ВЫБЫТИЕ
– часть справедливой стоимости ОС покрыта за счет аванса;
ДЕБЕТ 76-ИНВЕСТИЦИЯ КРЕДИТ 01-ВЫБЫТИЕ
– справедливая стоимость ОС (за вычетом суммы аванса) включена в чистую стоимость инвестиции в аренду;
ДЕБЕТ 01-ВЫБЫТИЕ КРЕДИТ 91-1
– превышение справедливой стоимости ОС над его остаточной стоимостью включено в прочие доходы;
ДЕБЕТ 91-2 КРЕДИТ 01-ВЫБЫТИЕ
– превышение остаточной стоимости ОС над его справедливой стоимостью включено в прочие расходы.
Как начислять процентный доход
В течение срока действия договора неоперационной аренды (в том числе договора лизинга) чистую стоимость инвестиции в аренду, отраженную в бухгалтерском учете (п. 36 ФСБУ 25/2018):
- увеличивают на сумму процентов по инвестиции в аренду, включая их в доходы;
- уменьшают на величину фактически полученных арендных платежей (без НДС).
При начислении процентного дохода используют счет 90 «Продажи» (субсчет 90-1 «Выручка»), если сдача имущества в аренду является предметом деятельности организации. Если нет, то используют счет 91-1 «Прочие доходы».
Процентные доходы от инвестиции в аренду и полученные арендные платежи отражают проводками таким образом.
На конец месяца или квартала в течение срока действия договора аренды:
ДЕБЕТ 76-ИНВЕСТИЦИЯ КРЕДИТ 90-1 (91-1)
– признан процентный доход за период;
ДЕБЕТ 76-НДС КРЕДИТ 68
– начислен НДС с суммы арендного платежа;
На дату получения арендного платежа:
ДЕБЕТ 51 КРЕДИТ 76-ИНВЕСТИЦИЯ
– уменьшена чистая стоимость инвестиции в аренду на сумму арендного платежа (без НДС);
ДЕБЕТ 51 КРЕДИТ 76-НДС
– отражено поступление НДС в составе арендного платежа.
Передача в лизинг покупного имущества
На дату передачи имущества в лизинг сделайте следующие проводки:
ДЕБЕТ 76 «Чистая стоимость инвестиции в аренду» КРЕДИТ 41 «Товары»
– предмет лизинга передан лизингополучателю;
ДЕБЕТ 76 «Чистая стоимость инвестиции в аренду» КРЕДИТ 60, 76, 23
– отражены расходы, связанные с передачей, в той сумме, в которой сальдо по дебету счета 76 не будет превышать чистую стоимость инвестиции в аренду.
Разницу между документально подтвержденными затратами и чистой стоимостью инвестиции в аренду отнесите на доходы или расходы периода, в котором признана инвестиция в аренду (п. 34 ФСБУ 25/2018). Если лизинговая деятельность для компании является основной, то используйте счет 90 «Продажи», если нет, то счет 91 «Прочие доходы и расходы».
Для учета разниц бухгалтер делает одну из следующих проводок:
ДЕБЕТ 90, 91 КРЕДИТ 60, 76, 23
– превышение покупной стоимости имущества и связанных расходов над чистой стоимостью инвестиции учтено в составе расходов;
ДЕБЕТ 76 «Чистая инвестиция в аренду» КРЕДИТ 90, 91
– превышение чистой стоимости инвестиции над покупной стоимостью имущества и связанных расходов учтено в составе доходов.
Пример. Как отразить передачу лизингового имущества
Фирма приобрела оборудование и передала его в лизинг на 2 года с правом выкупа по справедливой стоимости. Затраты на покупку лизингового имущества составили 1 824 800 руб. плюс НДС – 401 456 руб.
Расходы на доведение его до требуемого состояния – 126 200 руб. плюс НДС – 27 764 руб. Ежемесячные лизинговые платежи равны 85 000 руб. без учета НДС. Компания применяет общую систему налогообложения и является плательщиком НДС.
На дату получения имущества от поставщика бухгалтер сделал следующие записи:
ДЕБЕТ 41 КРЕДИТ 60 «Расчеты с поставщиками и подрядчиками»
– 1 824 800 руб. – отражена стоимость имущества, приобретенного для передачи в лизинг;
ДЕБЕТ 19 КРЕДИТ 60
– 401 456 руб. – отражен НДС по приобретенному имуществу.
На дату, когда компания понесла расходы по доведению имущества до рабочего состояния:
ДЕБЕТ 41 КРЕДИТ 60 «Расчеты с поставщиками и подрядчиками»
– 126 200 руб. – отражены расходы по доведению объекта до состояния, пригодного к использованию;
ДЕБЕТ 19 КРЕДИТ 60
– 27 764 руб. – отражен НДС по понесенным расходам.
На дату оплаты имущества и расходов:
ДЕБЕТ 60 «Расчеты с поставщиками и подрядчиками» КРЕДИТ 51 «Расчетный счет»
– 2 380 220 руб. – оплачена стоимость имущества и расходов по доведению его до рабочего состояния.
На дату передачи имущества в лизинг бухгалтер определил чистую стоимость инвестиции в аренду и сделал проводки:
ДЕБЕТ 76 «Чистая стоимость инвестиции в аренду» КРЕДИТ 41 «Товары»
- 1 824 800 руб. – предмет лизинга передан лизингополучателю;
ДЕБЕТ 76 «Чистая стоимость инвестиции в аренду» КРЕДИТ 60
- 126 200 руб. – отражены расходы, связанные с передачей имущества в лизинг.
Фактически чистая стоимость инвестиции 1 951 200 руб. (1 824 800 + 126 200.).
Сумма лизинговых платежей, которую лизингодатель получит в течение всего договора, – 2 040 000 руб. (85 000 руб. × 24 мес.).
Негарантированная ликвидационная стоимость объекта – 240 000 руб. По оценке технического отдела, через 2 года оборудование будет стоить именно эту сумму (без учета НДС).
Валовая стоимость инвестиции в аренду – 2 280 000 руб. (2 040 000 + 240 000).
Справедливая стоимость – 1 824 800 руб. В качестве справедливой стоимости объекта на дату начала лизинга бухгалтер принял стоимость приобретения имущества у поставщика на рыночных условиях.
Расходы, связанные с доведением объекта до пригодного состояния и его передачей, – 126 200 руб.
Для дальнейшего начисления процентов определили ставку дисконтирования (при которой валовая стоимость (2 280 000 руб.) будет равна сумме справедливой стоимости (1 824 800 руб.) и расходов по доведению имущества (126 200 руб.)), и коэффициент дисконтирования.
Ставка дисконтирования составит 15% годовых.
Период дисконтирования – месяц.
В результате расчета получилась месячная ставка дисконтирования = ((1 + 0,15)0,0833 – 1) х 100% = 1,17% (показатель степени 0,0833 получился путем деления 1 на 12).
Для дальнейшего начисления процентов применяется коэффициент дисконтирования.
Платежи дисконтируются по формуле:
Приведенный платеж = Номинальная стоимость платежа/(1 + Коэффициент дисконтирования)t,
где:
t - количество месяцев до момента осуществления платежа.
Бухгалтер при помощи таблиц Excel составил такую таблицу.
| Порядковый номер платежа | Инвестиция в аренду | Валовая стоимость | Коэффициент дисконтирования | Приведенный платеж | Процент к начислению |
| 1 | 1951200 | 85000 | 1,0117 | 84017 | 983 |
| 2 | 1867183 | 85000 | 1,0235 | 83045 | 1955 |
| 3 | 1784138 | 85000 | 1,0355 | 82085 | 2915 |
| 4 | 1702053 | 85000 | 1,0476 | 81136 | 3864 |
| 5 | 1620917 | 85000 | 1,0599 | 80197 | 4803 |
| 6 | 1540720 | 85000 | 1,0723 | 79270 | 5730 |
| 7 | 1461450 | 85000 | 1,0848 | 78353 | 6647 |
| 8 | 1383097 | 85000 | 1,0975 | 77447 | 7553 |
| 9 | 1305650 | 85000 | 1,1104 | 76551 | 8449 |
| 10 | 1229098 | 85000 | 1,1234 | 75666 | 9334 |
| 11 | 1153432 | 85000 | 1,1365 | 74791 | 10209 |
| 12 | 1078641 | 85000 | 1,1498 | 73926 | 11074 |
| 13 | 1004715 | 85000 | 1,1632 | 73071 | 11929 |
| 14 | 931644 | 85000 | 1,1769 | 72226 | 12774 |
| 15 | 859418 | 85000 | 1,1906 | 71391 | 13609 |
| 16 | 788027 | 85000 | 1,2046 | 70565 | 14435 |
| 17 | 717462 | 85000 | 1,2187 | 69749 | 15251 |
| 18 | 647712 | 85000 | 1,2329 | 68943 | 16057 |
| 19 | 578770 | 85000 | 1,2473 | 68145 | 16855 |
| 20 | 510625 | 85000 | 1,2619 | 67357 | 17643 |
| 21 | 443267 | 85000 | 1,2767 | 66578 | 18422 |
| 22 | 376689 | 85000 | 1,2916 | 65808 | 19192 |
| 23 | 310881 | 85000 | 1,3067 | 65047 | 19953 |
| 24 | 245834 | 325000 | 1,3220 | 245834 | 79166 |
| Итого | х | 2280000 | х | 1951200 | 328800 |
Всего за период действия договора лизинга арендодатель получит доходы в виде процентов в сумме 328 800 руб.
Операционная аренда
Суммы арендной платы, причитающиеся арендатору от арендаторов, нужно отразить проводкой:
ДЕБЕТ 76 КРЕДИТ 91-1
- начислена арендная плата;
ДЕБЕТ 91-2 КРЕДИТ 68, субсчет «Расчеты по НДС»
- начислен НДС с арендной платы.
Обратите внимание: сумму таких доходов указывают по строке 2340 «Прочие доходы» отчета за вычетом НДС.
Если доходы от аренды относятся к доходам от обычных видов деятельности, то их отражают в составе выручки. В отчете их показывают по строке 2110 «Выручка».
Пример. Как отразить операционную аренду
Производственное предприятие АО «Актив» сдало в аренду временно свободное помещение в своем административном здании. Ежемесячная сумма арендной платы, которую получает «Актив», составляет 18 000 руб. (в том числе НДС – 3000 руб.).
Сдача имущества в аренду не является предметом деятельности «Актива».
Бухгалтер «Актива» должен ежемесячно делать проводки:
ДЕБЕТ 76 КРЕДИТ 91-1
- 18 000 руб. – отражена арендная плата;
ДЕБЕТ 91-2 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 3000 руб. (18 000 руб. x 20% : 120%) – начислен НДС;
ДЕБЕТ 51 КРЕДИТ 76
- 18 000 руб. – поступила арендная плата.
В отчете о финансовых результатах за отчетный год по строке 2340 бухгалтер должен отразить общую сумму арендной платы, которая причитается «Активу» за отчетный год, за вычетом НДС. Эта сумма составит 180 тыс. руб. (180 000 руб. = (18 000 - 3000) руб. x 12 мес.).
Доходы от предоставления в аренду прав на НМА
Организация, владеющая исключительными правами на объекты интеллектуальной собственности (изобретения, секреты производства), может предоставлять их во временное пользование (кроме лизинга) (п. 4 ФСБУ 14/2022). Согласно статье 1235 ГК РФ, для этого необходимо заключить лицензионный договор на право использования нематериального актива. По договору пользователь перечисляет фирме-правообладателю лицензионные платежи.
Такие доходы нужно отразить проводкой:
ДЕБЕТ 76 КРЕДИТ 91-1
- отражен доход от предоставления другим фирмам прав на объект интеллектуальной собственности.
Сумму таких доходов указывают по строке 2340 отчета.
Если доходы по лицензионному договору для фирмы являются доходами от обычных видов деятельности, то доходы от передачи в пользование прав отражают в составе выручки. В отчете их показывают по строке 2110 «Выручка».
Нематериальный актив, право на который предоставлено во временное пользование, с баланса не списывают. Ведь исключительное право на него останется у фирмы. Кроме того, на этот нематериальный актив нужно продолжать начислять амортизацию.
Пример. Как отразить прочие доходы за предоставление имущественных прав
На балансе АО «Актив» числится нематериальный актив – исключительное право на изобретение. Ежемесячная сумма амортизационных отчислений по нему составляет 200 руб.
В отчетном году «Актив» предоставил ООО «Пассив» право на использование этого изобретения сроком на один год. По договору «Пассив» должен ежемесячно выплачивать «Активу» лицензионные платежи в сумме 5900 руб. (не облагается НДС на основании подп. 26 п. 2 ст. 149 НК РФ). Предоставление прав на объект интеллектуальной собственности другим фирмам не является предметом деятельности «Актива».
Бухгалтер «Актива» будет ежемесячно делать проводки:
ДЕБЕТ 62 КРЕДИТ 91-1
- 5900 руб. – отражены лицензионные платежи, причитающиеся с «Пассива»;
ДЕБЕТ 51 (50) КРЕДИТ 62
- 5900 руб. – поступила оплата на расчетный счет (в кассу) «Актива»;
ДЕБЕТ 91-2 КРЕДИТ 05
- 200 руб. – начислена амортизация по нематериальному активу.
В отчете о финансовых результатах за отчетный год по строке 2340 бухгалтер должен отразить общую сумму дохода от предоставления права на использование изобретения, которую «Актив» получил за отчетный год. Эта сумма составит 71 тыс. руб. (5900 руб. x 12 мес. = 70 800 руб.).
Как определять доходы от продажи прочего имущества
Доходы от продажи основных средств и другого имущества фирмы (нематериальных активов, ценных бумаг, дебиторской задолженности и т. д.) в бухгалтерском учете относят к прочим.
Такие прочие доходы могут учитываться как в развернутом виде (за минусом расходов, относящихся к этим доходам), так и в свернутом - в виде положительного результата от сделки В первом случае (развернутом) показатель строки 2340 считают по формуле:
Развернутый способ отражения показателя
| Строка 2340 «Прочие доходы» | = | Оборот по кредиту субсчета 91-1 (кроме доходов, включенных в строки 2310, 2320 и признанных доходов в связи с получением бюджетных средств, которые отражаются по отдельным строкам) | - | Оборот по дебету субсчета 91-2 (предъявленные к уплате НДС, акцизы и иных аналогичных обязательных платежей) |
Во втором случае (свернуто) показатель строки 2340 рассчитывают по формуле:
Свернутый способ отражения показателя
| Строка 2340 «Прочие доходы» | = | Оборот по кредиту субсчета 91-1 в части прочих доходов, которые не сворачиваются (строки 2310, 2320 и признанные доходы в связи с получением бюджетных средств, которые отражаются по отдельным строкам) | - | Оборот по дебету субсчета 91-2 (предъявленные к уплате НДС, акцизы и иные аналогичных обязательные платежи, относящиеся к прочим доходам, которые не сворачиваются) | + | Положительное сальдо прочих доходов (кредитовый оборот по субсчету 91-1) и прочих расходов (дебетовый оборот по субсчету 91-2) в части доходов и расходов, которые сворачиваются (кроме доходов и расходов, включенных в строки 2310, 2320 и 2330) |
Продажа основных средств
Фирма может продать свое основное средство другой компании или физическому лицу.
Сумму доходов от продажи основных средств берут без НДС.
Проводки по учету продажи основного средства зависят от того, когда принято решение его продать.
Основное средство переводят в состав долгосрочных активов к продаже, если его прекратили использовать, приняли решение продать и начали искать покупателей. До того момента, как покупатель найдется, объект еще числится на балансе, но учитывать его как основное средство уже нельзя.
Если покупатель уже есть, то такой перевод не нужен: основное средство просто продают.
Продажа ОС без перевода в долгосрочные активы
Продажа основного средства без перевода в долгосрочные активы к продаже возможна, когда на момент списания объекта уже есть покупатель (подп. «б» п. 40 ФСБУ 6/2020).
По продаваемому объекту надо прекратить начислять амортизацию.
Момент окончания амортизации основного средства при выбытии определяют в зависимости от выбранного варианта учета амортизации: с момента списания объекта с учета либо с 1-го числа месяца, следующего за месяцем списания (подп. «б» п. 33 ФСБУ 6/2020).
Учет результата продажи ОС
Сумму дохода определяют на основании договорной цены с учетом всех скидок. Доход признают на момент перехода права собственности (п. 6.5, 12, абз. 2 п. 16 ПБУ 9/99).
Доходы отражают записью:
ДЕБЕТ 62 (76, 73...) КРЕДИТ 91-1
- отражена реализация основного средства на дату перехода права собственности.
Выбытие основного средства отражают на отдельном субсчете счета 01 «Выбытие основных средств».
Проводки будут следующими:
ДЕБЕТ 01 субсчет «Выбытие основных средств» КРЕДИТ 01
- отражена первоначальная (переоцененная) стоимость выбывающего основного средства;
ДЕБЕТ 02 субсчет «Амортизация» КРЕДИТ 01 субсчет «Выбытие основных средств»
- отражена амортизация, начисленная за период эксплуатации объекта;
ДЕБЕТ 02 субсчет «Обесценение» КРЕДИТ 01 субсчет «Выбытие основных средств»
- отражена сумма обесценения объекта.
Если объект дооценивали, суммы дооценки списывают по мере начисления амортизации или при списании объекта (п. 20 ФСБУ 6/2020). На дату выбытия на счете 83 «Добавочный капитал» числится или вся сумма дооценки, или недосписанный при амортизации остаток.
Сумму дооценки списывают записью:
ДЕБЕТ 83 КРЕДИТ 84
- списана сумма дооценки основного средства.
Сальдо на счете 01 «Выбытие основных средств» будет равно балансовой стоимости основного средства.
Балансовая стоимость основного средства определяется по формуле:
Расчет балансовой стоимости ОС
Балансовая стоимость основного средства = Первоначальная или переоцененная стоимость основного средства- Сумма начисленной амортизации за период - Сумма обесценения
Учет продажи основных средств развернутым способом предписывает признавать отдельно прочие доходы и прочие расходы.
Балансовую стоимость списывают в состав прочих расходов:
ДЕБЕТ 91-2 КРЕДИТ 01 субсчет «Выбытие основного средства»
- отражена в составе прочих расходов балансовая стоимость проданного основного средства.
Кроме балансовой стоимости объекта в прочих расходах учитывают другие затраты, связанные с продажей. Это могут быть расходы на хранение, упаковку, обслуживание, транспортировку и т. д. (абз. 5 п. 11 ПБУ 10/99).
Делают запись:
ДЕБЕТ 91-2 КРЕДИТ 23 (20, 60...)
- списаны расходы, связанные с продажей основного средства.
Если организация - плательщик НДС, надо начислить налог:
ДЕБЕТ 91-2 КРЕДИТ 68 субсчет «Расчеты по НДС»
- начислен НДС с реализации основного средства.
В отношении продаваемого объекта могли создать оценочное обязательство под будущий демонтаж, утилизацию и на восстановление окружающей среды. Если перед продажей проводите демонтаж, мероприятия по восстановлению окружающей среды, под которые создавали резерв, расходы отражают за счет этого резерва:
ДЕБЕТ 96 КРЕДИТ 60, 70, 69, 10 и др.
- признаны затраты на восстановление окружающей среды, под которые создано оценочное обязательство.
Резерв (если затрат не было) или его неиспользованный остаток спишите как прочий доход:
ДЕБЕТ 96 КРЕДИТ 91-1
- списано оценочное обязательство по демонтажу, утилизации и на восстановление окружающей среды.
Пример. Как учесть продажу ОС
Организация приобрела основное средство за 500 000 руб. (без НДС.). По окончании использования закон обязывает его демонтировать. Срок полезного использования - 10 лет.
Технические специалисты оценили стоимость будущих запчастей по основному средству в сумме 150 000 руб. Расходы на демонтаж и ликвидацию – в сумме 100 000 руб.
В этой сумме сформировали оценочное обязательство, которое включили в первоначальную стоимость объекта.
В момент признания объекта в учете бухгалтер сделал проводки:
ДЕБЕТ 08 КРЕДИТ 60
- 500 000 руб. - включена в первоначальную стоимость объекта договорная цена;
ДЕБЕТ 08 КРЕДИТ 96
- 100 000 руб. - включено в первоначальную стоимость объекта оценочное обязательство на будущий демонтаж;
ДЕБЕТ 01 КРЕДИТ 08
- 600 000 руб. (500 000 + 100 000) - сформирована первоначальная стоимость объекта.
В начале использования основного средства бухгалтер определил его ликвидационную стоимость в размере ожидаемой стоимости активов, которые будут получены при демонтаже, то есть в размере 150 000 руб. В итоге амортизируемая стоимость объекта составила 450 000 руб. (500 000 руб. + 100 000 руб. - 150 000 руб.).
Через 11 месяцев работы основного средства из-за финансовых затруднений его решили продать за 732 000 руб. (включая НДС). Покупатель имеется.
За время работы была начислена амортизация:
ДЕБЕТ 20 КРЕДИТ 02
- 41 250 руб. (((600 000 руб. - 150 000 руб.) : 10 : 12 мес.) × 11 мес.) - отражена сумма амортизации, начисленной за период эксплуатации объекта.
В момент продажи бухгалтер сделал проводки:
ДЕБЕТ 01 субсчет «Выбытие основных средств» КРЕДИТ 01 субсчет «Первоначальная стоимость»
- 600 000 руб. (500 000 + 100 000) - отражена первоначальная стоимость основного средства;
ДЕБЕТ 02 КРЕДИТ 01 субсчет «Выбытие основных средств»
- 41 250 руб. (((600 000 руб. - 150 000 руб.) : 10 : 12 мес.) × 11 мес.) - отражена сумма амортизации, начисленной за период эксплуатации объекта.
ДЕБЕТ 91-2 КРЕДИТ 01 субсчет «Выбытие основных средств»
- 558 750 руб. (600 000 - 41 250) - списана балансовая стоимость основного средства;
ДЕБЕТ 96 КРЕДИТ 91-1
- 100 000 руб. - списано в состав прочих доходов оценочное обязательство;
ДЕБЕТ 62 КРЕДИТ 91-1
– 732 000 руб. – отражен доход от продажи основного средства;
Дебет 91-2 КРЕДИТ 68, субсчет «Расчеты по НДС»
– 132 000 руб. (600 000 руб. × 22%) – начислен НДС.
По строке 2340 бухгалтер указал сумму дохода от продажи основного средства 141 250 руб. (732 000 – 132 000 + 100 000 – 558 750).
Продажа нематериальных активов
Компания вправе передать исключительное право на НМА другому лицу (ст. 1226, 1233, 1234 ГК РФ). При продаже НМА стороны заключают договор об отчуждении исключительного права, по которому правообладатель получает право на объект интеллектуальной собственности в полном объеме.
Отражение операций продажи НМА осуществляется в том же порядке, как и при продаже ОС: с переводом НМА в долгосрочные активы к продаже или без (подп. «в» п. 45 ФСБУ 14/2022), с тем же способом определения доходов и расходов.
При переводе НМА в состав долгосрочных активов к продаже списывают его балансовую стоимость:
ДЕБЕТ 41 субсчет «Долгосрочные активы к продаже» КРЕДИТ 04
- объект НМА переведен в состав долгосрочных активов к продаже.
Если к моменту списания актива есть покупатель, то объект продают как НМА, то есть без перевода в долгосрочные активы к продаже (подп. «в» п. 45 ФСБУ 14/2022).
Операции, связанные с продажей НМА, отражают сальдированным (свернутым способом).
При этом способе в прочих доходах или расходах учитывают только финансовый результат от операции продажи НМА (п. 48 ФСБУ 14/2022). Для этого рассчитывают разницу между балансовой стоимостью списываемого объекта и затрат на его выбытие и поступлениями от продажи.
Выбытие НМА показывают на счете 62 «Расчеты с покупателями и заказчиками» (в пределах суммы по договору без учета НДС). Доходы и расходы определяют так же, как при развернутом способе.
Финансовый результат по операции может быть как положительный, так и отрицательный, в зависимости от этого фиксируют или прочий доход, или прочий расход.
Проводки будут такие:
ДЕБЕТ 62 (76) КРЕДИТ 04
- списана балансовая стоимость проданного НМА;
ДЕБЕТ 62 (76) КРЕДИТ 23 (20, 60, 76...)
- списаны расходы, связанные с продажей НМА.
Если организация-плательщик НДС, начисляют налог:
ДЕБЕТ 62 (76) КРЕДИТ 68 субсчет «Расчеты по НДС»
- начислен НДС с реализации НМА.
НДС по расходам, связанным с продажей объекта, принимают к вычету:
ДЕБЕТ 19 КРЕДИТ 60 (76)
- отражен НДС по затратам, связанным с продажей НМА;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
- принят к вычету НДС по затратам, связанным с продажей НМА.
Если поступления по сделке превышают балансовую стоимость НМА и затраты, связанные с его продажей, отражают прочий доход:
ДЕБЕТ 62 (76) КРЕДИТ 91-1
- признан прочий доход от продажи НМА.
При получении убытка признают прочий расход:
ДЕБЕТ 91-2 КРЕДИТ 62 (76)
– отражен убыток от продажи НМА.
Пример. Продажа НМА с отражением финансового результата (свернутый способ)
В составе НМА компании числится НМА - патент на товарный знак с такими данными:
- первоначальная стоимость - 600 000 руб.;
- сумма накопленной амортизации - 225 000 руб.;
- накопленного обесценения нет.
Согласно учетной политике, амортизация по данному объекту начисляется с 1 числа месяца после принятия к учету и прекращает начисляться с 1 числа месяца, следующего за выбытием.
В октябре компания продала его по цене 793 000 руб. (в т. ч. НДС 143 000 руб.).
Исключительное право на товарный знак переходит к покупателю на дату регистрации отчуждения данного права (зарегистрировано в ноябре). Госпошлину в размере 17 300 руб. уплачивает продавец.
Бухгалтер перестал начислять амортизацию по проданному объекту НМА с 1 ноября.
В бухучете сделаны следующие проводки.
В октябре:
ДЕБЕТ 76 КРЕДИТ 51
– 17 300 руб. - уплачена пошлина за отчуждение исключительного права на товарный знак;
ДЕБЕТ 62 КРЕДИТ 76
– 17 300 руб. - списаны расходы на уплату госпошлины.
В ноябре:
ДЕБЕТ 05 КРЕДИТ 04
- 225 000 руб. - списана начисленная амортизация по товарному знаку;
ДЕБЕТ 62 КРЕДИТ 04
- 375 000 руб. (600 000 - 225 000) - списана балансовая стоимость товарного знака;
ДЕБЕТ 62 КРЕДИТ 68
- 143 000 руб. (650 000 руб. × 22%) - начислен НДС с продажной стоимости товарного знака.
Сумма поступлений от продажи товарного знака - 793 000 руб. Сумма балансовой стоимости объекта и расходы на выбытие – 535 300 руб. (375 000 + 17 300 + 143 000).
Положительный результат от операции в размере 257 700 руб. (793 000 – 535 300) относится на прочие доходы:
ДЕБЕТ 62 КРЕДИТ 68
- 257 700 руб. - отражен прочий доход от продажи товарного знака;
ДЕБЕТ 51 КРЕДИТ 62
- 793 000 руб. - поступила оплата от покупателя.
Доходы от ликвидации основных средств
Если основное средство пришло в негодность или морально устарело, фирма может его ликвидировать. После разборки или демонтажа оборудования часто остаются ценности (детали, узлы, агрегаты), которые можно использовать в производстве. Доходы от ликвидации основного средства отразите проводкой:
ДЕБЕТ 10 КРЕДИТ 91-1
- оприходованы запасы, полученные при ликвидации имущества.
Такие запасы учитываются по наименьшей из двух величин (п. 16 ФСБУ 5/2019):
- стоимости, по которой организация учитывает аналогичные запасы;
- сумме балансовой стоимости списываемых активов и затрат, понесенных при демонтаже и разборке объектов, извлечении запасов, приведении их в надлежащее состояние, в котором их можно использовать или продать.
Пример. Оценка запасов при демонтаже ОС
ООО «Актив» списывает вышедший из строя сервер. Его остаточная стоимость – 10 000 руб.
При его демонтаже получены детали, которые будут использованы для ремонта оргтехники.
Затраты, связанные с разбором неликвидов - зарплата системного администратора 20 000 руб. с учетом страховых взносов.
В соответствии с п. 16 ФСБУ 5/2019 бухгалтер сделал проводки:
ДЕБЕТ 91-2 КРЕДИТ 70, 69
– 20 000 руб. - начислена зарплата сотруднику за разбор оргтехники.
ДЕБЕТ 91-2 КРЕДИТ 01
– 10 000 руб.– приняты к учету пригодные детали от списания сервера;
ДЕБЕТ 10-6 КРЕДИТ 91-1
- 20 000 руб. – отнесена на стоимость деталей стоимость затрат на списание сервера;
ДЕБЕТ 10-6 КРЕДИТ 91-1
- 10 000 руб. – отнесена на стоимость деталей остаточная стоимость сервера.
В отчете о финансовых результатах за отчетный год бухгалтер укажет по строке 2340 стоимость оприходованных материалов в сумме 30 тыс. руб. (20 000 + 10 000).
Списание оценочных резервов
Оценочные резервы создают, чтобы отразить удешевление материально-производственных запасов и ценных бумаг, а также распределить убытки от списания крупных безнадежных долгов.
К оценочным резервам в бухгалтерском учете относят:
- резерв под снижение стоимости материально-производственных ценностей (п. 30 ФСБУ 5/2019);
- резерв под обесценение финансовых вложений (п. 38 ПБУ 19/02);
- резерв по сомнительным долгам (п. 70 ПВБУ).
Оценочные резервы создаются в обязательном порядке.
Важно
Все движение средств по начислению и восстановлению сумм резерва под снижение стоимости материально-производственных запасов отражается в корреспонденции со счетом 14 по счету 90, а не 91. В состав прочих доходов можно списать только сумму превышения суммы резерва над фактическими расходами, осуществленными за его счет.
Резерв под обесценение финансовых вложений
Учетная стоимость ценных бумаг, не обращающихся на организованном рынке, может оказаться выше их расчетной цены (п. 37 ПБУ 19/02). В этом случае фирме грозят убытки.
В такой ситуации в бухгалтерском учете создают резерв под обесценение вложений в ценные бумаги. Если очередная проверка на обесценение выявит, что расчетная стоимость ценных бумаг увеличилась, то сумму резерва нужно списать. Также его списывают, если ценные бумаги будут проданы.
Бухгалтер должен отразить это проводкой:
ДЕБЕТ 59 КРЕДИТ 91-1
- списана (уменьшена) сумма резерва.
Сумму, на которую уменьшен резерв, относят к прочим доходам и указывают по строке 2340 отчета.
Пример. Как отразить уменьшение резерва под снижение стоимости ценных бумаг
На начало года, предшествующего отчетному, АО «Актив» принадлежит 1000 облигаций. Официальных котировок по ним нет. Учетная цена – 150 руб. за облигацию. В течение указанного года в компанию регулярно поступала информация о большом количестве сделок с аналогичными облигациями. Средняя цена продажи облигации – 90 руб. (что более чем на 5% ниже балансовой цены).
31 декабря года, предшествующего отчетному, бухгалтер «Актива» сделал проводку:
ДЕБЕТ 91-2 КРЕДИТ 59
- 60 000 руб. (1000 шт. x (150 руб. – 90 руб.)) – создан резерв под обесценение финансовых вложений.
В отчетном году 500 штук облигаций было продано. Поэтому бухгалтер списал сумму относящегося к ним резерва. При этом он сделал такую проводку в учете:
ДЕБЕТ 59 КРЕДИТ 91-1
- 30 000 руб. (60 000 руб. : 1000 шт. x 500 шт.) – списана часть резерва по проданным финансовым вложениям.
В отчете о финансовых результатах за отчетный год по строке 2340 бухгалтер должен указать сумму списанного резерва – 30 тыс. руб.
Резерв по сомнительным долгам
Фирма обязана создавать резерв по сомнительным долгам, если у нее есть дебиторская задолженность, которая является сомнительной. Сомнительной и подлежащей резервированию считают не обеспеченную соответствующей гарантией задолженность, которую контрагенты не погасили в срок, определенный договором, или у компании есть информация о том, что дебиторская задолженность не будет погашена вовремя.
В резерв можно не включать просроченную задолженность:
- если на отчетную дату у компании есть уверенность в том, что дебитор погасит ее в течение следующих 12 месяцев;
- если с данным покупателем существуют долгосрочные деловые отношения и платежи от него поступают регулярно, хоть и с опозданием.
Величину резерва определяют отдельно по каждому сомнительному долгу. Может оказаться, что в отчетном году фирма не использовала суммы резерва, созданного в предыдущем году. В этом случае неиспользованный остаток резерва нужно списать.
В бухгалтерском учете сумму неиспользованного резерва нужно присоединить к прибыли отчетного периода. Это значит, что, резерв сомнительных долгов формируется заново в течение каждого отчетного года.
Неиспользованную сумму резерва в бухгалтерском учете списывают проводкой:
ДЕБЕТ 63 КРЕДИТ 91-1
- списан остаток резерва по сомнительному долгу.
Эту сумму относят к прочим доходам и указывают по строке 2340 отчета.
Как учесть оценочное обязательство в составе запасов
Согласно пункту 11 ФСБУ 5/2019 в фактическую себестоимость запасов включается величина возникшего в связи с приобретением (созданием) запасов оценочного обязательства по демонтажу, утилизации запасов и восстановлению окружающей среды.
В соответствии с ФСБУ 5/2019 оценочное обязательство капитализируется в стоимости запасов. Но величина оценочного обязательства может не совпасть с фактическими расходами. Их превышение над признанным оценочным обязательством должно относиться в состав прочих доходов организации. Стоимость запасов при этом не меняется.
Оценочное обязательство нужно сформировать в отношении предстоящих затрат, если выполняются критерии для его признания:
- обязанность установлена договором;
- расходы будут понесены;
- для оценки можно использовать цены на рынке аналогичных услуг.
Пример. Как учесть в прочих доходах величину оценочного обязательства, превысившую сумму фактических расходов
ООО «Актив» для окраски продукции приобрело краску на сумму 900 000 руб. Для ее хранения были взяты в аренду на 1 год специальные емкости, которые нужно будет вернуть в чистом виде.
Оценочное обязательство нужно сформировать в отношении предстоящих затрат на отмывку емкостей. Критерии для его признания выполняются.
Предположим, ориентировочная стоимость работ по очистке емкостей – 40 000 руб., срок исполнения оценочного обязательства – декабрь 2026 г. На дату признания запасов бухгалтер сделал проводки:
ДЕБЕТ 10 КРЕДИТ 60
– 900 000 руб. – приобретена краска;
ДЕБЕТ 10 КРЕДИТ 96 «РЕЗЕРВЫ ПРЕДСТОЯЩИХ РАСХОДОВ»
– 40 000 руб. – признано оценочное обязательство.
В декабре 2026 г. фактическая стоимость работ по отмывке емкостей, осуществленных привлеченным подрядчиком, составила 35 000 руб.
Бухгалтер сделал проводки:
ДЕБЕТ 96 КРЕДИТ 60
– 35 000 руб. – затраты на отмывку емкостей отнесены на уменьшение оценочного обязательства;
ДЕБЕТ 96 КРЕДИТ 91-1
– 5000 руб. (40 000 – 35 000) – превышение признанного оценочного обязательства над фактическими затратами на отмывку емкостей отнесено на прочие доходы.
По строке 2340 отчета о финансовых результатах нужно указать 5 тыс. руб.
Если бы фактические затраты оказались больше оценочного обязательства, то неиспользованную сумму оценочного обязательства нужно было бы отнести на прочие расходы.
Как учесть штрафы и пени
Контрагенты могут не выполнить условия договоров, в том числе нарушить какие-либо из договорных сроков. За это ваша фирма вправе требовать у них уплаты неустойки (ст. 330 ГК РФ). Размер неустойки или порядок ее определения надо предусмотреть в договоре. Это могут быть штраф или пени. В бухгалтерском учете сумму штрафных санкций по договорам начисляют только после того, как должник их признал или было вынесено соответствующее судебное решение. Бухгалтер должен отразить сумму неустойки проводкой:
ДЕБЕТ 76, субсчет «Расчеты по претензиям» КРЕДИТ 91-1
- начислен признанный покупателем (присужденный судом) штраф (пени).
Сумму причитающихся вам штрафных санкций по договорам укажите по строке 2340 отчета.
Пример. Как учесть признанные пени
АО «Актив» занимается оптовой торговлей декоративной косметикой. По договору с ООО «Пассив»
«Актив» обязуется в отчетном году отгрузить товары на сумму 70 800 руб., а «Пассив» – оплатить их в течение 30 календарных дней после поставки.
По условиям договора за несвоевременное выполнение обязательств стороны должны заплатить пени. Их размер составляет 0,1% от стоимости товаров за каждый день просрочки. «Актив» выполнил свои обязательства, а «Пассив» оплатил товары только через 35 календарных дней после их отгрузки. Следовательно, «Пассив» должен уплатить пени в размере:
(35 дн. – 30 дн.) x 70 800 руб. x 0,2% = 354 руб.
«Актив» предъявил претензию покупателю и потребовал уплатить пени. «Пассив» в письменной форме согласился перечислить их. Бухгалтер «Актива» сделал проводки:
ДЕБЕТ 76, субсчет «Расчеты по претензиям» КРЕДИТ 91-1
- 354 руб. – отражены признанные покупателем пени (НДС не облагаются);
ДЕБЕТ 51 КРЕДИТ 76, субсчет «Расчеты по претензиям»
- 354 руб. – получены пени.
В отчете о финансовых результатах за отчетный год по строке 2340 бухгалтер «Актива» учтет сумму пеней в размере 354 руб.
Как учесть возмещенные фирме убытки
Контрагенты могут нарушить или не вовремя выполнить условия договоров (например, просрочить поставку или оплату товаров). Фирма вправе потребовать компенсации понесенных в связи с этим убытков (ст. 15 ГК РФ). В бухгалтерском учете сумму возмещения начисляют только после того, как должник согласился ее уплатить или вынесено соответствующее судебное решение. Бухгалтер должен отразить сумму возмещения убытков проводкой:
ДЕБЕТ 76, субсчет «Расчеты по претензиям» КРЕДИТ 91-1
- начислена сумма возмещения за понесенные фирмой убытки.
Сумму причитающихся фирме компенсаций укажите по строке 2340 отчета.
Пример. Как отразить суммы возмещения убытков
В отчетном году ООО «Пассив» выполнило научно-исследовательские работы для АО «Актив». Однако «Актив» выполненные работы не оплатил. В связи с этим «Пассив» обратился в суд с иском об истребовании оплаты за выполненные работы и о возмещении ему убытков в сумме 236 000 руб. Суд требования «Пассива» признал правомерными.
Бухгалтер «Пассива» сделал проводки:
ДЕБЕТ 76, субсчет «Расчеты по претензиям» КРЕДИТ 91-1
- 236 000 руб. – начислена сумма возмещения понесенных убытков, присужденных судом (НДС не облагается);
ДЕБЕТ 51 КРЕДИТ 76, субсчет «Расчеты по претензиям»
- 236 000 руб. – поступила сумма возмещения в счет понесенных убытков.
В отчете о финансовых результатах за отчетный год по строке 2340 бухгалтер «Пассива» указал сумму компенсации в размере 236 тыс. руб.
Как учесть безвозмездно полученное имущество
Организация может безвозмездно получить товары, основные средства, деньги, нематериальные активы, материалы и т. д.
Безвозмездно получить имущество дороже 3000 рублей фирма может только от некоммерческих организаций, граждан, а также от государственных и муниципальных органов.
Стоимость основных средств, полученных безвозмездно, отражают проводкой:
ДЕБЕТ 08-4 КРЕДИТ 98-2
- получены основные средства безвозмездно;
ДЕБЕТ 01 КРЕДИТ 08-4
- основные средства приняты к бухгалтерскому учету.
Безвозмездно полученные основные средства амортизируют по общим правилам:
ДЕБЕТ 20 (26, 44, …) КРЕДИТ 02
- начислена амортизация безвозмездно полученного основного средства.
Одновременно на сумму начисленной амортизации ежемесячно делают запись:
ДЕБЕТ 98 КРЕДИТ 91-1
- списана часть стоимости безвозмездно полученного основного средства (в сумме начисленной амортизации).
Сумму амортизации, списанную по безвозмездно полученному основному средству, укажите по строке 2340 «Прочие доходы» отчета.
Получение нематериального актива отразите проводками в аналогичном порядке.
Стоимость безвозмездно полученных материалов и других МПЗ учитывают проводкой:
ДЕБЕТ 10 (11, 41, … ) КРЕДИТ 91-1
- получены безвозмездно материальные ценности.
Справедливую стоимость безвозмездно полученных запасов укажите по строке 2340 «Прочие доходы» отчета.
Безвозмездно поступившие деньги учтите проводкой:
ДЕБЕТ 50 (51, 52) КРЕДИТ 91-1
- безвозмездно получены наличные деньги (деньги на расчетный или валютный счет).
Эту сумму также укажите по строке 2340 «Прочие доходы» отчета.
Как учесть прибыль прошлых лет, выявленную в отчетном году
В отчетном году бухгалтер может обнаружить, что он ошибочно занизил прибыль за прошлый год.
Если отчетность за прошлый год утверждена, исправить эту ошибку можно только в том отчетном периоде, в котором она выявлена. При исправлении таких ошибок следует руководствоваться пунктом 14 ПБУ 22/2010.
Если существенная ошибка предыдущего года была обнаружена после утверждения бухгалтерской отчетности, ее исправляют непосредственно в том текущем отчетном периоде, в котором она была обнаружена (п. 9 ПБУ 22/2010). При этом корреспондирующим счетом в исправительных проводках должен быть счет 84 «Нераспределенная прибыль (непокрытый убыток)».
Несущественную ошибку прошлого года, обнаруженную после подписания бухгалтерской отчетности за год, исправляют в том месяце текущего года, в котором она выявлена. При этом прибыли прошлых лет, которые появляются при исправлении подобных ошибок, списывают на прочие доходы текущего отчетного периода записями по счету 91 «Прочие доходы и расходы» (п. 14 ПБУ 22/2010). Тем самым несущественные ошибки участвуют в формировании финансового результата текущего года.
При исправлении несущественных ошибок подписанную бухгалтерскую отчетность предыдущего года не пересматривают, сравнительные показатели за прошлые отчетные годы не корректируют.
Если выявленная ошибка несущественна, то сумму не учтенной в прошлом году прибыли укажите по строке 2340 «Прочие доходы» отчета.
Пример. Как отразить несущественную ошибку
В декабре года, предшествующего отчетному, ООО «Пассив» неправомерно включило в общехозяйственные расходы затраты, связанные с покупкой основного средства, – 3000 руб. Эта сумма по отношению к первоначальной стоимости основного средства не является существенной.
Годовая норма амортизации основного средства – 30%.
Бухгалтер «Пассива» выявил ошибку в декабре отчетного года.
При этом он сделал проводки:
ДЕБЕТ 01 КРЕДИТ 91-1
- 3000 руб. – учтены затраты по покупке основного средства в его первоначальной стоимости;
ДЕБЕТ 91-2 КРЕДИТ 02
- 900 руб. (3000 руб. x 30%) – доначислена амортизация по основному средству за отчетный год.
Прочие доходы и расходы, относящиеся к ошибке, показывать в отчете о финансовых результатах развернуто необязательно. Их можно свернуть, что предусмотрено также пунктом 21.1 ПБУ 10/99.
В отчете о финансовых результатах за отчетный год по строке 2340 бухгалтер «Пассива» указал свернутое сальдо по субсчетам 911 и 912 в сумме 2 тыс. руб. (2100 = 3000 – 900).
Как списать кредиторскую задолженность
Если ваша фирма получила те или иные материальные ценности (работы, услуги), то у вас возникла кредиторская задолженность перед поставщиком (подрядчиком). Непогашенный долг можно списать. Сделать это можно в двух случаях:
- по задолженности истек срок исковой давности (на практике это три года с того момента, как вы должны были заплатить поставщику, если течение срока не прерывалось);
- кредитор ликвидирован.
Списание кредиторской задолженности отразите проводкой:
ДЕБЕТ 60 КРЕДИТ 91-1
- списана кредиторская задолженность, которая не может быть взыскана.
Сумму списанной кредиторской задолженности укажите по строке 2340 «Прочие доходы» отчета. Для списания необходимо письменное обоснование и распоряжение руководителя фирмы.
Пример. Как отразить списание кредиторской задолженности
АО «Актив» закупило у ООО «Пассив» партию готовой продукции стоимостью 61 000 руб. (в том числе НДС – 11 000 руб.). В течение трех лет «Актив» деньги за отгруженную продукцию не перечислил. В отчетном году истек срок исковой давности. Соответственно, эту кредиторскую задолженность можно списать.
Бухгалтер «Актива» сделал проводку:
ДЕБЕТ 60 КРЕДИТ 91-1
- 61 000 руб. – списана кредиторская задолженность в связи с истечением срока исковой давности.
В отчете о финансовых результатах за отчетный год бухгалтер указал по строке 2340 сумму списанной задолженности в размере 61 тыс. руб.
Как учесть положительные курсовые разницы
Активы и обязательства, выраженные в иностранной валюте, нужно учитывать в рублях. Для этого пересчитайте их по официальному курсу, установленному Банком России на дату получения иностранной валюты или на дату принятия к учету валютной задолженности.
Курсы иностранной валюты все время меняются. Поэтому вам надо периодически пересчитывать рублевую стоимость валютных активов и обязательств исходя из нового курса. В бухгалтерском учете такой пересчет производят:
- на дату совершения операции в иностранной валюте;
- на дату составления бухгалтерской отчетности;
- по мере изменения курсов валют (если такой пересчет предусмотрен бухгалтерской учетной политикой фирмы).
В результате этого в бухгалтерском учете могут возникнуть положительные или отрицательные курсовые разницы. Положительные курсовые разницы образуются:
- при пересчете денег на валютном счете или в валютной кассе, если на дату проведения валютной операции (дату составления отчетности) ее курс вырос;
- при пересчете кредиторской задолженности (за исключением средств полученных авансов и предварительной оплаты, задатков), если на дату ее погашения (дату составления отчетности) курс валюты оказался ниже, чем на дату ее возникновения;
- при пересчете дебиторской задолженности (за исключением средств выданных авансов и предварительной оплаты, задатков), если на дату ее погашения (дату составления отчетности) курс валюты оказался выше, чем на дату ее возникновения.
Смысл положительной разницы в том, что ввиду изменения курса валюты рублевая оценка актива выросла, а рублевый эквивалент кредиторской задолженности снизился. В результате этого фирма получает экономическую выгоду.
Сумму положительной курсовой разницы отражают записью:
ДЕБЕТ 50 (52, 60, 62, 76, ...) КРЕДИТ 91-1
- учтена положительная курсовая разница.
Отрицательные или положительные курсовые разницы возникают, только если оплата за товары, работы, услуги поступает после принятия соответствующих активов к бухгалтерскому учету. Если с вами расплачиваются авансом, то курсовые разницы не возникают (п. 9–10 ПБУ 3/2006).
Пример. Как отразить положительную курсовую разницу от переоценки активов в инвалюте
Все цифры условные.
В декабре отчетного года на валютный счет АО «Актив» поступил аванс от иностранного партнера в размере 20 000 долл. США. Курс доллара, установленный Банком России на день зачисления валюты, – 80 руб./USD. До конца года никаких других операций, выраженных в иностранной валюте, «Актив» не осуществлял. На 31 декабря курс составил 83 руб./USD.
Бухгалтер «Актива» сделал проводки:
ДЕБЕТ 52 КРЕДИТ 62
- 1 600 000 руб. (20 000 USD x 80 руб./USD) – на валютный счет поступили деньги от иностранного партнера.
На конец отчетного года (31 декабря) задолженность перед партнером не пересчитывают, она так и останется равной 1 600 000 руб. (20 000 USD x 80 руб./USD).
Подлежат пересчету средства, числящиеся на валютном счете:
ДЕБЕТ 52 КРЕДИТ 91-1
- 60 000 руб. (20 000 USD x (83 руб./USD – 80 руб./USD)) – отражена положительная курсовая разница от переоценки безналичной иностранной валюты.
В отчете о финансовых результатах за отчетный год бухгалтер указал по строке 2340 положительную курсовую разницу в сумме 60 тыс. руб.
Иные прочие доходы
К прочим также относят доходы, возникшие вследствие чрезвычайных обстоятельств. Например, в результате непредвиденных обстоятельств (стихийного бедствия, пожара, аварии и т. п.):
- стоимость оставшихся от утраченного имущества материалов, лома, деталей и т. п., оприходованных по цене возможного использования;
- страховое возмещение убытков и т. п.
Пример. Учет страхового возмещения
У АО «Актив» угнан застрахованный автомобиль. Его первоначальная стоимость – 320 000 руб. От страховой компании получено возмещение – 250 000 руб. В этой ситуации бухгалтер «Актива» применит проводки:
ДЕБЕТ 01 КРЕДИТ 02
- 20 000 руб. – списана накопленная амортизация угнанного автомобиля;
ДЕБЕТ 91-2 КРЕДИТ 01
- 300 000 руб. (320 000 – 20 000) – списана остаточная стоимость угнанного автомобиля;
ДЕБЕТ 76 КРЕДИТ 91-1
- 250 000 руб. – отражено решение страховой компании о выплате страхового возмещения;
ДЕБЕТ 51 КРЕДИТ 76
- 250 000 руб. – получено страховое возмещение ввиду наступления страхового случая.
В отчете о финансовых результатах за отчетный год бухгалтер указал по строке 2340 страховое возмещение в сумме 250 тыс. руб.
Строка 2350 «Прочие расходы»
По строке 2350 отчета указывают расходы, связанные с получением соответствующих (прочих) доходов.
Расходы, которые не связаны с основной деятельностью, по пункту 11 ПБУ 10/99 считаются прочими и отражаются на счете 91-2, где отражается информация о прочих расходах фирмы, не упомянутых по другим строкам отчета о финансовых результатах (п. 21 ПБУ 10/99).
В частности, к прочим расходам относят отчисления в оценочные резервы, предоставлению за плату прав на патенты, продаже и списанию прочего имущества фирмы (ОС и НМА).
Стоимость запасов, которая списывается в связи с их продажей, относится не к прочим расходам, а формирует себестоимость продаж (п. 43 ФСБУ 5/019).
Кроме того, по этой строке отражают расходы на ликвидацию основных средств и затраты по оплате услуг банка.
По строке 2350 отчета о финансовых результатах указывают также:
- штрафы, пени и неустойки, причитающиеся другим фирмам;
- убытки, возмещенные другим фирмам;
- убытки прошлых лет, признанные в отчетном году;
- суммы дебиторской задолженности, по которой истек срок исковой давности, а также суммы других долгов, нереальных для взыскания;
- отрицательные курсовые разницы;
- суммы уценки активов.
Кроме того, здесь отражают судебные расходы, затраты на благотворительность, проведение спортивных мероприятий, развлечений, культурно-просветительских программ и иных аналогичных мероприятий.
Согласно ФСБУ 5/2019 в фактическую себестоимость запасов включается величина возникшего в связи с приобретением (созданием) запасов оценочного обязательства по демонтажу, утилизации запасов и восстановлению окружающей среды. Но величина оценочного обязательства может не совпасть с фактическими расходами. Если они окажутся меньше признанного оценочного обязательства, разница должна быть отнесена к прочим расходам.
В отчете сумму по строке 2350 указывают в круглых скобках.
Расходы при выбытии НМА
Если НМА выбывает или он более не способен приносить доход, его списывают с бухучета (п. 45, 46 ФСБУ 14/2022).
Причинами для списания НМА могут быть, в частности (п. 45 ФСБУ 14/2022):
- завершения срока действия права на объект;
- моральный износ НМА;
- вклад НМА в УК или паевой фонд;
- передача при дарении;
- вклад в имущество, объединяемое для совместной деятельности;
- выявленная при инвентаризации недостача;
- прекращение организацией деятельности, в которой использовался объект НМА.
На дату выбытия из бухгалтерского учета должны быть списаны все данные, относящиеся к НМА (п. 47 ФСБУ 14/2022):
- балансовая стоимость;
- сумма амортизации и обесценения, начисленные за время использования.
Разница между величинами, относящимися к объекту НМА и подлежащими списанию при его выбытии (учетная стоимость минус амортизация), составляет его балансовую стоимость, которая могла переоцениваться (п. 17-27 ФСБУ 14/2022). При выбытии переоцененного актива одновременно из учета следует исключить и сумму его дооценки (числящуюся в составе добавочного капитала).
По активу, требующему обязательную регистрацию права на использование, признание выбытия произойдет на дату регистрации этого права за лицом, которому НМА передается.
Отрицательный финансовый результат от выбытия НМА формируется через отражение данных, связанных с ним в прочих доходах и расходах, на счете 91-2.
В учете делают такие общие проводки.
Балансовая стоимость НМА списывается в расходы проводкой:
ДЕБЕТ 91-2 КРЕДИТ 04
- признан прочий расход в виде балансовой стоимости НМА.
Балансовая стоимость НМА с учетом прочих затрат на его выбытие признается расходом периода, в котором списан объект.
Если есть поступления от выбытия, то доход или расход нужно учитывать с учетом этих поступлений (п. 48 ФСБУ 14/2022).
Затраты, связанные со списанием (например, на консультационные, юридические услуги), включают в прочие расходы в периоде их совершения (п. 46, 48 ФСБУ 14/2022):
ДЕБЕТ 91-2 КРЕДИТ 60 (76)
- признаны затраты на услуги, связанные со списанием НМА;
ДЕБЕТ 19 КРЕДИТ 60 (76)
- учтен входной НДС со стоимости услуг, связанных со списанием НМА.
Если организация передает исключительное право другому лицу, то договор может предусматривать, что госпошлину за его регистрацию уплачивает она (п. 3 ст. 1232 ГК РФ). Сумму госпошлины учитывают в прочих расходах (п. 46, 48 ФСБУ 14/2022):
ДЕБЕТ 91-2 КРЕДИТ 68 субсчет «Госпошлина»
- учтена сумма пошлины за регистрацию передачи исключительного права.
Безвозмездная передача НМА
Расходы, связанные с безвозмездной передачей НМА, учитывают на счете 91-2 «Прочие расходы». На нем отражают балансовую стоимость выбывшего НМА и прочие расходы, связанные с его передачей, после госрегистрации перехода права собственности на объект к новому собственнику (п. 16 ПБУ 10/99).
Доходов в результате безвозмездной передачи НМА не возникает (ПБУ 9/99).
При отражении расходов на безвозмездную передачу НМА делают проводки:
ДЕБЕТ 91-2 КРЕДИТ 04
- отражена балансовая стоимость безвозмездно переданного НМА;
ДЕБЕТ 91-2 КРЕДИТ 10 (60, 69, 70, 76...)
- учтены расходы, связанные с безвозмездной передачей НМА;
ДЕБЕТ 19 КРЕДИТ 60 (76)
- отражен НДС по затратам, связанным с безвозмездной передачей НМА (если сумма налога была предъявлена).
Пример. Как отразить в бухучете безвозмездную передачу НМА
Компания безвозмездно передала некоммерческой организации патент.
По данным бухгалтерского учета его первоначальная стоимость составляет 300 000 руб., амортизация, начисленная за период использования объекта, - 180 000 руб. Балансовая стоимость НМА составляет 120 000 руб. (300 000 – 180 000).
Накопленного обесценения нет, ликвидационная стоимость патента - 0.
В связи с передачей НМА фирма оплатила юридические услуги в сумме 9150 руб., в т. ч. НДС 1650 руб.
При передаче патента бухгалтер сделал проводки:
ДЕБЕТ 91-2 КРЕДИТ 04
- 120 000 руб. - списана балансовая стоимость безвозмездно переданного объекта НМА;
ДЕБЕТ 91-2 КРЕДИТ 60 (76)
- 7500 руб. (9150 - 1650 руб.) - учтены расходы на юридические услуги;
ДЕБЕТ 19 КРЕДИТ 60 (76)
- 1650 руб. - отражен НДС по юридическим услугам;
ДЕБЕТ 91-2 КРЕДИТ 68 субсчет «Расчеты по НДС»
- 26 400 руб. (120 000 руб. × 22%) - начислен НДС при безвозмездной передаче объекта НМА;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
- 1650 руб. - принят к вычету входной НДС по юридическим услугам.
Расходы при предоставлении прав на НМА
Фирма, владеющая исключительными правами на объекты интеллектуальной собственности, учитывает их в составе нематериальных активов и начисляет по ним амортизацию.
Фирма может предоставлять такие права во временное пользование.
Поскольку исключительные права на объекты интеллектуальной собственности фирма сохраняет за собой, списывать НМА с баланса не надо. По нему необходимо продолжать начислять амортизацию.
Суммы амортизации НМА относят к прочим расходам, если предоставление за плату прав на объекты интеллектуальной собственности не обозначено как предмет деятельности в уставе фирмы. В противном случае их отражают в составе расходов по обычным видам деятельности и показывают по строке 2120 «Себестоимость продаж».
По строке 2350 отчета также отражают и другие затраты, связанные с передачей прав на объекты интеллектуальной собственности. Например, это может быть оплата юридических или консультационных услуг, необходимых для оформления сделки.
Сумму расходов, связанных с передачей прав пользования, бухгалтер должен отразить проводками:
ДЕБЕТ 91-2 КРЕДИТ 05
- начислена амортизация по нематериальным активам, переданным во временное пользование;
ДЕБЕТ 91-2 КРЕДИТ 76
- учтены другие расходы, связанные с передачей прав.
Пример. Как отразить расходы по передаче прав на НМА
На балансе ООО «Актив» числится нематериальный актив – исключительное право на изобретение. Ежемесячная сумма амортизационных отчислений по нему составляет 200 руб.
В отчетном году «Актив» предоставил ООО «Пассив» право на использование этого изобретения сроком на один год. Затраты на оплату юридических услуг, связанных с заключением договора, составили 1500 руб. (без НДС). По договору «Пассив» должен ежемесячно выплачивать «Активу» лицензионные платежи в сумме 5900 руб. Предоставление прав на объекты интеллектуальной собственности другим фирмам не является предметом деятельности «Актива».
Расчеты за юридические услуги бухгалтер «Актива» отразит так:
ДЕБЕТ 91-2 КРЕДИТ 76
- 1500 руб. – учтены затраты на юридические услуги.
Ежемесячно бухгалтер будет делать проводки:
ДЕБЕТ 76 КРЕДИТ 91-1
- 5900 руб. – начислены лицензионные платежи, причитающиеся с «Пассива»;
ДЕБЕТ 91-2 КРЕДИТ 05
- 200 руб. – начислена амортизация нематериального актива.
Общая сумма расходов, связанных с предоставлением прав на изобретение, составит
1500 руб. + (200 руб. x 12 мес.) = 3900 руб.
Эту сумму (округленно 4 тыс. руб.) нужно указать по строке 2350 отчета о финансовых результатах за отчетный год.
Как учесть расходы по продаже имущества
Расходы, связанные с продажей имущества фирмы, за исключением предмета обычных видов деятельности (товаров и готовой продукции), в бухгалтерском учете считают прочими.
Продажа основных средств
Фирма может продать принадлежащее ей основное средство.
Результат реализации основных средств с убытком учитывают в составе прочих расходов на счете 91-2 «Прочие расходы».
Кроме этого, при продаже основного средства фирма несет и другие расходы, которые также относятся на счет 91-2.
Отражать выбытие объекта в бухгалтерском учете нужно свернуто (сальдированный способ).
Сумму дохода определяют на основании договорной цены с учетом всех скидок. Доход признают на момент перехода права собственности (п. 6.5, 12, абз. 2 п. 16 ПБУ 9/99).
Доходы отражают записью:
ДЕБЕТ 62 (76, 73...) КРЕДИТ 91-1
- отражена реализация основного средства на дату перехода права собственности.
Выбытие основного средства отражают на отдельном субсчете счета 01 «Выбытие основных средств».
Если объект дооценивали, суммы дооценки списывают по мере начисления амортизации или при списании объекта (п. 20 ФСБУ 6/2020). На дату выбытия на счете 83 «Добавочный капитал» числится или вся сумма дооценки, или недосписанный при амортизации остаток.
Балансовую стоимость списывают в состав прочих расходов:
ДЕБЕТ 91-2 КРЕДИТ 01 субсчет «Выбытие основного средства»
- отражена в составе прочих расходов балансовая стоимость проданного основного средства.
Кроме балансовой стоимости объекта в прочих расходах учитывают другие затраты, связанные с продажей. Это могут быть расходы на хранение, упаковку, обслуживание, транспортировку и т. д. (абз. 5 п. 11 ПБУ 10/99).
Делают запись:
ДЕБЕТ 91-2 КРЕДИТ 23 (20, 60...)
- списаны расходы, связанные с продажей основного средства.
Если организация - плательщик НДС, надо начислить налог:
ДЕБЕТ 91-2 КРЕДИТ 68 субсчет «Расчеты по НДС»
- начислен НДС с реализации основного средства.
В составе прочих доходов или прочих расходов в отчете о финансовых результатах отражают только финансовый результат по операции. То есть в зависимости от условий сделки, балансовой стоимости объекта и затрат, связанных с выбытием, могут получиться или прочий доход, или прочий расход (п. 44 ФСБУ 6/2020).
Пример. Как учесть продажу ОС с убытком
Организация приобрела основное средство за 500 000 руб. (без НДС.). По окончании использования закон обязывает его демонтировать. Срок полезного использования - 10 лет.
Технические специалисты оценили стоимость будущих запчастей по основному средству в сумме 150 000 руб. Расходы на демонтаж и ликвидацию – в сумме 100 000 руб.
Расходы на будущий демонтаж сформировали оценочное обязательство в размере 100 000 руб. Это оценочное обязательство увеличило первоначальную стоимость объекта.
В момент признания объекта в учете бухгалтер сделал проводки:
ДЕБЕТ 08 КРЕДИТ 60
- 500 000 руб. - включена в первоначальную стоимость объекта цена;
ДЕБЕТ 08 КРЕДИТ 96
- 100 000 руб. - включено в первоначальную стоимость объекта оценочное обязательство на будущий демонтаж;
ДЕБЕТ 01 КРЕДИТ 08
- 600 000 руб. (500 000 + 100 000) - сформирована первоначальная стоимость объекта.
В начале использования основного средства бухгалтер определил его ликвидационную стоимость в размере ожидаемой стоимости активов, которые будут получены при демонтаже, то есть в размере 150 000 руб. В итоге амортизируемая стоимость станка составила 450 000 руб. (500 000 руб. + 100 000 руб. - 150 000 руб.).
Через 11 месяцев работы основного средства из-за финансовых затруднений его решили продать за 540 000 руб. (включая НДС). Покупатель имеется.
За время работы была начислена амортизация:
ДЕБЕТ 20 КРЕДИТ 02
- 41 250 руб. (((600 000 руб. - 150 000 руб.) : 10 : 12 мес.) × 11 мес.) - отражена сумма амортизации, начисленной за период эксплуатации объекта.
В момент продажи бухгалтер сделал проводки:
ДЕБЕТ 01 субсчет «Выбытие основных средств» КРЕДИТ 01 субсчет «Первоначальная стоимость»
- 600 000 руб. (500 000 + 100 000) - отражена первоначальная стоимость основного средства;
ДЕБЕТ 02 КРЕДИТ 01 субсчет «Выбытие основных средств»
- 41 250 руб. (((600 000 руб. - 150 000 руб.) : 10 : 12 мес.) × 11 мес.) - отражена сумма амортизации, начисленной за период эксплуатации объекта.
ДЕБЕТ 91-2 КРЕДИТ 01 субсчет «Выбытие основных средств»
- 558 750 руб. (600 000 - 41 250) - списана балансовая стоимость основного средства;
ДЕБЕТ 96 КРЕДИТ 91-1
- 100 000 руб. - списано в состав прочих доходов оценочное обязательство;
ДЕБЕТ 62 КРЕДИТ 91-1
– 540 000 руб. – отражен доход от продажи основного средства;
ДЕБЕТ 91-2 КРЕДИТ 68, субсчет «Расчеты по НДС»
– 118 800 руб. (540 000 руб. × 22%) – начислен НДС.
Сумма доходов от продажи составила 521 200 руб. (540 000 – 118 800 + 100 000). В прочие расходы отнесена сумма 558 750 руб.
По строке 2350 бухгалтер указал сумму убытка от продажи основного средства 37 550 руб. (540 000 – 118 800 + 100 000 – 558 750).
Если основное средство продается с убытком, в налоговом учете этот убыток нельзя признать единовременно. Он включается в состав прочих расходов равными долями в течение оставшегося срока полезного использования объекта (п. 3 ст. 268 НК РФ).
Продажа нематериальных активов
Фирма может продать свое исключительное право на нематериальный актив (например, на патент или изобретение). В этом случае в прочие расходы по строке 2350 попадают остаточная стоимость НМА, расходы, связанные с его продажей, и отрицательный результат сделки.
Остаточная стоимость списывается проводкой:
ДЕБЕТ 91-2 КРЕДИТ 04
- списана остаточная стоимость нематериального актива.
Стоимость расходов, связанных с продажей НМА (юридические, консультационные и другие услуги, связанные с заключением договора) списывают проводками:
ДЕБЕТ 91-2 КРЕДИТ 60 (76, ...)
- списаны расходы, связанные с продажей нематериального актива.
Убыток, полученный от продажи, также списывают на счет 91-2.
Продажа материалов
Фирма может продать излишки материалов. В этом случае нужно списать их балансовую стоимость, которые уже не используются в производственной деятельности.
Бухгалтер должен отразить это проводкой:
ДЕБЕТ 91-2 КРЕДИТ 10
- списана балансовая стоимость проданных материалов.
Другие расходы, связанные с продажей материалов, отразите так:
ДЕБЕТ 91-2 КРЕДИТ 23 (25, ...)
- списаны расходы на погрузку и доставку материалов покупателю и т. п.
Стоимость списанных материалов, а также сумму других расходов по их выбытию нужно указать по строке 2350 «Прочие расходы» отчета.
Пример. Как отразить расходы по выбытию материалов
В декабре отчетного года АО «Актив» реализовало остатки кирпича. Всего было продано 1000 штук кирпича. Кирпич числился на балансе фирмы на счете 10 «Материалы» по цене 8 руб. за штуку.
Бухгалтер «Актива» сделал проводку:
ДЕБЕТ 91-2 КРЕДИТ 10
- 8000 руб. (1000 шт. x 8 руб./шт.) – списана себестоимость проданного кирпича.
В отчете о финансовых результатах за отчетный год по строке 2350 нужно указать балансовую стоимость проданного кирпича – 8 тыс. руб.
Балансовая стоимость материалов может формироваться с учетом резерва на снижение их стоимости. Как действовать в этом случае, покажет пример.
Пример. Как отразить расходы по выбытию материалов с учетом резерва
Немного изменим условия предыдущего примера. На момент сделки с покупателем балансовая стоимость партии кирпича составляла 6000 руб. с учетом резерва под снижение ее стоимости в сумме 2000 руб. (8000 – 6000). Кирпич продан за 6000 руб. (в том числе НДС – 1082 руб.).
Относящийся к нему резерв подлежит восстановлению на счете 90. Бухгалтер произведет записи.
ДЕБЕТ 91-2 КРЕДИТ 10
- 8000 руб. – списана учетная стоимость (фактическая себестоимость) кирпича;
ДЕБЕТ 14 КРЕДИТ 90
- 2000 руб. – восстановлен резерв, созданный под снижение стоимости кирпича, в связи с его выбытием.
В отчете о финансовых результатах за отчетный год по строке 2350 нужно указать балансовую стоимость проданного кирпича – 8 тыс. руб.
Как учесть расходы по выбытию прочего имущества
Имущество может быть списано с баланса и по другим причинам. В частности, его могут внести в качестве вклада в уставный капитал другой фирмы.
Балансовую стоимость такого имущества отражают по строке 2350 «Прочие расходы» отчета.
Здесь же указывают сумму расходов, связанных с его выбытием (например, затраты по демонтажу основного средства).
Стоимость безвозмездно переданного имущества облагают НДС.
Если в уставный капитал вносят основные средства, то бухгалтер должен отразить это проводками:
ДЕБЕТ 01, субсчет «Выбытие основных средств» КРЕДИТ 01
- списана первоначальная стоимость основного средства;
ДЕБЕТ 02 КРЕДИТ 01, субсчет «Выбытие основных средств»
- списана сумма начисленной амортизации;
ДЕБЕТ 76 КРЕДИТ 01, субсчет «Выбытие основных средств»
- отражена передача основного средства в уставный капитал;
ДЕБЕТ 58-1 КРЕДИТ 76
- отражен вклад в уставный капитал в составе финансовых вложений (в размере, предусмотренном уставом).
Передачу в уставный капитал нематериальных активов отразите проводками:
ДЕБЕТ 05 КРЕДИТ 04
- списана сумма начисленной амортизации;
ДЕБЕТ 76 КРЕДИТ 04
- отражена передача нематериального актива в качестве вклада в уставный капитал (по остаточной стоимости);
ДЕБЕТ 58-1 КРЕДИТ 76
- отражен вклад в уставный капитал в составе финансовых вложений (в размере, предусмотренном уставом).
Если в уставный капитал вносят материалы (товары), бухгалтер должен сделать проводки:
ДЕБЕТ 76 КРЕДИТ 10 (41)
- отражена передача материалов (товаров) в уставный капитал.
Учредитель (участник) должен восстановить ранее принятый к вычету НДС по передаваемому имуществу: по материалам и товарам – в полной сумме, по основным средствам и нематериальным активам – пропорционально их остаточной стоимости. Это делают проводкой:
ДЕБЕТ 19 КРЕДИТ 68, субсчет «Расчеты по НДС»
- восстановлен ранее принятый к вычету НДС.
Эту сумму относят на субсчет 58-1:
ДЕБЕТ 58-1 КРЕДИТ 19
- списан восстановленный НДС.
Если балансовая (остаточная) стоимость имущества окажется больше стоимости, согласованной между участниками (акционерами), сделайте проводку:
ДЕБЕТ 91-2 КРЕДИТ 76
- списано превышение балансовой стоимости переданного имущества над денежной оценкой вклада.
Эту сумму укажите по строке 2350 «Прочие расходы» отчета.
Пример. Как отразить расходы по передаче имущества в уставный капитал
ООО «Актив» передает компьютер в качестве вклада в уставный капитал. Первоначальная стоимость компьютера – 150 000 руб., сумма начисленной амортизации к моменту передачи – 22 000 руб. По договоренности между учредителями компьютер оценен в 120 000 руб.
Бухгалтер «Актива» сделал в учете такие проводки:
ДЕБЕТ 01, субсчет «Выбытие основных средств» КРЕДИТ 01
- 150 000 руб. – списана первоначальная стоимость основного средства;
ДЕБЕТ 02 КРЕДИТ 01, субсчет «Выбытие основных средств»
- 22 000 руб. – списана сумма начисленной амортизации;
ДЕБЕТ 76 КРЕДИТ 01, субсчет «Выбытие основных средств»
- 128 000 руб. – отражена передача основного средства в уставный капитал (по остаточной стоимости);
ДЕБЕТ 19 КРЕДИТ 68, субсчет «Расчеты по НДС»
- 28 160 руб. (128 000 руб. x 22%) – восстановлен ранее принятый к вычету НДС;
ДЕБЕТ 58-1 КРЕДИТ 76
- 120 000 руб. – признано финансовое вложение;
ДЕБЕТ 58-1 КРЕДИТ 19
- 28 160 руб. – списан восстановленный НДС;
ДЕБЕТ 91-2 КРЕДИТ 76
- 8000 руб. (128 000 – 120 000) – отражен прочий расход от передачи компьютера в уставный капитал другой фирмы.
В отчете о финансовых результатах за отчетный год по строке 2350 бухгалтер должен указать сумму 8 тыс. руб.
Как учесть расходы по оплате услуг банка
Банки могут оказывать вашей фирме различные услуги: выполнять расчетно-кассовое обслуживание, вести ссудный счет и т. д. Стоимость этих услуг и порядок их оплаты устанавливают в договоре с банком. Как правило, банк сам списывает сумму вознаграждения за оказанную услугу с расчетного счета фирмы и указывает ее в выписке с этого счета.
Расходы по оплате услуг банка отразите проводкой:
ДЕБЕТ 91-2 КРЕДИТ 51
- списана оплата оказанных банком услуг.
Сумму этих расходов указывают по строке 2350 «Прочие расходы» отчета.
Как учесть налоги, которые списывают на финансовые результаты
Некоторые налоги в бухгалтерском учете относят на финансовые результаты. В частности, это налог на имущество, НДС с безвозмездно переданного имущества, госпошлина за участие в судебных разбирательствах или нотариальные действия. Расходы по начислению этих налогов отразите проводкой:
ДЕБЕТ 91-2 КРЕДИТ 68, субсчет соответствующего налога
- начислен налог.
Суммы этих налогов, начисленных фирмой за отчетный год, укажите по строке 2350 «Прочие расходы» отчета.
Как учесть расходы по аннулированным заказам и производству, не давшему продукции
Фирма может потратить деньги на выполнение производственных заказов, которые потом будут аннулированы, или вложить деньги в производство, которое не даст готовой продукции.
В бухгалтерском учете такие затраты порождают убытки. Их списывают на прочие расходы:
ДЕБЕТ 91-2 КРЕДИТ 20
- списаны затраты по аннулированным производственным заказам (затраты на производство, не давшее готовой продукции).
Сумму таких затрат за отчетный год укажите по строке 2350 «Прочие расходы» отчета.
Как учесть отчисления в оценочные резервы
В бухгалтерском учете вы обязаны создавать оценочные резервы.
К оценочным относят резервы:
- под снижение стоимости материальных ценностей;
- под обесценение финансовых вложений;
- по сомнительным долгам.
Сумму отчислений в резерв указывают по строке 2350 отчета.
Все движение средств по начислению и восстановлению сумм резерва под снижение стоимости материально-производственных запасов отражается в корреспонденции со счетом 14 по счету 90, а не 91.
Резерв под обесценение финансовых вложений
Резервы под обесценение финансовых вложений могут создавать фирмы, у которых есть ценные бумаги, не котирующиеся на фондовой бирже. Учетная стоимость этих ценных бумаг может оказаться ниже их расчетной цены (например, средней цены по сделкам с аналогичными бумагами). Если снижение стоимости существенно, в бухгалтерском учете следует создать резерв под обесценение вложений в ценные бумаги.
В балансе стоимость ценных бумаг показывают за вычетом суммы относящегося к ним резерва (то есть по цене их возможной продажи).
Проверка на обесценение финансовых вложений производится не реже одного раза в год по состоянию на 31 декабря отчетного года. Фирма может производить такую проверку на промежуточные отчетные даты.
При проверке на обесценение контролируют выполнение следующих условий:
- на отчетную дату и на предыдущую отчетную дату учетная стоимость ценных бумаг была существенно (на 5% и более) выше расчетной (средней) цены по сделкам с аналогичными ценными бумагами;
- в течение отчетного периода расчетная стоимость ценных бумаг существенно изменялась исключительно в сторону уменьшения;
- существенного повышения расчетной стоимости в будущем не ожидается.
Если эти условия выполнены, необходимо создать резерв.
Бухгалтер должен отразить эту операцию проводкой:
ДЕБЕТ 91-2 КРЕДИТ 59
- создан резерв под обесценение финансовых вложений.
Если очередная проверка на обесценение выявит, что расчетная стоимость ценных бумаг (средняя цена по сделкам с аналогичными бумагами) снизилась, то сумму резерва нужно увеличить.
Сумму отчислений в резерв относят к прочим расходам и указывают по строке 2350 отчета.
Пример. Как отразить расходы по созданию резерва под обесценение финансовых вложений
По данным на начало IV квартала отчетного года АО «Актив» принадлежит 1000 облигаций. Официальных котировок по ним нет. Учетная цена – 150 руб. за облигацию.
В течение IV квартала в компанию регулярно поступала информация о большом количестве сделок с аналогичными облигациями. Средняя цена по сделкам – 90 руб. (что более чем на 5% ниже учетной цены). 31 декабря отчетного года бухгалтер «Актива» сделал проводку:
ДЕБЕТ 91-2 КРЕДИТ 59
- 60 000 руб. (1000 шт. x (150 руб. – 90 руб.)) – создан резерв под обесценение финансовых вложений.
В отчете о финансовых результатах за отчетный год по строке 2350 бухгалтер должен указать сумму отчислений в резерв в размере 60 тыс. руб.
На обесценение нужно проверять не только ценные бумаги, но и иные финансовые вложения, не обращающиеся на организованном рынке, – например, в уставные капиталы обществ с ограниченной ответственностью, в выданные займы. Такие финансовые вложения обесцениваются, если финансовое положение соответствующего контрагента (ООО, заемщика и др.) существенно ухудшается.
Пример. Как отразить расходы по созданию резерва под обесценение финансовых вложений
ООО «Актив» выдало процентный заем в сумме 1 000 000 руб. производственной компании ООО «Вымпел». В цехах этой компании произошел пожар, в результате которого возникает сомнение в способности «Вымпела» продолжать свою непрерывную деятельность. Шансов на возврат займа практически нет. В этой ситуации бухгалтер «Актива» принял расчетную цену финансового вложения равной нулю и произвел записи:
ДЕБЕТ 76 КРЕДИТ 51
- 1 000 000 руб. – перечислены денежные средства по договору займа;
ДЕБЕТ 58-3 КРЕДИТ 76
- 1 000 000 руб. приняты к учету финансовые вложения в форме предоставленного процентного займа;
ДЕБЕТ 91-2 КРЕДИТ 59
- 1 000 000 руб. (1 000 000 – 0) – сформирован резерв под обесценение данного финансового вложения.
В отчете о финансовых результатах за отчетный год по строке 2350 бухгалтер должен указать сумму отчислений в резерв под обесценение финансовых вложений в размере 1000 тыс. руб.
Если бы заем был беспроцентным, то на счет 58 он бы не переводился, а продолжал бы числиться на счете 76. Тогда к нему следовало бы создать резерв по сомнительным долгам:
ДЕБЕТ 91-2 КРЕДИТ 63
- 1 000 000 руб. – начислен резерв по сомнительному долгу «Вымпела».
Посредством резерва «Актив» списал в убыток средства, переданные «Вымпелу», заблаговременно – не дожидаясь его банкротства.
Резерв по сомнительным долгам
У компании может быть сомнительная задолженность. В этом случае она обязана создавать резерв по сомнительным долгам. Напомним, сомнительной и подлежащей резервированию считают не обеспеченную соответствующей гарантией задолженность, которую контрагенты не погасили в срок, определенный договором, или у компании есть информация о том, что дебиторская задолженность не будет погашена вовремя.
Если такой долг станет безнадежным, то его нужно списать. Фирма должна сделать это, если:
- по задолженности истек срок исковой давности (три года с момента ее возникновения);
- стало известно о том, что должник - юридическое лицо ликвидирован (ст. 419 ГК РФ).
Обратите внимание: если срок погашения задолженности в договоре не указан, его определяют в порядке, установленном гражданским законодательством. Так, по договору купли-продажи покупатель обязан оплатить товар непосредственно до или после того, как он его получил (ст. 486 ГК РФ).
В бухгалтерском учете резерв по сомнительному долгу формируют, если выявляют задолженность, которую можно считать сомнительной, а затем по каждому сомнительному долгу формируют резерв.
По каждому сомнительному долгу бухгалтер определяет величину оценочного значения. Например, размер оценочного обязательства по сомнительному долгу в виде денежных средств, которые зависли в обслуживающем фирму банке, у которого отозвали лицензию, может быть оценен в 100% от суммы образовавшегося долга.
Формирование резерва по сомнительным долгам отражается в бухгалтерском учете проводками:
ДЕБЕТ 91-2 КРЕДИТ 63
- сформирован резерв;
ДЕБЕТ 63 КРЕДИТ 62
- списан безнадежный долг за счет сформированного резерва;
ДЕБЕТ 63 КРЕДИТ 91-1
- списана неиспользованная сумма резерва.
Пример. Как отразить расходы по созданию резерва по сомнительным долгам
В ходе инвентаризации по состоянию на 31 декабря фирма выявила сомнительную дебиторскую задолженность в сумме 100 000 руб. и сформировала на эту сумму резерв. Бухгалтер сделал проводку:
ДЕБЕТ 91 КРЕДИТ 63
– 100 000 руб. – начислен резерв сомнительных долгов.
В отчете о финансовых результатах за отчетный год по строке 2350 бухгалтер укажет сумму резерва по сомнительным долгам – 100 000 руб.
В налоговом учете резерв рассчитан в сумме 80 000 руб.
На 31 декабря образуется разница между суммами расходов в виде резерва в бухгалтерском и налоговом учете в сумме 20 000 руб.
Данная разница является временной. Поэтому, если фирма учитывает разницы между налоговым и бухгалтерским учетом затратным методом, в бухгалтерском учете в соответствии с п. 14 ПБУ 18/02 должен быть сформирован отложенный налоговый актив (ОНА) в сумме 5000 руб. (20 000 руб. х 25%):
ДЕБЕТ 09 КРЕДИТ 68
– 5000 руб. – признан ОНА.
В дальнейшем, в момент включения задолженности во внереализационные расходы временная разница погашается, и ОНА списывается:
ДЕБЕТ 68 КРЕДИТ 09
– 5000 руб. – списан ОНА.
Сумму списанного долга вам нужно отнести на забалансовый счет 007 «Списанная в убыток задолженность неплатежеспособных дебиторов». Эта задолженность должна числиться там в течение пяти лет. Для этого сделайте проводки:
ДЕБЕТ 63 КРЕДИТ 62 (60, 76, ...)
- списан безнадежный долг, под который ранее был создан резерв сомнительных долгов;
ДЕБЕТ 007
- безнадежный долг неплатежеспособного должника учтен на забалансовом счете.
Как учесть оценочное обязательство в составе запасов
Согласно пункту 11 ФСБУ 5/2019 в фактическую себестоимость запасов включается величина возникшего в связи с приобретением (созданием) запасов оценочного обязательства по демонтажу, утилизации запасов и восстановлению окружающей среды.
В соответствии с ФСБУ 5/2019 оценочное обязательство капитализируется в стоимости запасов.
Но величина оценочного обязательства может не совпасть с фактическими расходами. Стоимость запасов при этом не изменится, а превышение оценочного обязательства должно относиться в состав прочих расходов организации.
Оценочное обязательство нужно сформировать в отношении предстоящих затрат, если выполняются критерии для его признания:
- обязанность установлена договором;
- расходы будут понесены;
- для оценки можно использовать цены на рынке аналогичных услуг.
Пример. Как учесть в прочих расходах величину оценочного обязательства в составе фактической себестоимости запасов
ООО «Актив» для окраски продукции приобрело краску на сумму 900 000 руб.. Для ее хранения были взяты в аренду на 1 год специальные емкости, которые нужно будет вернуть в чистом виде.
Оценочное обязательство нужно сформировать в отношении предстоящих затрат на отмывку емкостей. Критерии для его признания выполняются.
Предположим, ориентировочная стоимость работ по очистке емкостей – 40 000 руб., срок исполнения оценочного обязательства – декабрь 2026 г. На дату признания запасов бухгалтер сделал проводки:
ДЕБЕТ 10 КРЕДИТ 60
– 900 000 руб. – приобретена краска;
ДЕБЕТ 10 КРЕДИТ 96 «РЕЗЕРВЫ ПРЕДСТОЯЩИХ РАСХОДОВ»
– 40 000 руб. – признано оценочное обязательство.
В декабре 2026 г. фактическая стоимость работ по отмывке емкостей, осуществленных привлеченным подрядчиком, составила 50 000 руб.
Бухгалтер сделал проводки:
ДЕБЕТ 96 КРЕДИТ 60
– 40 000 руб. – затраты на отмывку емкостей отнесены на уменьшение оценочного обязательства;
ДЕБЕТ 91-2 КРЕДИТ 60
– 10 000 руб. (50 000 – 40 000) – превышение фактических затрат на отмывку емкостей над суммой признанного оценочного обязательства отнесено на прочие расходы.
По строке 2350 отчета о финансовых результатах нужно указать 10 тыс. руб.
Если бы фактические затраты оказались меньше оценочного обязательства, то неиспользованную сумму оценочного обязательства нужно было бы отнести на прочие доходы.
Как учесть штрафы и пени за нарушение условий договоров
Фирма может нарушить условия договоров – например, выполнить их не вовремя. За это партнеры вправе потребовать уплатить неустойку (ст. 330 ГК РФ).
Размер неустойки или порядок ее определения нужно предусмотреть в договоре. Она может быть выражена в виде штрафа или пеней. В бухучете сумму неустойки по договорам нужно начислить, если вы ее признали в добровольном порядке либо если суд вынес соответствующее судебное решение в пользу вашего контрагента.
Бухгалтер должен отразить сумму штрафных санкций проводкой:
ДЕБЕТ 91-2 КРЕДИТ 76, субсчет «Расчеты по претензиям»
- начислен штраф (пени) за нарушение условий договора.
Пример. Как отразить расходы по выплате санкций за нарушение условий договоров
ООО «Актив» занимается оптовой торговлей медицинскими товарами (НДС не облагаются).
По договору с ООО «Пассив» «Актив» обязался до 15 ноября отчетного года отгрузить товары на сумму 70 800 руб.
По условиям договора за несвоевременное выполнение обязательств продавец должен уплатить пени. Их размер составляет 0,1% от стоимости товаров за каждый день просрочки.
«Актив» отгрузил товары только 19 ноября. Следовательно, он должен уплатить пени за просрочку поставки на 4 дня (19 – 15).
Сумма пеней составит:
4 дн. x 70 800 руб. x 0,1% = 283,2 руб.
«Пассив» предъявил претензию поставщику и потребовал уплатить пени. «Актив» в письменной форме согласился перечислить их.
Бухгалтер «Актива» сделал проводки:
ДЕБЕТ 91-2 КРЕДИТ 76, субсчет «Расчеты по претензиям»
- 283,2 руб. – отражены признанные пени;
ДЕБЕТ 76, субсчет «Расчеты по претензиям» КРЕДИТ 51
- 283,2 руб. – перечислены пени «Пассиву».
В отчет о финансовых результатах за отчетный год бухгалтер должен включить по строке 2350 сумму пеней в размере 283,2 руб.
Как учесть убытки, возмещенные другим фирмам
Фирма может нарушить условия договоров, в том числе выполнить их не вовремя. За это контрагенты вправе потребовать восполнить им понесенные убытки (ст. 15 ГК РФ).
В бухгалтерском учете это возмещение начисляют, только если ваша фирма согласилась его уплатить или вынесено судебное решение об уплате.
Бухгалтер должен отразить его сумму проводкой:
ДЕБЕТ 91-1 КРЕДИТ 76, субсчет «Расчеты по претензиям»
- начислена сумма возмещения за причиненные фирмой убытки.
Сумму причитающихся с фирмы компенсаций контрагентам укажите по строке 2350 «Прочие расходы» отчета о финансовых результатах.
Пример. Как отразить расходы по выплате возмещения сумм убытков
ООО «Актив» получило от ООО «Пассив» заказ на выполнение научно-исследовательских работ.
По договору «Актив» в ноябре отчетного года должен представить «Пассиву» отчет о выполненных работах.
Однако к установленному сроку «Актив» работы не выполнил. Изза этого в «Пассиве» произошла остановка производства. Понесенные «Пассивом» убытки составили 200 000 руб., и он направил «Активу» претензию с требованием возместить эту сумму. «Актив» претензию «Пассива» признал и перечислил 200 000 руб. на его расчетный счет.
Бухгалтер «Актива» сделал проводки:
ДЕБЕТ 91-2 КРЕДИТ 76, субсчет «Расчеты по претензиям»
- 200 000 руб. – начислена сумма убытков, понесенных «Пассивом» и признанных «Активом»;
ДЕБЕТ 76, субсчет «Расчеты по претензиям» КРЕДИТ 51
- 200 000 руб. – перечислены деньги в возмещение убытков.
В отчете о финансовых результатах за отчетный год бухгалтер «Актива» должен указать по строке 2350 сумму признанных им убытков в размере 200 тыс. руб.
Как учесть убытки прошлых лет, признанные в отчетном году
Бухгалтер может обнаружить, что ошибочно завысил прибыль за прошлый год (например, не учел те или иные расходы). Если отчетность за прошлый год утверждена, то исправить эту ошибку можно только в том отчетном периоде, в котором она выявлена. Если допущенная ошибка несущественна, сумму неучтенных затрат отнесите на счет 91-2 и отразите по строке 2350 «Прочие расходы» отчета.
Пример. Как отразить убытки прошлых лет
В прошлом году бухгалтер ООО «Актив» не отразил в бухгалтерском учете командировочные расходы на сумму 3000 руб. Эту ошибку бухгалтер выявил в IV квартале текущего года и отразил как убыток прошлых лет. Он сделал проводку:
ДЕБЕТ 91-2 КРЕДИТ 71
- 3000 руб. – учтены командировочные расходы.
В отчете о финансовых результатах за отчетный год бухгалтер должен указать по строке 2350 сумму убытков прошлых лет в размере 3 тыс. руб.
Таким образом несущественные ошибки участвуют в формировании финансового результата текущего года.
При исправлении несущественных ошибок подписанную бухгалтерскую отчетность предыдущего года не пересматривают, сравнительные показатели за прошлые отчетные годы не корректируют.
Если обнаруженная ошибка существенная, то ее тоже исправляют в том периоде, когда она была обнаружена. При этом корреспондирующим счетом будет счет 84.
Как учесть отрицательные курсовые разницы
Рублевую стоимость валютных активов и обязательств надо периодически пересчитывать:
- на дату совершения операции в иностранной валюте;
- на дату составления бухгалтерской отчетности;
- по мере изменения курсов валют (если такой пересчет предусмотрен бухгалтерской учетной политикой фирмы).
В результате этого в бухгалтерском учете могут возникнуть положительные или отрицательные курсовые разницы.
Отрицательные курсовые разницы образуются:
- при пересчете денег на валютном счете или валюты в кассе, если на дату проведения операции с валютой (дату составления отчетности) ее курс снизился;
- при пересчете кредиторской задолженности, если на дату ее погашения (дату составления отчетности) курс валюты оказался выше, чем на дату ее возникновения;
- при пересчете дебиторской задолженности, если на дату ее погашения (дату составления отчетности) курс валюты оказался ниже, чем на дату ее возникновения.
При получении от покупателя 100-процентного аванса (при перечислении продавцу 100-процентного аванса) курсовые разницы не возникают.
Сумму отрицательной курсовой разницы отразите записью:
ДЕБЕТ 91-2 КРЕДИТ 50 (52, 60, 62, 76, ...)
- отражена отрицательная курсовая разница.
Пример. Как отразить отрицательную курсовую разницу
АО «Экспортер» заключило договор с зарубежной фирмой Goods Ltd. на поставку продукции.
«Экспортер» отгрузил продукцию 10 декабря отчетного года на общую сумму 1000 долл. США.
Goods Ltd. оплатила счет «Экспортера» в долларах США 31 декабря.
Курс доллара США составил (все цифры условные):
- на 10 декабря – 83 руб./USD;
- на 31 декабря – 82 руб./USD.
Бухгалтер «Экспортера» сделает проводки:
10 декабря
ДЕБЕТ 62 КРЕДИТ 90-1
- 83 000 руб. (1000 USD x 83 руб./USD) – отражена выручка от продажи;
31 декабря
ДЕБЕТ 52 КРЕДИТ 62
- 82 000 руб. (1000 USD x 82 руб./USD) – поступила оплата от покупателя;
ДЕБЕТ 91-2 КРЕДИТ 62
- 1000 руб. (1000 USD x (83 руб./USD – 82 руб./USD)) – отражена отрицательная курсовая разница.
В отчете о финансовых результатах за отчетный год бухгалтер должен указать по строке 2350 сумму курсовой разницы в размере 1 тыс. руб.
Какие еще расходы относят к прочим
По строке 2350 отчета указывают и другие траты:
судебные расходы, затраты на благотворительность, проведение спортивных мероприятий, развлечений, культурно-просветительских программ и иных аналогичных мероприятий. К прочим также относят расходы, которые фирма понесла в результате чрезвычайных обстоятельств (стихийного бедствия, пожара, аварии, наводнения и т. п.):
- балансовую стоимость уничтоженных основных средств, материалов, готовой продукции, товаров, иного имущества;
- расходы на ликвидацию последствий.
Такие расходы учитывают по дебету счета 91-2 «Прочие расходы», отражая по строке 2350 отчета.
Пример. Как отразить расходы от чрезвычайных ситуаций
ООО «Пассив» – предприятие деревообрабатывающей промышленности, непосредственно осуществляющее заготовку древесины.
Лесной пожар уничтожил полуфабрикаты, фактическая себестоимость которых – 100 000 руб.
Сделаны проводки:
ДЕБЕТ 94 КРЕДИТ 21
- по результатам инвентаризации после пожара выявлена недостача полуфабрикатов;
ДЕБЕТ 91-2 КРЕДИТ 94
- 100 000 руб. – списана недостача от чрезвычайной ситуации (виновных лиц не имеется).

Налог на прибыль
Строка 2300 «Прибыль (убыток) от продолжающейся деятельности до налогообложения»
В строке 2300 показывают финансовый результат (прибыль либо убыток), который фирма получила за отчетный год по данным бухгалтерского учета. Его определяют по формуле:
Строка 2300 = Строка 2200 + Строка 2310 + Строка 2330 + Строка 2320 + Строка 2340 + Строка 2350
В этой формуле со знаком «минус» – показатели по строкам, проставляемые в круглых скобках.
Если получен убыток, то значение строки 2300 отрицательное и оно показывается в скобках.
В текстовых пояснениях к бухгалтерскому балансу и отчету о финансовых результатах причины отрицательного результата нужно раскрыть.
Строка 2410 «Налог на прибыль»
По строке 2410 отражается показатель, который отражает сумму налога на прибыль, признаваемую в отчете о финансовых результатах в качестве величины, уменьшающей (увеличивающей) прибыль (убыток) до налогообложения при расчете чистой прибыли (убытка).
Показатель, отражаемый по строке 2410, является расчетным.
Расход (доход) по налогу на прибыль, определяемый балансовым методом, включает в себя 2 показателя: текущий налог на прибыль и отложенный налог.
То есть он равен сумме строк 2411 и 2412.
Строка 2411 «Текущий налог на прибыль)»
По строке 2411 показывают сумму налога на прибыль, рассчитанную по данным налогового учета и отраженную в декларации по налогу на прибыль за отчетный период. Здесь возможно только отрицательное значение, которое указывают в скобках, или 0.
Положительного значения показателя по этой строке быть не может.
Таким образом, текущий налог на прибыль равен сумме налога на прибыль организаций, начисленной к уплате в бюджет, по налоговой декларации по налогу на прибыль организаций.
Текущий налог на прибыль может определяться одним из двух способов, выбираемых и закрепляемых в учетной политике организации (п. 21 ПБУ 18/02):
- на основе налоговой декларации по налогу на прибыль;
- на основе данных, сформированных в бухгалтерском учете.
При этом величина текущего налога на прибыль должна соответствовать сумме исчисленного налога на прибыль, отраженного в налоговой декларации по налогу на прибыль в обоих случаях.
Текущий налог на прибыль определяется исходя из величины условного расхода (условного дохода) по налогу на прибыль, скорректированной на суммы постоянного налогового обязательства (актива), увеличения или уменьшения отложенного налогового актива и отложенного налогового обязательства отчетного периода.
Строка 2412 «Отложенный налог на прибыль»
По строке 2412 показывают информацию о суммарном изменении отложенных налоговых активов и обязательств.
Здесь не нужно учитывать операции, результат которых не включается в чистую прибыль (убыток) периода (п. 20 ПБУ 18/02). Их включают в строку 2530 отчета.
Определяется этот показатель так: (Дебетовый оборот – Кредитовый оборот) по счету 09 + (Дебетовый оборот – Кредитовый оборот) по счету 77.
Положительное значение этого показателя показывают без скобок, отрицательное — в скобках.
Эта строка отражает изменения ПБУ 18/02, согласно которым используется балансовый метод учета временных разниц. Если организация не применяет ПБУ 18/02, строка 2412 не заполняется.
В случае изменения с начала текущего года ставок налога на прибыль величина отложенных налоговых активов и отложенных налоговых обязательств пересчитывается по измененным ставкам на дату, предшествующую началу их применения. Результат пересчета величины ОНА и ОНО в связи с изменением ставок по налогу на прибыль должен быть отражен на 31 декабря предыдущего года (см. рекомендацию ФННРБУ БМЦ № Р-4/2008 КпР «Изменение ставки по налогу на прибыль»).
Возникшая в результате пересчета разница включается в сумму отложенного налога и приводится в пояснениях к соответствующим показателям отчета о финансовых результатах.
Обособленное представление указанной разницы в отчете отдельно от отложенного налога на прибыль, обусловленного изменением временных разниц, не требуется.
Строка 2420 «Прибыль (убыток) от прекращаемой деятельности (за вычетом относящегося к ней налога на прибыль организаций»
По строке 2420 в отчете о финансовых результатах отражают информацию о прибыли (убытке) от прекращаемой деятельности за вычетом налога на прибыль, который к ней относится.
В отчете отражается только финансовый результат, без отражения доходов и расходов по прекращаемой деятельности (п. 26 ФСБУ 4/2023). При этом доходы и расходы от нее в строках 2110, 2120, 2210, 2220, 2340, 2350 не учитываются.
Чтобы сформировать итоговый результат по прекращаемой деятельности, нужно вести аналитический учет доходов и расходов по ней.
Показатель строки 2420 определяется по формуле (все показатели берут только по прекращаемой деятельности):
Расчет прибыли (убытка) от прекращаемой деятельности
| Строка 2420 | = | Кредитовый оборот по счету 99 в корреспонденции со счетами 90.9 и 91.9 | - | Дебетовый оборот по счету 99 в корреспонденции со счетами 90.9 и 91.9 | +/- | Отложенный налог на прибыль | +/- | Текущий налог на прибыль |

Чистая прибыль
Строка 2400 «Чистая прибыль (убыток)»
По строке 2400 показывают прибыль (убыток), остающуюся в распоряжении организации.
Показатель по строке 2400 должен быть равен конечному сальдо по счету 99. Оно при реформации баланса списывается на счет 84:
- если получен убыток – Дебет 84 Кредит 99;
- если получена прибыль - Дебет 99 Кредит 84.
В отчете о финансовых результатах для формирования строки 2400 используют формулу:
Расчет показателя чистой прибыли (убытка).
Строка 2400 = Строка 2300 +/- Строка 2410
Если показатель строки заключен в круглые скобки, то в эту формулу он включается со знаком «минус».
Если получен отрицательный результат (убыток), укажите его по строке 2400 в круглых скобках.
В текстовых пояснениях к бухгалтерскому балансу и отчету о финансовых результатах нужно раскрыть причины отрицательного результата.
Минфин приказом от 20 августа 2026 г. № 121н изменил ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций». Поправки вступили в силу с 29 сентября 2026 года и применяются с бухгалтерской отчетности за 2026 год. Состав строк в отчете о финансовых результатах не поменялся. Изменения коснулись порядка отражения разниц, которые возникают при пересчете отложенных налоговых активов (ОНА) и отложенных налоговых обязательств (ОНО) из-за изменения ставки налога на прибыль.
Строка 2510 «Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток)»
По строке 2510 отчета о финансовых результатах отражают результаты переоценки внеоборотных активов, которую проводят в конце года, за исключением инвестиционной недвижимости. По этой строке указывают суммы изменения добавочного капитала.
Здесь отражается разница между кредитовым оборотом и дебетовым оборотом по счету 83 в корреспонденции со счетами 01, 02, 03, 04, 05, 08.
Учитываются как дебетовые, так и кредитовые обороты.
Если сумма кредитовых оборотов больше дебетовых, это значит, что в результате переоценки и проверки на обесценение внеоборотных активов добавочный капитал организации увеличился.
Если сумма дебетовых оборотов оказалась больше кредитовых, то это означает, что добавочный капитал снизился. Этот результат показывают в круглых скобках. Суммы по переоценке, которые были отражены в прочих доходах и расходах, в данной строке не учитываются.
Строка 2520 «Результат от прочих операций, не включаемый в чистую прибыль (убыток)»
Строка 2520 отчета о финансовых результатах характеризует изменения капитала, не связанные с расчетами с собственниками компании (участниками или акционерами).
Для отражения этого показателя берутся обороты по счетам учета капитала без учета переоценки внеоборотных активов. Она включает то, что не вошло в строку 2510 отчета.
В частности, здесь отражают:
- разницу от пересчета в рубли выраженной в иностранной валюте стоимости активов и обязательств организации, используемых для ведения деятельности за пределами Российской Федерации, включаемую в добавочный капитал (п. 19 ПБУ 3/2006);
- отложенные налоговые обязательства, начисленные при дооценке или списанные при последующей уценке основных средств.
Строка 2530 «Налог на прибыль организаций, относящийся к результатам переоценки внеоборотных активов и прочих операций, не включаемых в чистую прибыль (убыток)»
Здесь отражается сумма налога на прибыль, которая «приходится» на показатели из строк 2510 и 2520. Ключевой момент из приказа № 121н: если при пересчете ОНА или ОНО из-за новой ставки налога возникает разница, и операция, породившая эту разницу, относится к тем, что идут в капитал, а не в прибыль, то и возникающую при пересчете разницу и связанный с ней налог нужно отражать в составе совокупного финансового результата (в строках 2510–2530), а не в чистой прибыли (раньше такие разницы иногда относили на счет прибылей и убытков, а теперь нужно смотреть, к какому типу операций относится исходная разница).
Показатель, отражаемый по строке 2530, рассчитывается путем умножения суммарного значения указанных строк на ставку налога на прибыль.
Строка 2500 «Совокупный финансовый результат»
В этой строке указывают чистую прибыль компании, прибавив к ней суммы от операций, которые не влияют на ее показатели, то есть скорректированную чистую прибыль (убыток). Показатель этой строки рассчитывают так:
Расчет совокупного финансового результата
Строка 25 00 = Строка 2400 +/- Строка 2510 +/- Строка 2520
Данный показатель характеризует изменения капитала в течение отчетного года в результате операций и других событий, не являющиеся изменениями в результате операций с собственниками.
Строка 2900 «Базовая прибыль (убыток) на акцию, руб. коп.»
Эту строку заполняют только акционерные общества.
Здесь справочно показывают информацию о базовой прибыли (убытке) на акцию, которая отражает часть прибыли (убытка) отчетного периода, положенную акционерам (владельцам обыкновенных акций).
Базовую прибыль (убыток) в расчете на одну акцию фирмы рассчитывают в порядке, изложенном в разделе II Методических рекомендаций по раскрытию информации о прибыли, приходящейся на одну акцию (утв. приказом Минфина России от 21 марта 2000 г. № 29н).
Сначала рассчитайте средневзвешенное количество обыкновенных акций. Для этого количество обыкновенных акций на первое число каждого месяца отчетного периода суммируют и делят на количество месяцев. После этого из чистой прибыли вычтите сумму дивидендов по привилегированным акциям и поделите остаток на средневзвешенное число обыкновенных акций.
Строка 2910 «Разводненная прибыль (убыток) на акцию, руб. коп.»
Эту строку также заполняют только акционерные общества. Разводненную прибыль (убыток) в расчете на одну акцию фирмы рассчитывают в порядке, изложенном в разделе III Методических рекомендаций по раскрытию информации о прибыли, приходящейся на одну акцию (утв. приказом Минфина России от 21 марта 2000 г. № 29н).
По строке 2910 справочно указывают информацию о разводненной прибыли (убытке) на акцию, которая отражает возможное снижение уровня базовой прибыли (увеличение убытка) на акцию в последующем отчетном году в случае конвертации всех конвертируемых ценных бумаг АО в обыкновенные акции (либо при исполнении всех договоров купли-продажи обыкновенных акций у эмитента по цене ниже их рыночной стоимости).
Предположим, что все привилегированные акции были обменены на обыкновенные. Для расчета показателя чистую прибыль делят на суммарное количество обыкновенных акций: тех, что были с самого начала, и тех, что получены в результате конвертации привилегированных акций.
Пример. Как рассчитать разводненную прибыль на акцию
По итогам отчетного года чистая прибыль ПАО «ИнвестПлюс» составила 500 000 руб. Средневзвешенное количество акций общества за этот год составило 10 000 штук. Кроме того, в отчетном году фирма выпустила 1000 привилегированных акций с правом получения дивидендов в сумме 20 руб. на каждую и правом конвертации одной привилегированной акции в три обыкновенных. Разводненная прибыль на одну акцию будет равна
(500 000 руб. : (10 000 акц. + 1000 пр. акц. x 3 акц. : пр. акц.)) = 38,46 руб./акц.
В отчете о финансовых результатах по строке 2910 «Разводненная прибыль (убыток) на акцию» нужно указать полученный результат в рублях и копейках - 38,46 руб.

Пример заполнения Отчета о финансовых результатах
ООО «Пассив» занимается производством. Прекращаемой деятельности нет. В отчетном году «Пассив» продал продукцию собственного производства на сумму 1 220 000 руб. (в том числе НДС – 220 000 руб.).
Выручка от реализации продукции собственного производства за предыдущий год составила 480 000 руб. (в том числе НДС – 80 000 руб.).
По строке 2110 «Выручка» отчета о финансовых результатах указывают следующие суммы:
- в графе 4 – 1000 тыс. руб. (1 220 000 руб. – 220 000 руб.);
- в графе 5 – 400 тыс. руб. (480 000 руб. – 80 000 руб.).
Себестоимость продукции, проданной в отчетном году, составила 800 000 руб. Себестоимость продукции, проданной в предыдущем году, составила 320 000 руб.
По строке 2120 «Себестоимость продаж» отчета о финансовых результатах в скобках указывают следующие суммы:
- в графе 4 – 800 тыс. руб.;
- в графе 5 – 320 тыс. руб.
Чтобы рассчитать валовую прибыль «Пассива», из общей суммы выручки от продажи продукции необходимо вычесть себестоимость проданной продукции.
По строке 2100 «Валовая прибыль (убыток)» отчета о финансовых результатах бухгалтер «Пассива» укажет следующие суммы:
- в графе 4 – 200 тыс. руб. (1000 – 800);
- в графе 5 – 80 тыс. руб. (400 – 320).
Общая сумма расходов, связанных со сбытом продукции, в отчетном году составила 20 000 руб. В эту сумму вошли расходы на рекламу и расходы по доставке продукции покупателям.
Общая сумма расходов, связанных со сбытом продукции, в предыдущем году составила 8000 руб.
По строке 2210 «Коммерческие расходы» отчета о финансовых результатах в скобках указывают следующие суммы:
- в графе 4 – 20 тыс. руб.;
- в графе 5 – 8 тыс. руб.
Общая сумма общехозяйственных расходов за отчетный год составила 60 000 руб., за предыдущий год – 24 000 руб.
По строке 2220 «Управленческие расходы» отчета о финансовых результатах в скобках указывают следующие суммы:
- в графе 4 – 60 тыс. руб.;
- в графе 5 – 24 тыс. руб.
Чтобы определить прибыль (убыток) от продаж, из выручки от продажи товаров (продукции, работ, услуг) (строка 2110) необходимо вычесть расходы фирмы.
По строке 2200 «Прибыль (убыток) от продаж» отчета о финансовых результатах указывают следующие суммы:
- в графе 4 – 120 тыс. руб. (1000 – 800 – 20 – 60);
- в графе 5 – 48 тыс. руб. (400 – 320 – 8 – 24).
В отчетном году банк начислил «Пассиву» проценты за пользование деньгами, находящиРедакция журнала «Практическая бухгалтерия» 300 мися на расчетном счете фирмы. Сумма процентов составила 10 000 руб. Общая сумма процентов, начисленных банком за предыдущий год, – 4000 руб.
По строке 2320 «Проценты к получению» отчета указывают следующие суммы:
- в графе 4 – 10 тыс. руб.;
- в графе 5 – 4 тыс. руб.
Общая сумма процентов, которые «Пассив» уплатил по выпущенным облигациям, за отчетный год составила 20 000 руб. А за предыдущий год - 8000 руб.
По строке 2330 «Проценты к уплате» отчета в скобках указывают следующие суммы:
- в графе 4 – 20 тыс. руб.;
- в графе 5 – 8 тыс. руб.
Доходов от участия в уставных капиталах «Пассив» в предыдущем и отчетном годах не получал.
Поэтому строку 2310 «Доходы от участия в других организациях» нужно прочеркнуть.
Общая сумма доходов, полученных от сдачи помещений в аренду, за отчетный год составила 61 000 руб. (в том числе НДС – 11 000 руб.).
При этом сдача имущества в аренду не является обычным видом деятельности фирмы.
Также в отчетном году ООО «Пассив» реализовало материалы. Сумма, полученная от продажи материалов, составила 36 600 руб. (в том числе НДС – 6600 руб.).
Общая сумма положительных курсовых разниц, образовавшихся в учете в отчетном году, равна 8 000 руб. (без НДС).
За предыдущий год доходы от сдачи помещений в аренду составили 24 400 руб. (в том числе НДС – 4400 руб.). Также в предыдущем году ООО «Пассив» продало исключительное право на объект нематериальных активов за 12 000 руб. (без НДС). Общая сумма положительных курсовых разниц, образовавшихся в учете «Пассива» в предыдущем году, равна 44 000 руб. (без НДС).
По строке 2340 «Прочие доходы» отчета о финансовых результатах указывают следующие суммы:
- в графе 4 – 88 тыс. руб. (61 – 11 + 37 – 7 + 8);
- в графе 5 – 76 тыс. руб. (24 – 4 + 12 + 44).
Общая сумма расходов, связанных со сдачей помещения в аренду, за отчетный год составила 2000 руб., фактическая себестоимость проданных материалов – 20 000 руб.
Общая сумма налога на имущество, начисленная в отчетном году, составила 20 000 руб.
Первоначальная стоимость НМА, проданного в предыдущем году, составила 8000 руб. (амортизация по этому объекту не начислялась).
Сумма расходов, связанных со сдачей помещений в аренду, в прошлом году составила 4000 руб., а общая сумма налога на имущество – 10 000 руб.
В отчетном году арбитражный суд вынес решение о взыскании с «Пассива» неустойки за несвоевременную оплату материалов. Сумма неустойки составила 6000 руб.
Общая сумма неустоек, начисленных в соответствии с решениями суда, в предыдущем году составила 2000 руб.
По строке 2350 «Прочие расходы» отчета о финансовых результатах в скобках указывают следующие суммы:
- в графе 4 – 48 тыс. руб. (2 + 20 + 20 + 6);
- в графе 5 – 24 тыс. руб. (8 + 4 + 10 + 2).
Прибыль до налогообложения составит: в отчетном году:
120 000 руб. + 10 000 руб. – 20 000 руб. + 88 000 руб. – 48 000 руб. = 150 000 руб.;
в предыдущем году:
48 000 руб. + 4000 руб. – 8000 руб. + 76 000 руб. – 24 000 руб. = 96 000 руб.
По строке 2300 «Прибыль (убыток) до налогообложения» указывают:
- в графе 4 – 150 тыс. руб.;
- в графе 5 – 96 тыс. руб.
Налоговая база по налогу на прибыль за этот же период составила 280 000 руб. Ставка налога на прибыль – 25%.На конец отчетного года:
- балансовая стоимость активов суммарно меньше их стоимости, принимаемой для целей налогообложения на 50 000 руб.;
- балансовая стоимость обязательств превышает их стоимость, принимаемую для целей налогообложения, на 15 000 руб.
На конец предыдущего года (начало текущего):
- балансовая стоимость активов превышала их стоимость, принимаемую для целей налогообложения, на 70 000 руб.;
- балансовая стоимость обязательств превышала их стоимость, принимаемую для целей налогообложения, на 10 000 руб.
Будем рассчитывать расход по налогу на прибыль за отчетный год балансовым методом.
Тип разниц определяет отдельно по активам, отдельно по обязательствам на начало и на конец периода.
Налогооблагаемые разницы приводят к увеличению налога на прибыль по декларации относительно налога, рассчитанного по данным бухгалтерского учета, в последующих периодах, вычитаемые – к уменьшению.
Стоимость активов в налоговом учете меньше на 70 000 руб., значит, эта сумма в налоговом учете уже учтена в расходах. То есть, в последующих периодах она уже не будет учитываться в расходах. Налог на прибыль в налоговом учете относительно бухгалтерского увеличится. Это налогооблагаемая временная разница.
Стоимость обязательств в налоговом учете меньше на 10 000 руб., чем в бухгалтерском. Значит, эта сумма учтена в расходах в бухгалтерском учете, а в налоговом – еще нет. Значит, в последующих периодах эта сумма пойдет в налоговые расходы. Налог на прибыль в налоговом учете уменьшится относительно бухгалтерского. Это вычитаемая разница.
Таким образом, получаем такие результаты.
На начало периода:.
- по активам: 70 000 руб. - налогооблагаемая разница;
- по обязательствам: 10 000 руб. - вычитаемая разница.
На конец периода:
- по активам: 50 000 руб. - вычитаемая разница;
- по обязательствам: 15 000 руб. - вычитаемая разница.
Далее данные по разницам на начало и на конец периода бухгалтер свернул до одного показателя. Если разницы одного типа, их нужно сложить. Если они разных типов, то из большей нужно вычесть меньшую. Получились такие результаты:
- на начало периода: налогооблагаемая разница в сумме 70 000 руб. за минусом вычитаемой разницы в сумме 10 000 руб. в итоге дают налогооблагаемую разницу в 60 000 руб.;
- на конец периода: вычитаемая разница в сумме 50 000 руб. в сумме с вычитаемой разницей в сумме 15 000 руб. дают вычитаемую разницу в сумме 65 000 руб.
Далее рассчитывается отложенный налоговый актив (ОНА) или отложенное налоговое обязательство (ОНО) на начало и конец года. ОНА связан с вычитаемой разницей и отражается на счете 09. ОНО – с налогооблагаемой разницей и отражается на счете 77.
Умножением суммы разницы на ставку налога 25% получились следующие данные.
На начало периода – ОНО (счет 77) в размере 15 000 руб. (налогооблагаемая разница 60 000 руб. х 25%);
На конец периода – ОНА (счет 09) – в размере 16 250 руб. (вычитаемая разница 65 000 руб. х 25%).
Далее бухгалтер рассчитал отложенный налог на прибыль. По данным нашего примера имеются такие данные:
- на начало года ОНО в сумме 15 000 руб. (счет 77);
- на конец года – ОНА в сумме 16 250 руб. (счет 09).
Отложенный налог на прибыль за отчетный период представляет из себя разницу между этими двумя значениями – из большего вычитается меньшее.
При увеличении ОНА налог на прибыль начисляется не за счет чистой бухгалтерской прибыли, а за счет изменения счета 09. Значит, показатель ОНА берется со знаком плюс. При уменьшении за период ОНА имеет отрицательное значение.
В нашем случае за год произошло увеличение ОНА. Значит 16 250 руб. берем со знаком плюс.
Увеличение ОНО за период всегда имеет отрицательное значение, уменьшение - положительное значение.
В нашем случае за год произошло увеличение ОНО. Значит 15 000 руб. берем со знаком минус.
Далее из значения на конец периода нужно вычесть значение на начало, раскрыв скобки по правилам математики: 16 250 – (- 15 000) = 16 250 + 15 000 = 31 250 (руб.).
Текущий налог на прибыль, отраженный в налоговой декларации, равен 70 000 руб. (280 000 руб. х 25%). Отложенный налог по данным примера имеет положительное значение, он составляет 31 250 руб. Расход по налогу на прибыль: (70 000) + 31 250 = (38 750). Эту сумму бухгалтер (округленно 39 тыс. руб.) укажет по строке 2410 отчета о финансовых результатах.
За 2025 год текущий налог на прибыль равен 49 тыс. руб., отложенный налог на прибыль - 26 тыс. руб. Расход по налогу на прибыль составил 23 тыс. рублей.
Рассчитаем показатель чистой прибыли:
- за 2026 год - 111 тыс. руб. (150 - 39);
- за 2025 год - 73 тыс. руб. (96 - 23).
Отчет о финансовых результатах ООО «Пассив» за отчетный год будет заполнен так.