Как сверить КУДиР и декларацию по УСН перед годовой отчетностью

Сначала проверить саму КУДиР
Начните с тщательной проверки самой книги учета. Логика простая: если в КУДиР есть ошибки, то возможно и в декларации есть что поправить. Поэтому сначала убедитесь, что в книге учета порядок, а уже потом смотрите на отчет.
На что обратить внимание:
Все ли доходные операции попали в учет. Возьмите банковские выписки за весь год и отчеты из онлайн-кассы, пройдитесь по ним, сверив с записями в КУДиР. Бывает, что продажи, например, за последние дни декабря теряются или предприниматель забывает внести несколько чеков из-за праздничной суеты.
В строчках нет дублей. Ситуация, когда одна оплата попадает в книгу дважды, встречается чаще, чем кажется. Например, вы могли отразить поступление и по банковской выписке, и по кассовому отчету, хотя это одна и та же операция.
Правильно ли учтены возвраты. Если клиент вернул товар или вы вернули деньги за неоказанную услугу, эта сумма должна уменьшить ваш доход. Но важно сделать это правильно: не просто вычеркнуть или удалить запись, а внести корректировку с пояснением. Иначе нарушится нумерация и последовательность записей.
Правильно ли проставлены даты признания дохода. На УСН действует кассовый метод: доход признается в день, когда деньги фактически поступили на счет или в кассу. Проверьте, не отнесли ли вы оплату, пришедшую 31 декабря, на 3 января следующего года (или наоборот). Такая ошибка исказит доходы сразу двух отчетных периодов.
Природу поступлений. Помните: не каждое поступление денег на счет — это ваш доход. Возврат займа от контрагента, пополнение оборотных средств из личных сбережений, ошибочный перевод от клиента — все эти суммы не должны попадать в КУДиР.
Расходы (если у вас объект «Доходы минус расходы»). Убедитесь, что каждый расход, который вы записали в книгу, документально подтвержден (есть акт, накладная, чек) и соответствует требованиям для учета при УСН.
Важный момент: не пытайтесь добиться механического совпадения оборотов по банковской выписке и итогов КУДиР. Эти суммы почти всегда будут разными, потому что в выписке есть множество операций, не связанных с доходами: переводы между своими счетами, возвраты займов, ошибочные поступления и так далее. Смотрите на суть операции, а не только на цифры.
Затем сверить КУДиР с декларацией
Когда книга приведена в порядок и вы уверены в ее данных, переходите к сверке с декларацией. Это следующий этап контроля. Для удобства можно использовать следующий практический алгоритм:
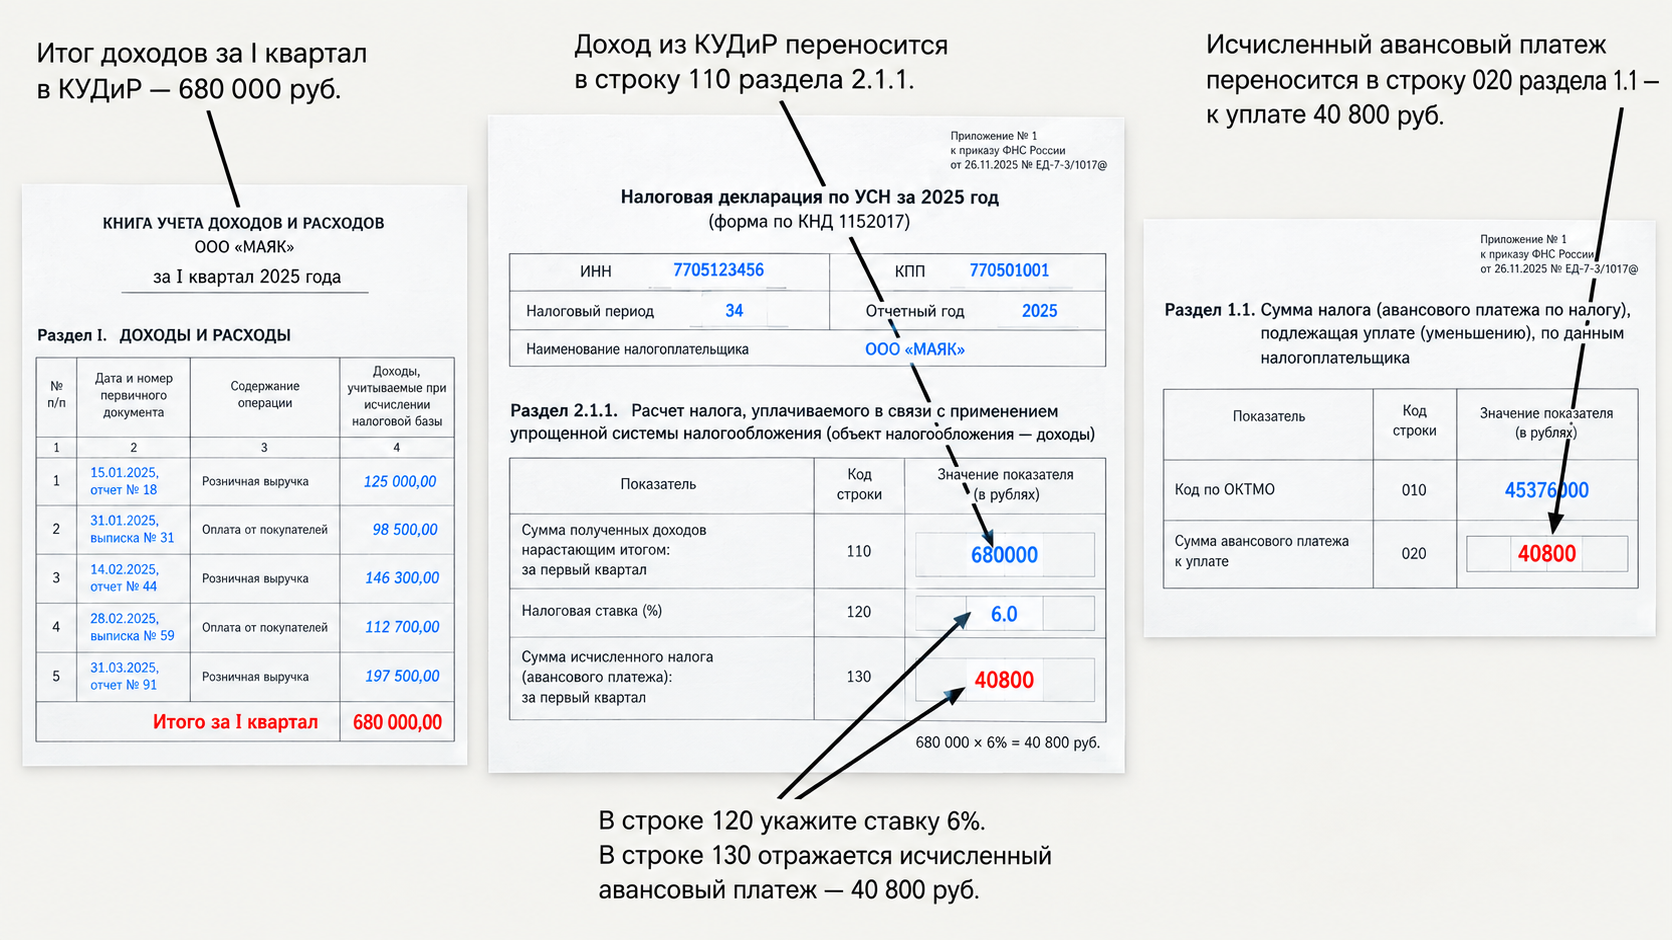
- Сравните доходы нарастающим итогом. Откройте КУДиР и выписку из нее — в книге доходы уже суммированы нарастающим итогом с начала года.
- Посмотрите I квартал, полугодие, 9 месяцев и год. Последовательно сверьте доходы за каждый отчетный период с данными в декларации.
- Если есть расхождение — найдите первый период, где оно появилось. Не пытайтесь сразу искать ошибку за год. Пройдитесь по периодам: сначала I квартал, потом полугодие, затем 9 месяцев. Период, где цифры впервые разошлись, укажет направление поиска.
- Проверьте операции именно этого периода. Когда вы определили квартал, где возникло расхождение, внимательно просмотрите все записи именно за эти три месяца. Так вы найдете ошибку гораздо быстрее, чем при сплошной проверке всех двенадцати месяцев.
Для УСН «Доходы минус расходы» дополнительно сверьте итоговую сумму признанных расходов из КУДиР с данными в декларации.
Если вы ведете учет в электронном виде или используете бухгалтерский сервис, многие данные могут переноситься в декларацию автоматически.
Почему показатели могут не совпадать
Даже при самом внимательном ведении учета расхождения между КУДиР и декларацией случаются. Вот список типичных ситуаций, где стоит поискать причину:
- Операция не попала в КУДиР. Продажа в последний рабочий день года, поступление, которое пропустили при загрузке выписки, или чек, который «потерялся» в конце смены.
- Доход учтен дважды. Одно и то же поступление отразили и по кассе, и по банку, или случайно продублировали запись при ручном вводе.
- Неверно определена дата дохода. Оплату внесли по дате выставления счета, а надо было указать день фактического поступления средств на расчетный счет. На УСН это критично, так как может повлиять на налоговый период.
- Возврат отражен неверно. Сумму возврата просто удалили из книги, а не отразили корректирующей записью, из-за чего нарушилась последовательность нумерации.
- В доход попало лишнее. Зачисление по возврату займа, пополнение счета собственными средствами или ошибочный перевод от контрагента учтены как выручка.
- Эквайринговая комиссия. При сверке сравнивали полную сумму продажи по кассовому чеку с суммой, которая реально зачислена на счет за вычетом комиссии банка. В КУДиР нужно отражать полную сумму дохода (до удержания комиссии), а саму комиссию для объекта «Доходы» не учитывать вообще (или учитывать в расходах для объекта «Доходы минус расходы»).
- Расход без оснований. Для объекта «Доходы минус расходы» в книгу попала сумма, которую нельзя признать расходом. Это может быть, если: статья затрат не соответствует требованиям для учета при УСН, нет подтверждающих документов (акта, накладной, чека), расход не оплачен, товар или услуга не получены, либо затраты экономически не обоснованы.
Что проверить перед отправкой декларации
Перед тем как нажать финальную кнопку и отправить декларацию, пройдите по короткому чек-листу. Это займет немного времени, но зато существенно повысит шанс сдать декларацию с первого раза.
Чек-лист для проверки:
- КУДиР заполнена за весь налоговый период (календарный год), нет пропущенных месяцев.
- Доходы проверены поквартально: сверены данные за I квартал, полугодие, 9 месяцев и год.
- Найденные ошибки и дубли исправлены, книга перепроверена после правок.
- Для объекта «Доходы минус расходы» сверены не только суммы расходов, но и наличие подтверждающих документов (акты, накладные, чеки).
- Все необъяснимые расхождения с банковской выпиской разобраны и закрыты (понятно происхождение каждого платежа).
- Итоговые показатели из КУДиР еще раз, уже финально, сопоставлены с цифрами в декларации.
Если вы ведете учет регулярно в течение года, а не восстанавливаете его «задним числом» в январе, годовая сверка пройдет быстро и безболезненно. >Ведение КУДиР онлайн, например в сервисе Эвотора, помогает собирать операции автоматически по мере их поступления и видеть актуальные цифры без ручного переноса данных из кассы и банка перед отчетностью.
Помните простое правило: декларация — это производная от КУДиР. Если книга в порядке, то и отчетность не вызовет вопросов ни у вас, ни у налоговой.
Реклама ИНН: 9715225506, ООО «ЭВОТОР»
erid: CQH36pWzJqVG74u4HnvguRQEUB5AHRZrMywmaDoJcRAw4M

Новые условия для инвестиционного налогового кредита
Книга учета доходов на патенте: что учитывать при нескольких патентах и совмещении с УСН
Какую информацию раскрывать в пояснениях к бухгалтерскому балансу за 2026 год?
Какие условия нужно выполнить, чтобы принять НДС к вычету
Увольнение из-за переезда приравнено к сокращению: разъяснение Постановления КС РФ № 56-П